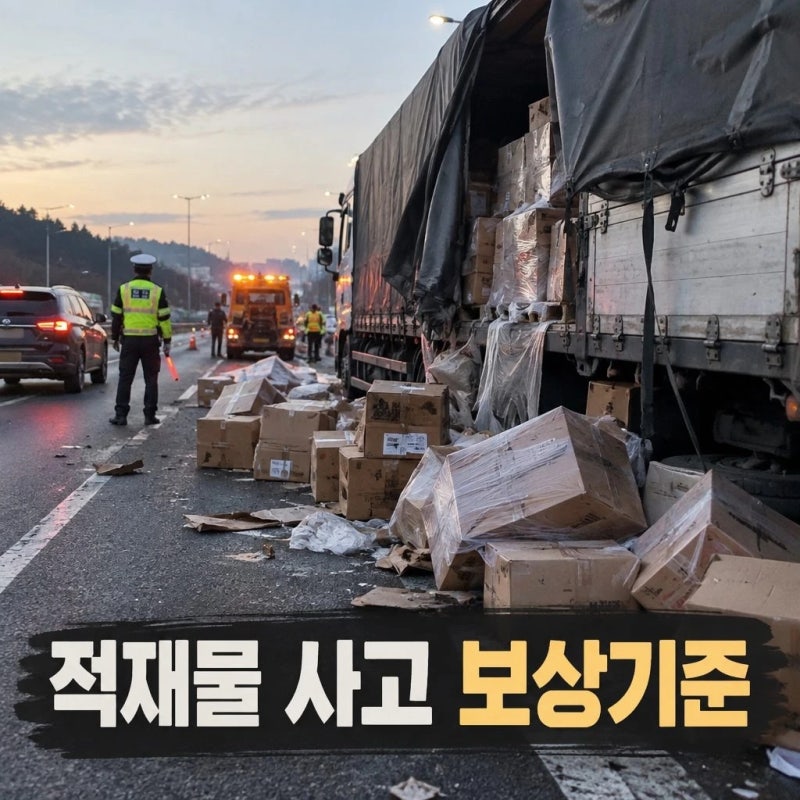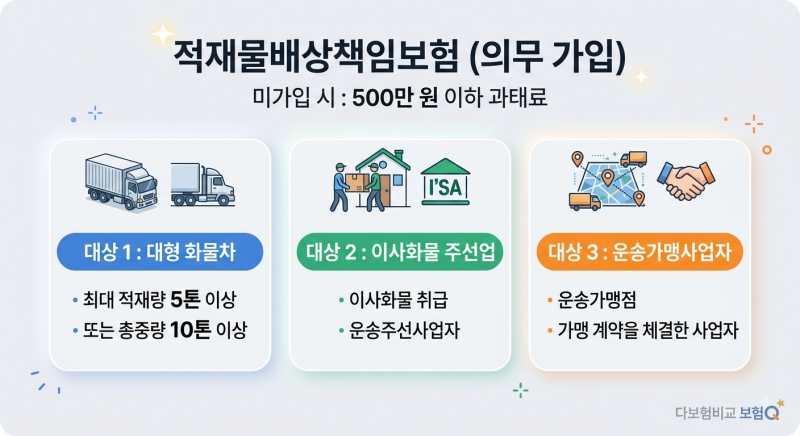
적재물배상책임보험은 운송 중인 화물의 파손, 분실, 훼손 등에 대비하여 화주에게 손해를 배상하기 위한 보험입니다. 일반 자동차보험이 차량이나 인명 피해를 보장하는 것과 달리, 이 보험은 운송하는 화물 자체의 손해를 보장한다는 점에서 그 중요성이 강조되고 있습니다. 특히 화물자동차 운수사업법에 따라 최대 적재량 5톤 이상 또는 총중량 10톤 이상인 화물차는 의무적으로 가입해야 하며, 미가입 시 과태료가 부과될 수 있습니다.
많은 운송사업자들이 적재물배상책임보험에 가입했으니 모든 손해가 보장될 것이라는 오해를 하곤 합니다. 하지만 화장품, 의약품, 유리제품 등 파손 및 변질 가능성이 큰 품목은 보상 제외 항목으로 분류될 수 있으며, 법적 최소 보장 한도인 2,000만 원으로는 고가 화물의 실제 손해액을 보전하기 어려울 수 있습니다. 또한, 화주와의 계약 조건과 보험의 보장 범위가 일치하는지 사전에 확인하지 않으면 사고 발생 시 분쟁으로 이어질 위험이 있습니다.
따라서 운송사업자는 자신의 운송 형태와 화물 종류에 맞춰 보장 한도를 넉넉하게 설정하고, 필요한 경우 추가 특약을 검토하는 것이 중요합니다. 냉동·냉장 상태 유지가 필요한 화물을 취급하는 경우 관련 특약을 확인해야 하며, 운송 중 사고뿐만 아니라 운송 과정에서 발생할 수 있는 다양한 상황에 대비하여 약관을 면밀히 검토해야 합니다. 보험 가입 전 차량 정보, 운송 화물 종류, 사업 경력 등을 미리 정리하여 상담하면 더욱 정확한 보장 설계를 받을 수 있습니다.