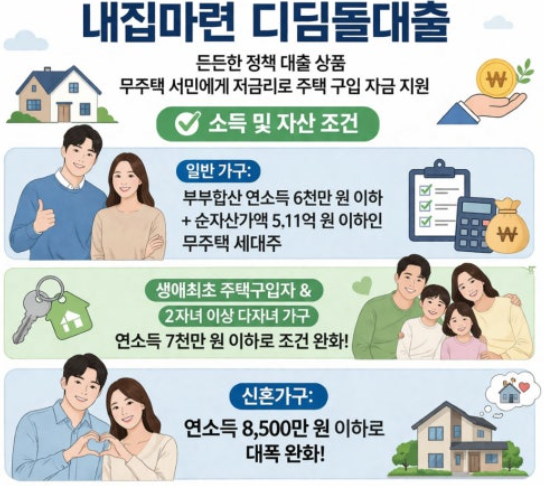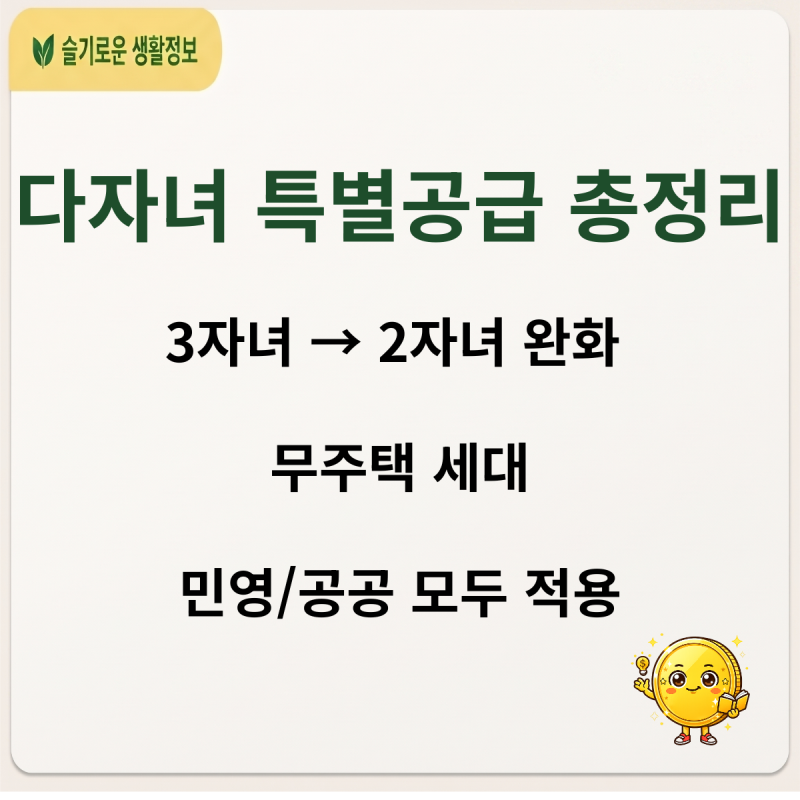
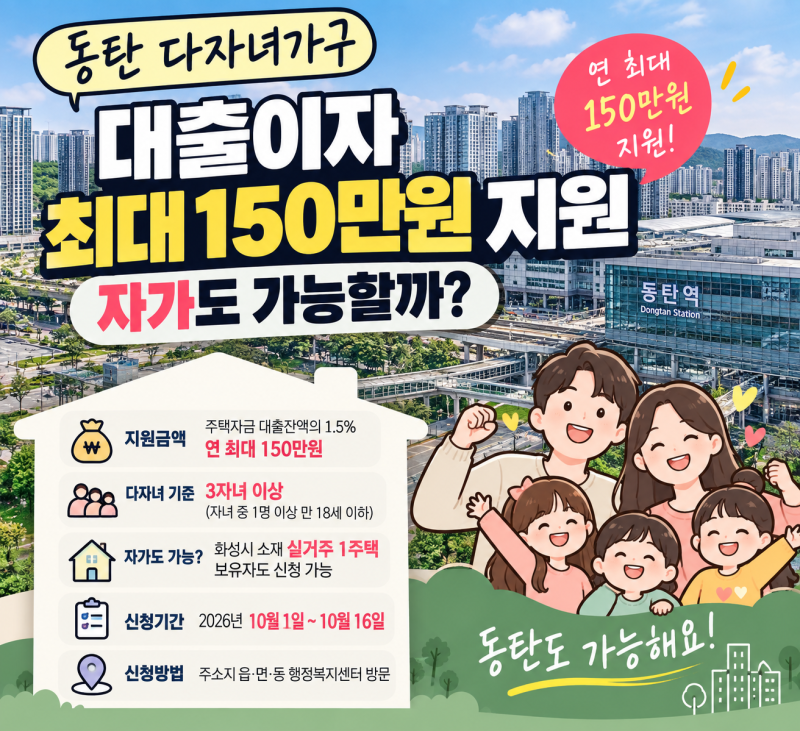
최근 다자녀 가구를 위한 대출 상품들이 확대되면서 많은 관심이 집중되고 있습니다. 특히 과거 3자녀 이상에게만 적용되던 혜택이 2자녀 가구까지 완화되면서, 특례전세자금보증, 주택담보대출 우대금리, 청약 특별공급 등 다양한 분야에서 지원을 받을 수 있게 되었습니다. 이는 주거 안정과 내 집 마련을 희망하는 다자녀 가구에 실질적인 도움을 제공하며 긍정적인 변화를 이끌고 있습니다.
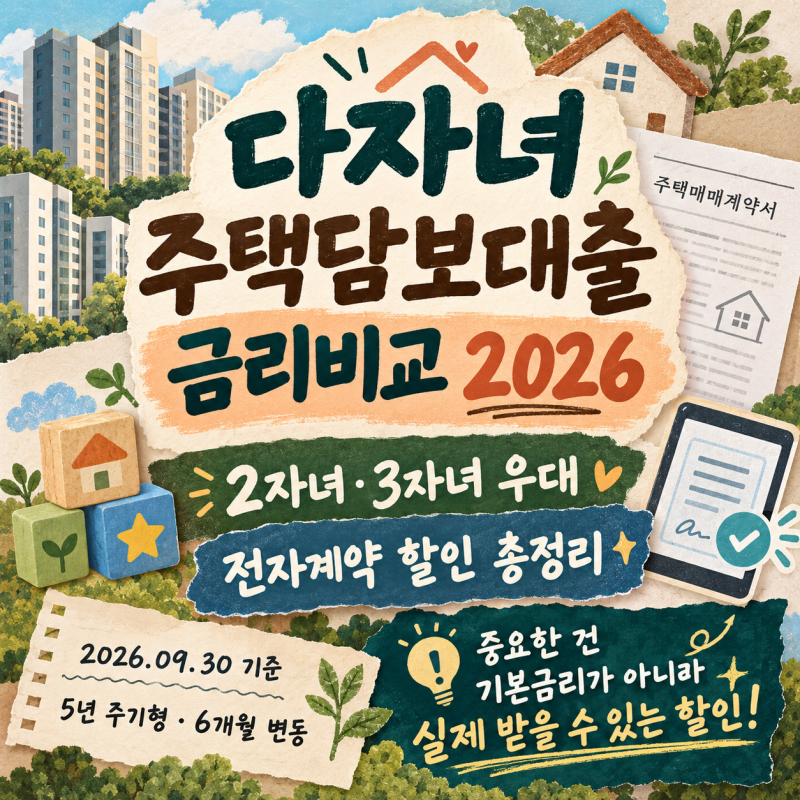
블로거들은 다자녀 대출 조건에 대해 특례전세자금보증의 자녀 수 기준 완화(2자녀 이상)와 임차보증금 한도(수도권 7억, 지방 5억)를 강조합니다. 반면, 다른 블로거들은 일반 은행 주택담보대출의 자녀 수별 우대금리 차이와 전자계약 할인 중복 적용 여부에 주목하며, 정책대출과 일반대출의 구분을 중요하게 다룹니다. 또한, 청약 특별공급의 경우 민간분양과 공공분양 모두 2자녀부터 자격이 주어지며, 출산 가구 소득 및 자산 요건 추가 완화 혜택을 상세히 분석하고 있습니다.
다자녀 대출을 고려할 때는 단순히 최대 한도나 최저 금리만 보기보다는, 본인의 자녀 수와 주택 유형, 소득 및 자산 조건에 따라 실제 적용 가능한 혜택을 면밀히 확인해야 합니다. 특히 은행별로 미성년 자녀 수 우대 기준과 전자계약 할인 중복 적용 여부가 다르므로, 계약 전 반드시 금융기관 상담을 통해 정확한 조건을 파악하는 것이 중요합니다. 태아도 자녀 수에 포함되는 등 세부적인 기준을 확인하여 자신에게 가장 유리한 대출 상품을 선택하시기 바랍니다.