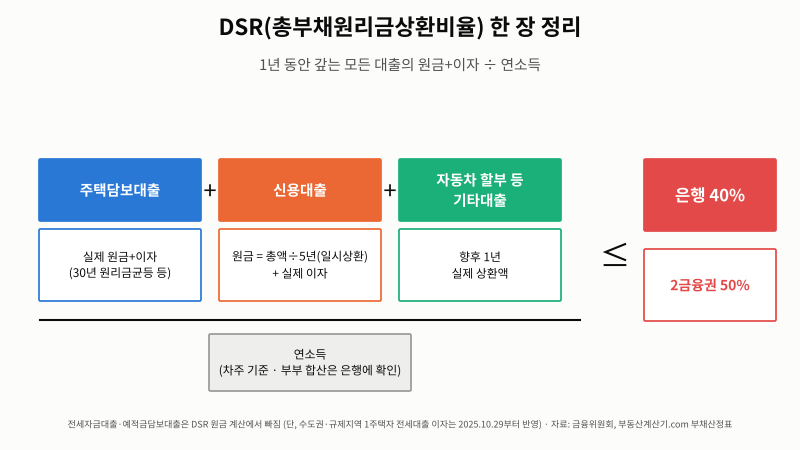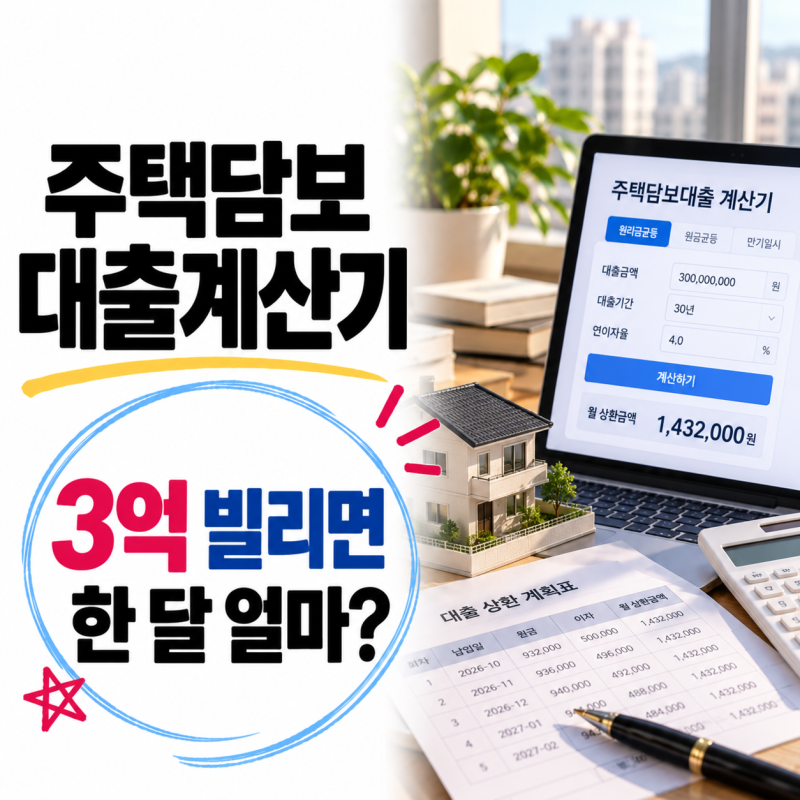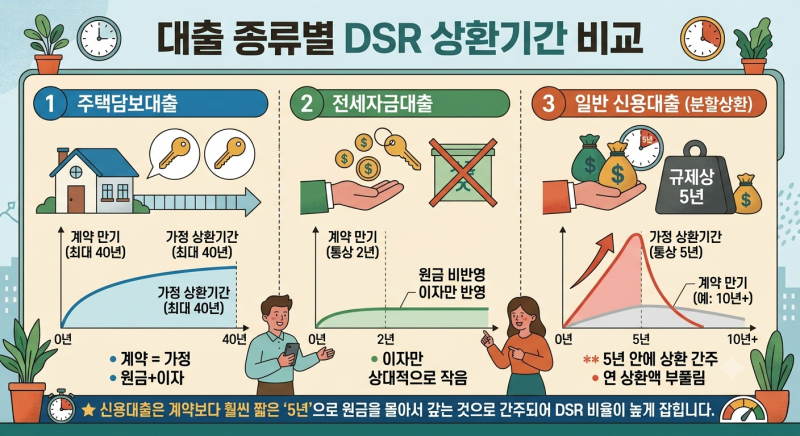
주택담보대출(주담대) 한도 계산은 LTV, 주택가격별 한도, DSR 등 다양한 규제와 조건에 따라 복합적으로 결정됩니다. 특히 DSR(총부채원리금상환비율)은 연소득 대비 연간 원리금 상환액을 기준으로 대출 가능 금액을 산정하며, 최근 스트레스 DSR 도입으로 실제 대출 한도가 크게 달라지고 있습니다. 많은 블로거들이 연봉별 주담대 한도 계산 예시를 제시하며, 복잡한 규제 속에서 개인이 받을 수 있는 실제 대출 금액을 가늠하는 데 도움을 주고 있습니다.
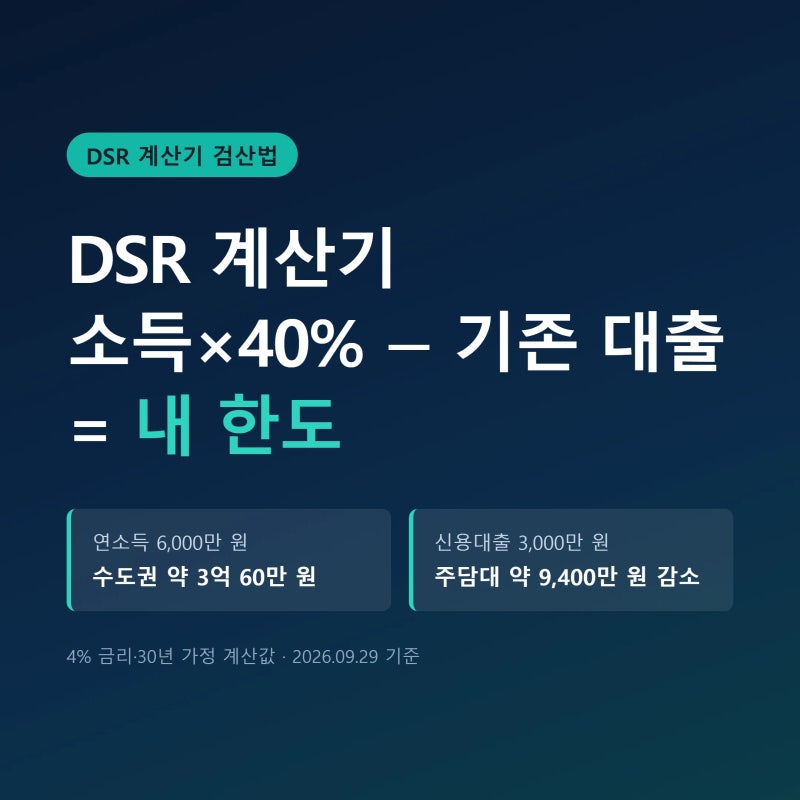
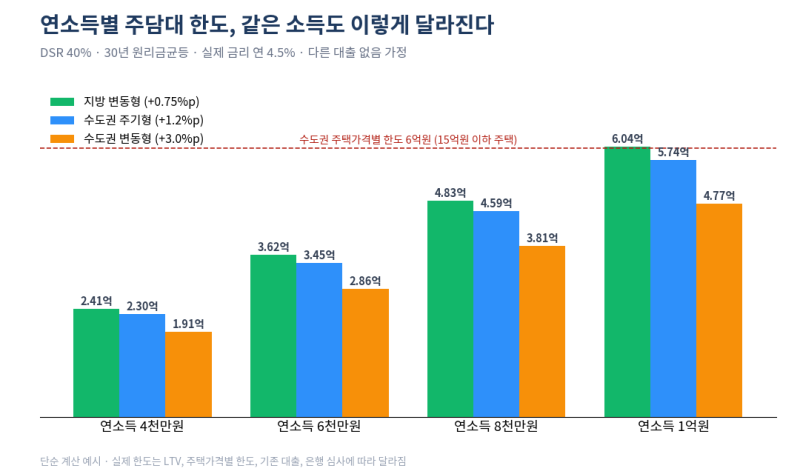
블로거들의 분석에 따르면, 동일한 연봉이라도 수도권과 지방, 변동금리와 주기형 금리, 기존 대출 유무에 따라 주담대 한도가 수천만 원씩 차이 나는 것으로 나타났습니다. 이는 스트레스 DSR 적용 시 수도권 및 규제지역에 더 높은 스트레스 금리가 가산되기 때문입니다. 또한, LTV가 집값 대비 대출 비율의 상한선이라면, DSR은 소득을 기준으로 실제 상환 능력을 평가하여 최종 한도를 결정하는 핵심 지표로 작용하고 있습니다. 일부 블로거는 연봉 5천만 원 기준 DSR 40%를 적용했을 때의 대출 가능 금액을 구체적인 예시로 들어 설명하며, LTV만 보고 대출 한도를 오해하는 경우가 많다고 지적합니다.
주담대 한도를 정확히 계산하기 위해서는 소득, 스트레스 금리, 집값 상한, LTV, 거주 조건 등 다섯 단계를 순서대로 확인하여 가장 작은 값을 실제 한도로 삼아야 합니다. 특히 2025년 10월 16일부터 수도권 및 규제지역 주담대에 스트레스 금리 최소 3%가 적용되어 변동형 한도가 14.7% 줄어들었으며, 주택 구입 목적 주담대는 집값 구간별 상한액이 정해져 있습니다. 은행 방문 전 금융위원회 자료를 바탕으로 본인의 상황에 맞는 한도 계산 순서를 미리 파악하고, 기존 신용대출이나 전세대출 이자가 있다면 한도가 더 줄어들 수 있다는 점을 고려하는 것이 중요합니다.