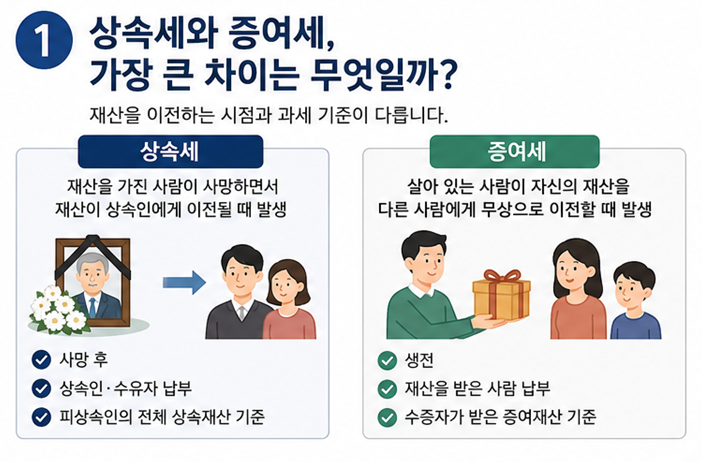
현재 , 자산의 무상 이전과 관련하여 상속세와 증여세에 대한 관심이 높아지고 있습니다. 두 세금은 재산이 대가 없이 이전된다는 공통점을 가지지만, 과세 시점과 방식, 납세의무자 등 여러 면에서 본질적인 차이를 보입니다.
특히 유산세 방식과 유산취득세 방식의 구분은 세금 부담에 결정적인 영향을 미치므로 정확한 이해가 중요합니다. 상속세는 피상속인의 전체 유산총액을 기준으로 과세하는 유산세 방식을 채택하여, 재산 규모가 클수록 높은 누진세율이 적용되어 세 부담이 급격히 증가합니다.
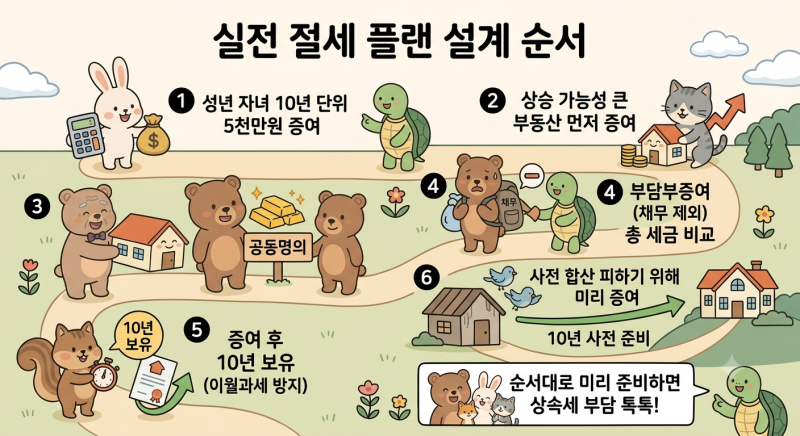
반면 증여세는 수증자가 취득한 개별 재산을 기준으로 과세하는 유산취득세 방식이므로, 재산을 여러 사람에게 분산 증여할 경우 낮은 세율 구간을 적용받아 절세 효과를 기대할 수 있습니다.
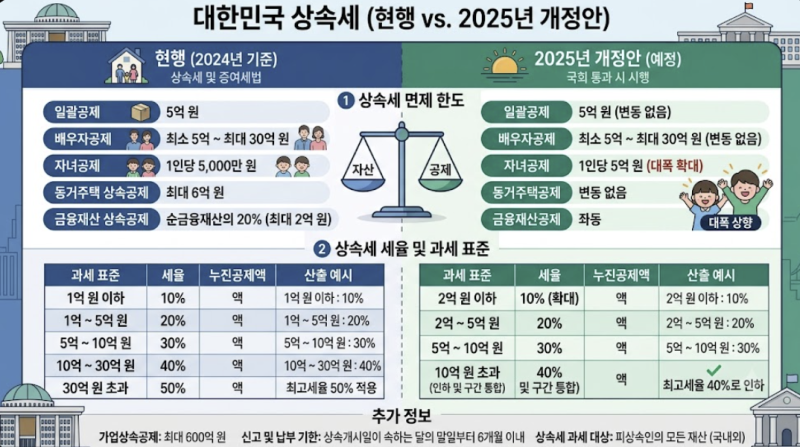
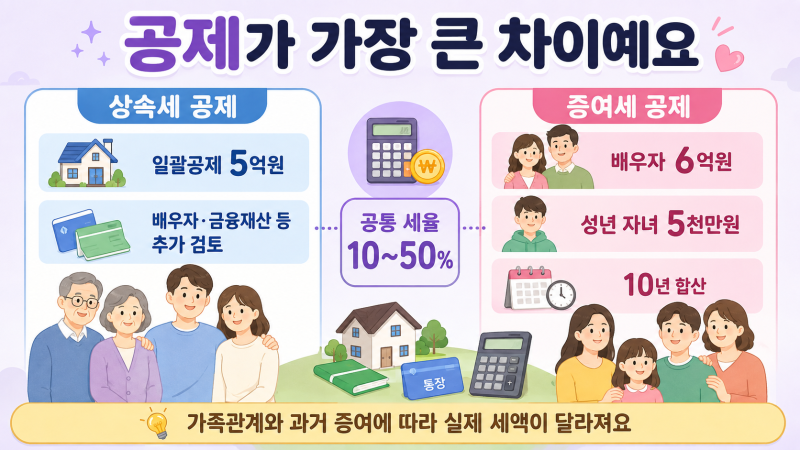
따라서 자산 이전 계획 시에는 상속세와 증여세의 과세 방식 차이를 명확히 이해하고, 각 세목의 공제 한도와 합산 과세 기간을 고려한 전략적인 접근이 필요합니다.
특히 사전 증여를 통해 재산을 분산하거나, 최신 세법 개정 동향을 파악하여 예상 세액을 비교하는 것이 현명한 절세 방안을 찾는 데 도움이 됩니다.