생애최초 주담대는 주택 첫 구매자를 위한 우대 제도로 주목받습니다. LTV, DSR, 한도, 소득 기준 등 다양한 조건이 복합적으로 적용되어 정보 혼란이 큽니다. 지역 및 대출 상품 종류에 따라 적용 조건이 크게 달라지므로 정확한 이해가 중요합니다.
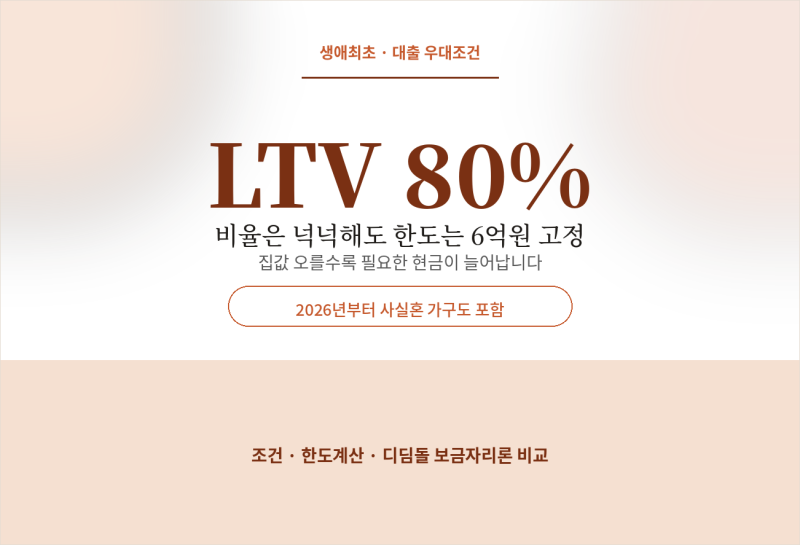
과거 주택 소유 이력과 배우자의 이력까지 면밀히 확인해야 합니다. 실제 블로거들은 생애최초 주담대 LTV가 무조건 80%가 아니라고 강조합니다. 수도권 및 규제지역에서는 LTV가 70%로 강화되었으며, 일반 은행 주담대와 정책 모기지의 소득 기준도 다릅니다.
일반 주담대는 소득 상한이 없어도 DSR 등 상환 능력 심사로 실제 한도가 달라집니다. 생애최초 주담대를 알아볼 때는 본인과 배우자의 과거 주택 보유 이력을 최우선으로 확인해야 합니다.
주택의 위치, 가격, 기존 부채 여부, 대출 상품 선택에 따라 최종 한도가 결정됩니다. 따라서 막연한 정보보다는 최신 금융 규제와 본인의 상황에 맞는 조건을 꼼꼼히 비교하는 것이 현명합니다.