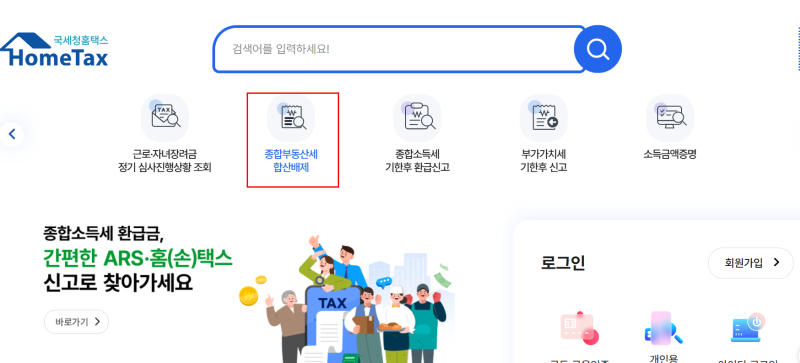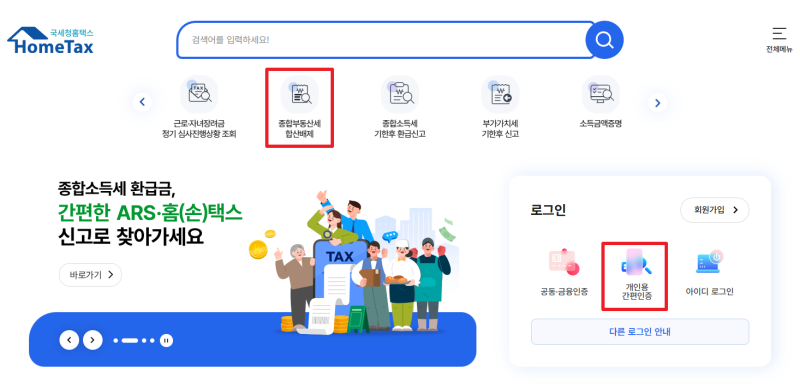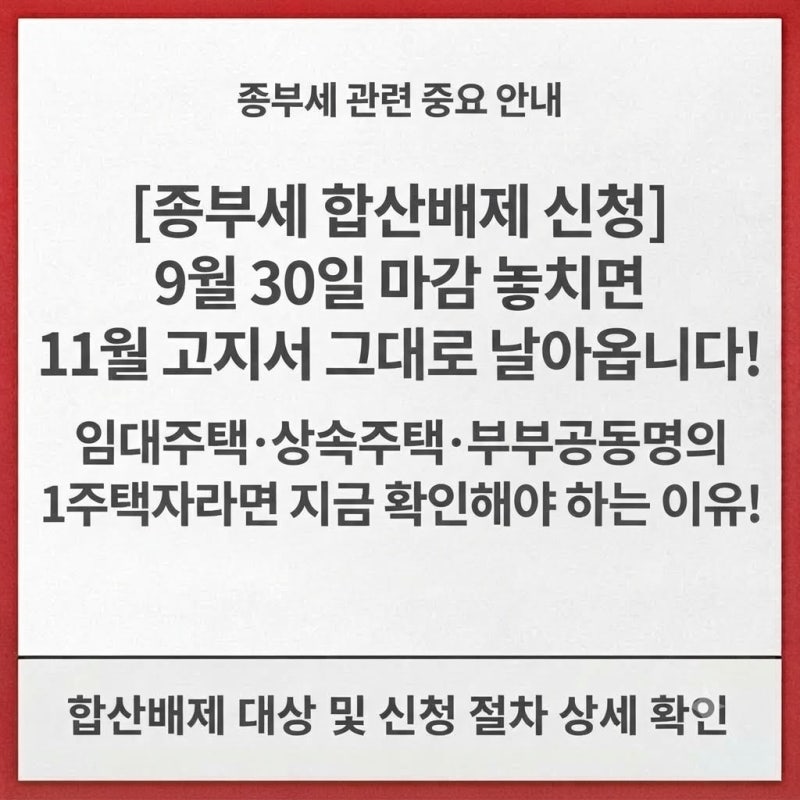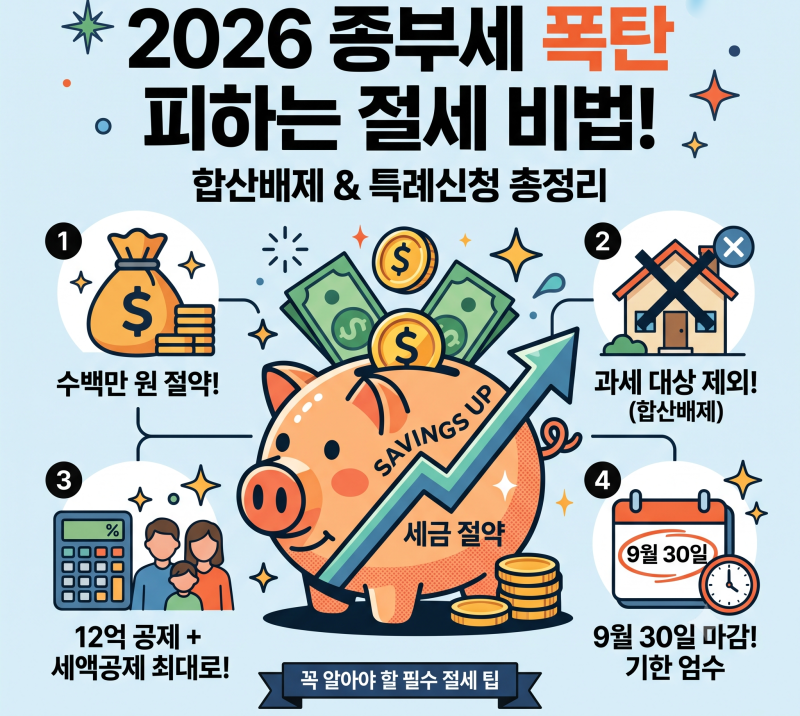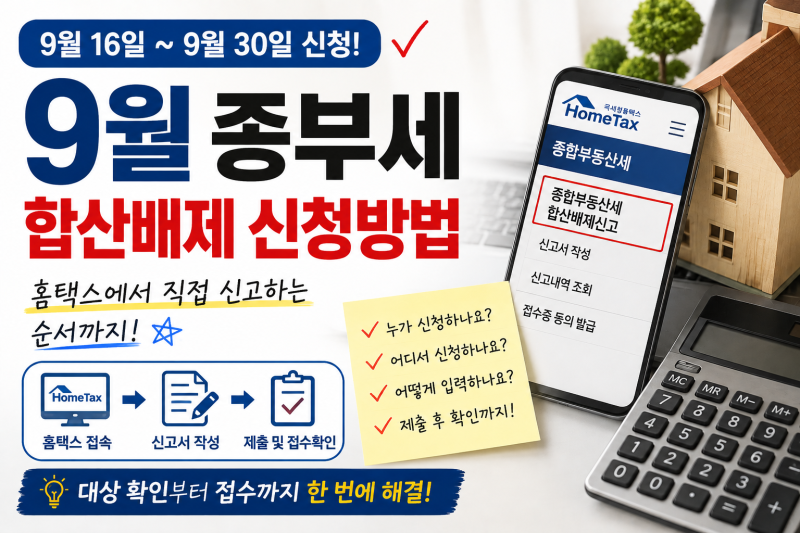
종합부동산세 합산배제는 다주택자나 임대사업자가 보유한 특정 주택에 대해 종부세 과세 대상에서 제외해주는 제도로, 매년 9월 16일부터 30일까지 신청이 이루어집니다. 이 제도는 국가 정책상 서민 주거 안정을 돕는 임대주택 등에 대해 무거운 세금을 매기는 것이 불합리하다는 판단하에 도입되었으며, 납세자가 직접 기한 내에 신고해야만 세금 혜택을 받을 수 있습니다. 합산배제를 적용받으면 해당 주택의 공시가격이 과세 대상에서 제외되어 12월에 부과되는 세금이 크게 줄어들 수 있습니다.
블로거들은 9월 신청 기간을 놓쳤더라도 12월 1일부터 15일까지 종부세를 직접 신고하면서 합산배제를 적용할 수 있다고 안내하고 있습니다. 또한, 고지서대로 이미 납부했다면 납부기한이 지난 뒤 5년 안에 경정청구를 통해 돌려받을 수도 있습니다. 특히 최근에는 세무서 사업자등록 업종 요건이 완화되어 '주택임대업'이 아니어도 사업자등록만 있다면 합산배제가 가능해졌으나, 구청 임대사업자 등록과 임대 조건(가격, 임대기간, 임대료 5% 상한 등)은 여전히 충족해야 합니다.
다만, 6월 1일 기준으로 임대 중인 주택에 대해 구청 임대등록이나 세무서 사업자등록이 9월 30일까지 완료되지 않았다면 해당 연도 합산배제는 어렵다는 점을 주의해야 합니다. 조세심판원 결정 사례에서도 기한을 넘겨 등록했다가 경정청구를 거부당한 경우가 있어, 이 부분은 늦으면 고칠 수 없는 중요한 요건으로 강조됩니다. 따라서 합산배제 신청 시에는 임대주택 요건과 등록 기한을 철저히 확인하는 것이 중요합니다.