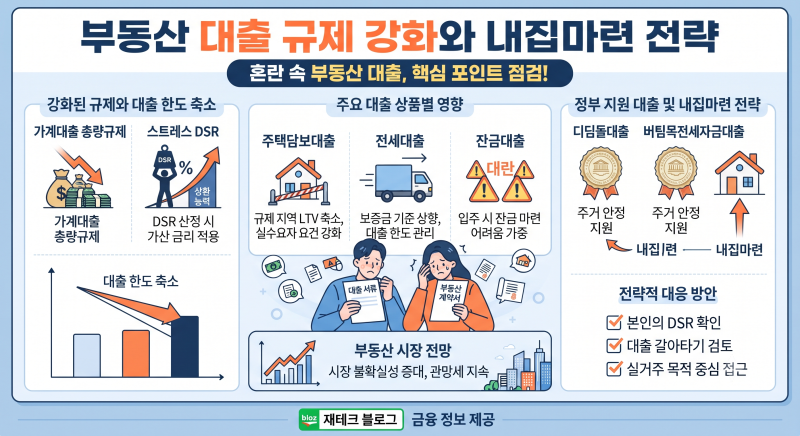
2027년부터 비거주 1주택자에 대한 전세대출 규제가 강화될 예정입니다. 정부는 갭투자를 통한 투기적 주택 보유를 막기 위해 수도권 및 규제지역 아파트를 보유하고 해당 주택을 임대 중이며, 본인과 배우자 모두 해당 아파트에 실제 거주한 적이 없는 1주택자에게 전세대출 신규 취급 및 만기 연장을 제한합니다. 이는 8·13 부동산 대책의 일환으로, 약 6만 건, 9조 3천억 원 규모의 전세대출에 영향을 미칠 것으로 예상됩니다.
실제 블로그 후기들을 살펴보면, 이번 규제에서 가장 논란이 되는 부분은 '실거주 이력'입니다. 본인이나 배우자가 보유 주택에 단 하루라도 실제 거주한 이력이 있다면 규제 대상에서 제외되며, 별도의 최소 거주 기간은 설정되지 않았습니다. 또한, 직계존비속에게 임대한 경우도 규제 대상에서 제외됩니다. 하지만 전세퇴거자금대출의 경우, 1주택자의 한도가 LTV 70%에서 40% 수준으로 줄어드는 등 여전히 제한이 따릅니다.
오피스텔은 금융권 여신 심사상 비주택으로 분류되어 6.27 대책 등 주택 규제에서 제외됩니다. 따라서 오피스텔 전세퇴거자금대출은 규제지역 여부와 무관하게 LTV 최대 70% 수준까지 유동성 확보가 가능합니다. 1주택자는 자신의 주택 보유 현황과 실거주 이력을 정확히 파악하고, 오피스텔 등 준주택의 규제 차이를 이해하여 자금 조달 계획을 세우는 것이 중요합니다.