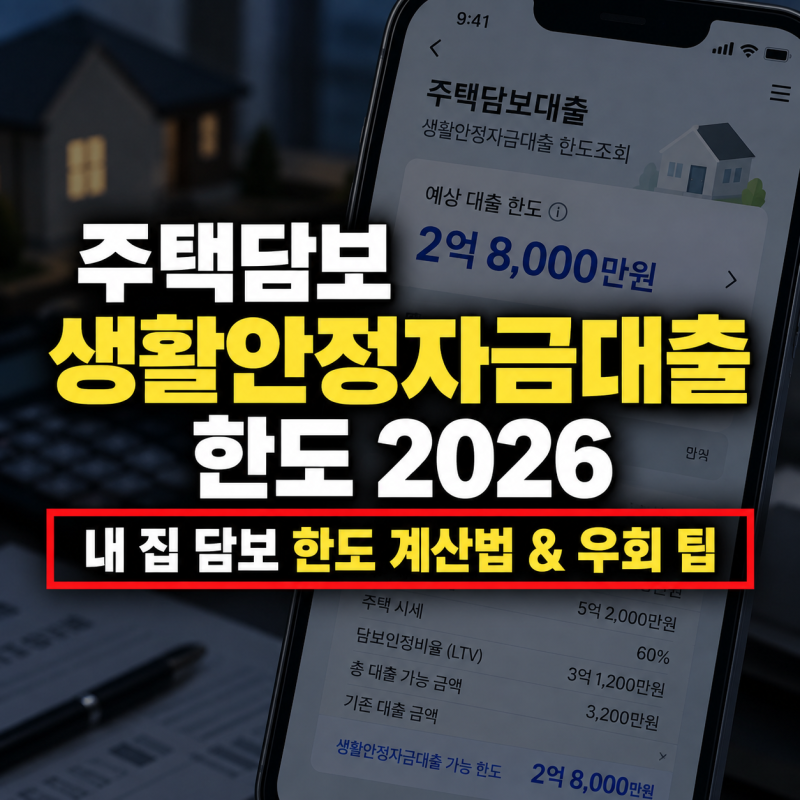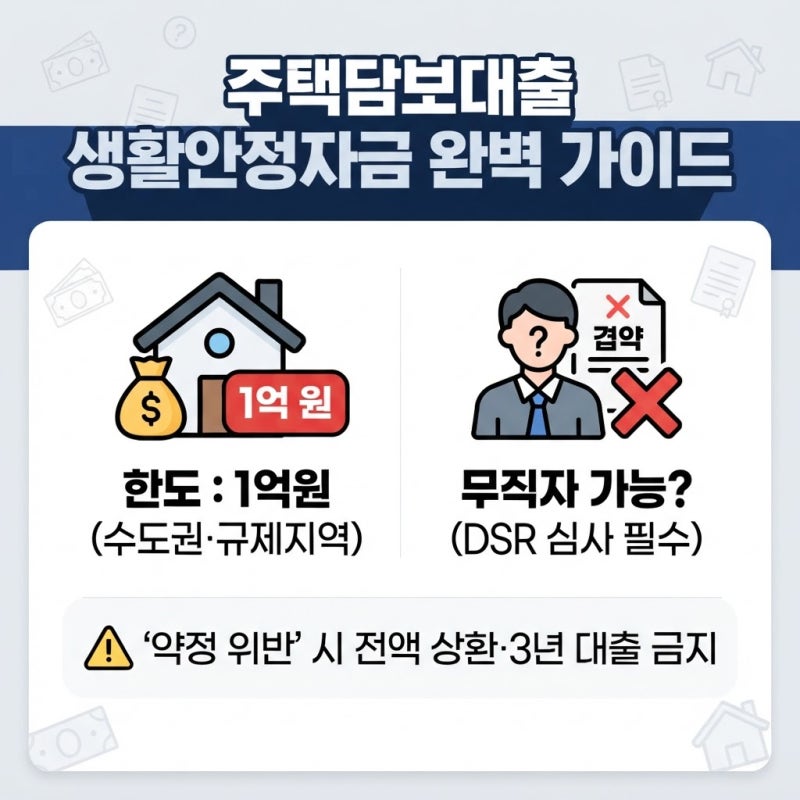
주택담보 생활자금대출은 주택 구입 외의 목적으로 보유 주택을 담보로 생활비, 의료비, 기존 부채 상환 등에 활용하는 대출입니다. 2025년 6월 28일부터 수도권 및 규제지역 주택을 담보로 할 경우 최대 1억 원으로 한도가 제한되었으며, 2주택 이상 보유자는 대출이 금지되는 등 가계부채 관리 강화 방안이 적용되고 있습니다. 지방 주택의 경우 금융회사가 한도를 자율적으로 정하며, LTV와 DSR 규제는 그대로 적용됩니다.
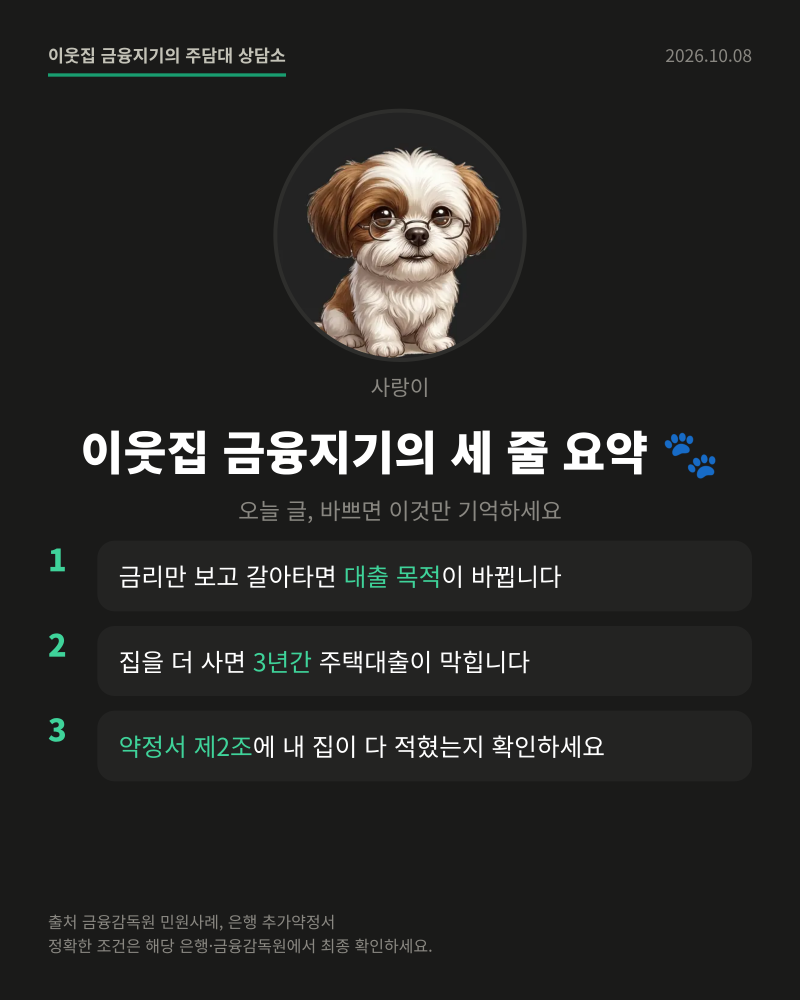
블로거들은 주택담보 생활자금대출의 한도 계산 시 LTV와 DSR 규제가 핵심적인 요소라고 강조합니다. 특히 DSR 40% 규제로 인해 원하는 금액이 나오지 않을 경우, 2금융권의 DSR 50% 우회 전략이나 개인사업자 자격을 활용한 사업자 주담대를 고려할 수 있다고 설명합니다. 또한, 신용대출이나 마이너스통장을 먼저 받으면 DSR이 상승하여 한도가 줄어들 수 있으므로, 담보대출을 1순위로 실행하는 것이 유리하다는 실전 팁을 공유하고 있습니다.
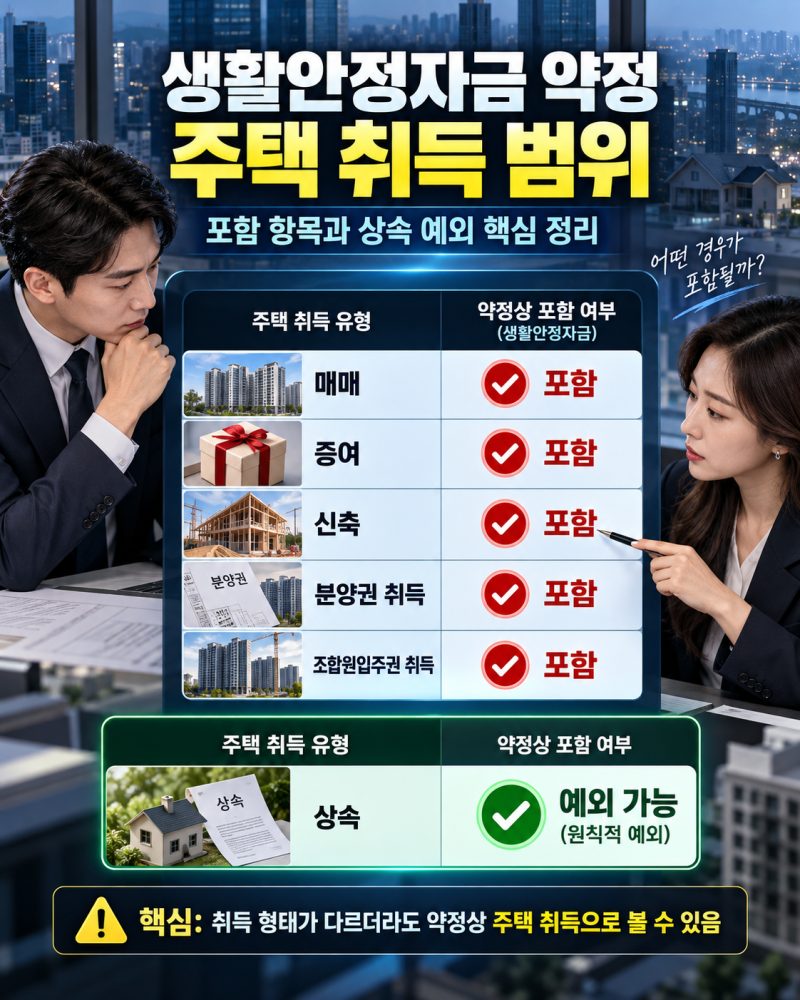
이 대출은 근로복지공단의 정부지원 근로자 생활안정자금과는 운영 기관, 담보 유무, 금리, 한도 등에서 명확한 차이가 있습니다. 주택담보 생활자금대출 신청 전에는 본인의 기존 부채 현황을 면밀히 검토하고, 대출 실행 순서를 신중하게 계획하는 것이 중요합니다. 특히 추가 주택 매수 금지 약정 위반 시 대출이 즉각 회수될 수 있으므로 주의해야 합니다.