최근 금융 시장의 변동성이 커지면서 단기 자금을 효율적으로 운용하려는 소비자들이 저축은행 파킹통장에 주목하고 있습니다. 파킹통장은 하루만 맡겨도 이자를 지급하며 필요할 때 언제든 입출금이 자유롭다는 장점 덕분에, 월급이나 비상금 등 단기 유휴 자금을 보관하는 데 유용하게 활용되고 있습니다. 특히 시중은행의 낮은 금리와 정기예금의 자금 묶임 현상에 대한 대안으로 그 인기가 더욱 높아지고 있습니다.
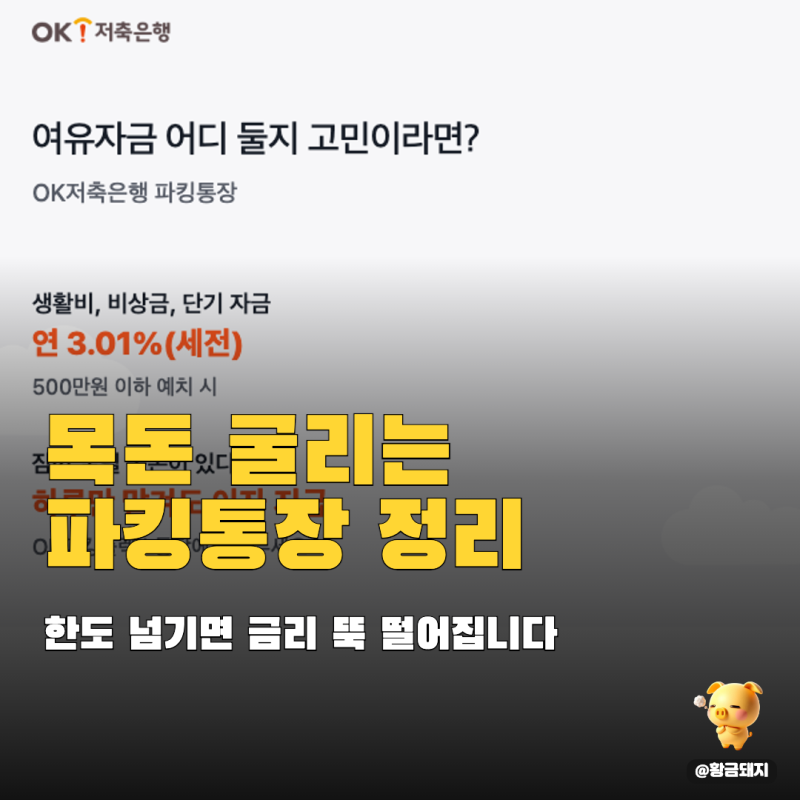
블로그들에서는 저축은행 파킹통장의 높은 금리 혜택을 강조하면서도, 각 상품별 우대 조건과 예치 한도를 꼼꼼히 살펴볼 것을 조언하고 있습니다. 일부 상품은 소액 구간에서 연 8.0%에 달하는 높은 금리를 제공하지만, 신규 가입이나 마케팅 동의, 체크카드 사용 실적 등 특정 조건을 충족해야 하는 경우가 많습니다. 반면, CMA와 비교할 때는 파킹통장이 예금자보호가 적용되어 안정성이 높다는 점을 중요한 차이점으로 언급하고 있습니다.
파킹통장 선택 시에는 자신의 자금 규모와 사용 패턴을 고려하여 소액 고금리 상품과 한도 없는 상품 중 유리한 것을 선택하는 것이 중요합니다. 또한, 예금자보호 한도인 1인당 5천만 원을 초과하는 금액은 여러 저축은행에 분산하여 예치하는 것이 안전하며, 복잡한 우대 조건 없이 높은 기본 금리를 제공하는 상품을 찾는 것도 현명한 방법이 될 수 있습니다.