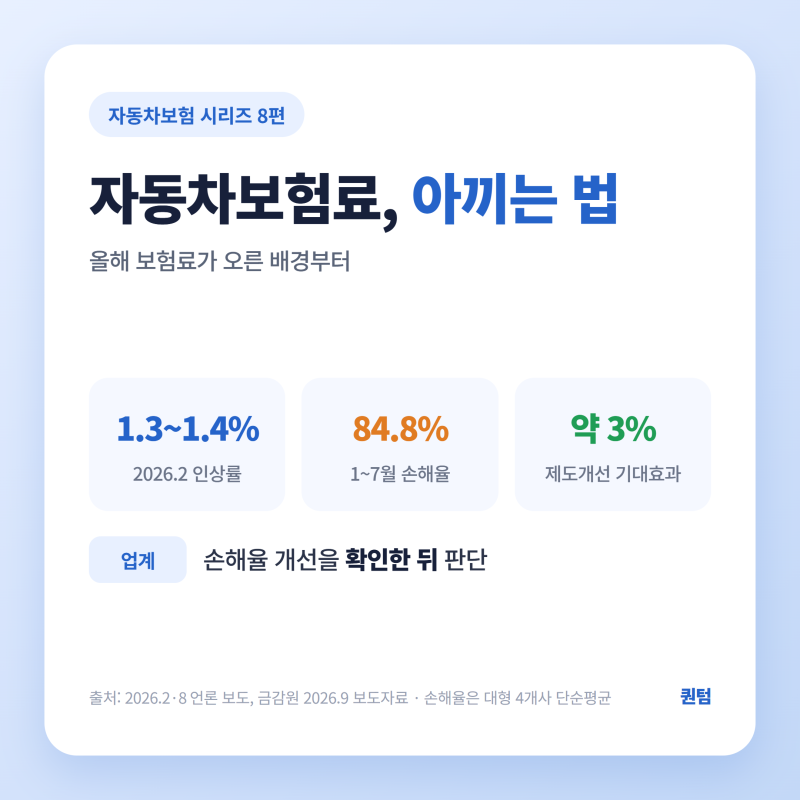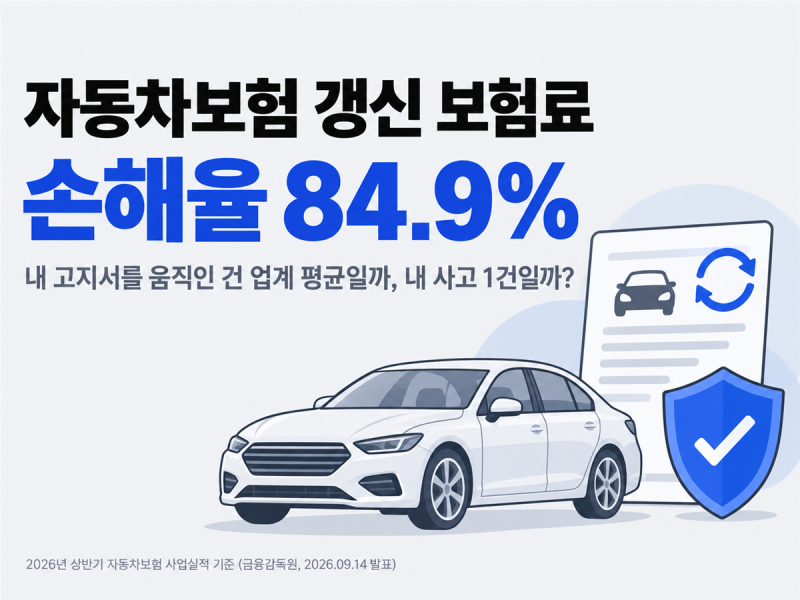
2026년 상반기 자동차보험 합산비율이 101.9%를 기록하며 6년 만에 적자로 전환되었습니다. 이는 보험사가 받은 보험료보다 보험금과 사업비로 지출한 금액이 더 많았음을 의미합니다. 특히 올해 초 주요 손해보험사들이 개인용 자동차보험료를 1.3~1.4% 인상하면서, 많은 운전자가 갱신 시점에 보험료 상승을 경험하고 있습니다. 이러한 요율 인상은 보험업계의 손해율 악화와 밀접한 관련이 있습니다.
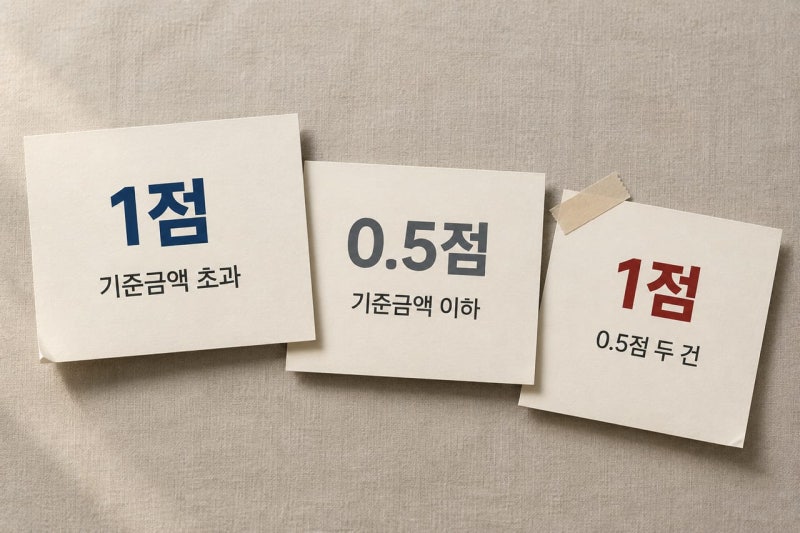
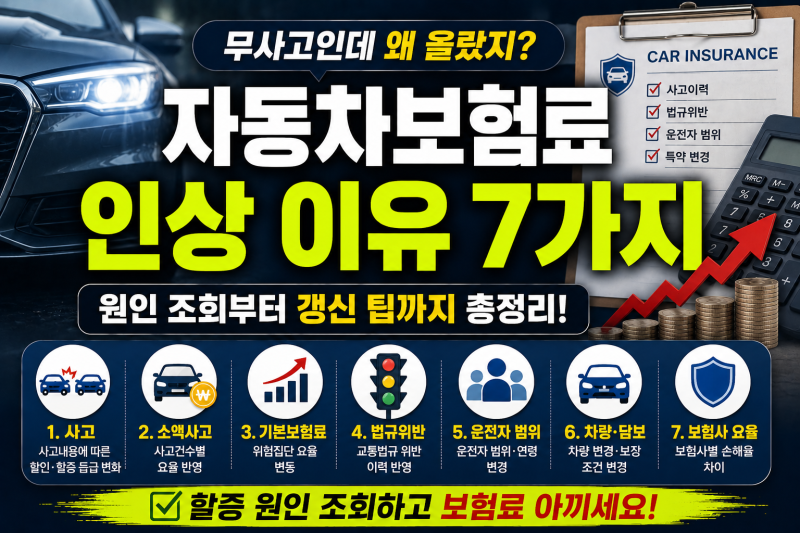
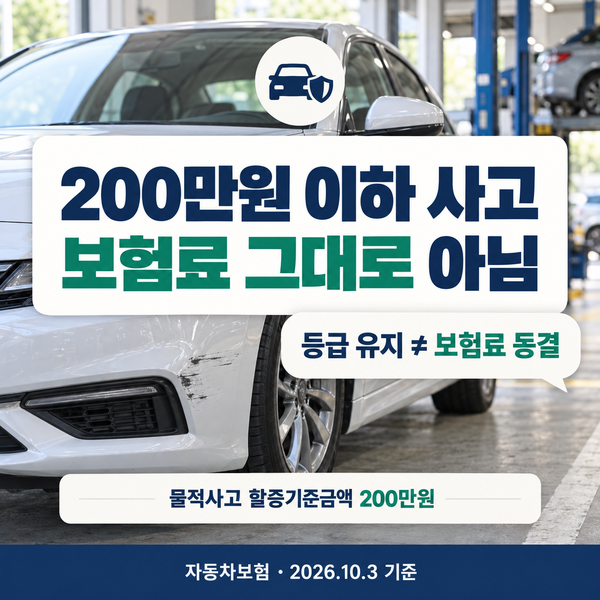
실제 블로그 후기들을 보면, 사고 이력이 없음에도 불구하고 자동차보험료가 인상되어 의아해하는 운전자들이 많습니다. 이는 기본보험료 인상 외에도 차량 종류, 운전자 조건, 가입 경력, 할인 특약, 그리고 사고건수요율 등 다양한 요소가 복합적으로 작용하기 때문입니다. 특히 작은 물적 사고라도 사고건수요율에서는 1건으로 집계되어 보험료 할증에 영향을 미칠 수 있습니다. 사고 건수는 줄었지만, 사고당 처리 비용이 증가한 것도 손해율 상승의 원인으로 분석됩니다.
따라서 갱신 보험료가 크게 올랐다면, 단순히 기본 요율 인상뿐만 아니라 개인 조건의 변화를 면밀히 확인해야 합니다. 보험사별 요율 차이와 다양한 할인 특약을 비교하고, 자신의 운전 습관과 차량 상태에 맞는 최적의 조건을 찾아보는 것이 중요합니다. 갱신 견적을 받기 전, 자신의 사고 이력과 할인·할증 요인을 미리 파악하여 불필요한 보험료 지출을 줄이는 현명한 접근이 필요합니다.