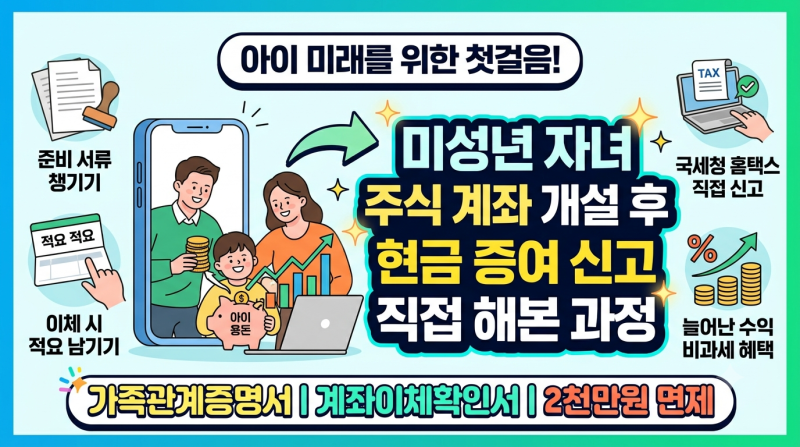

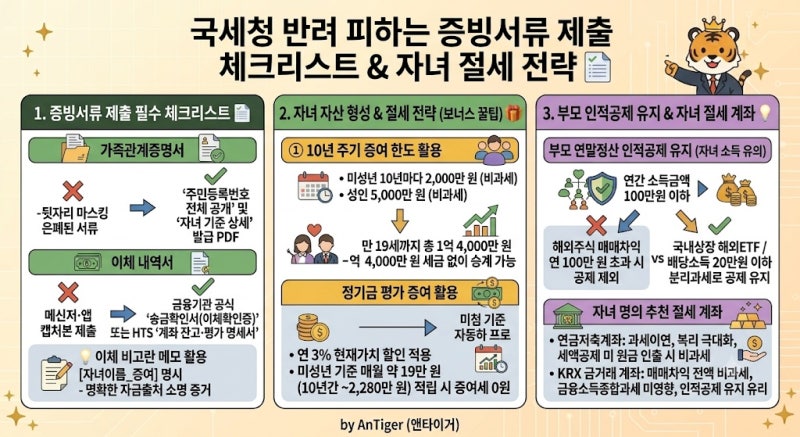
자녀 주식계좌 증여 신고는 미성년 자녀의 미래 자산 형성을 위한 중요한 과정으로, 부모가 자녀 명의의 계좌에 자금을 이체하여 주식을 매수할 경우 증여로 간주됩니다. 미성년 자녀에게는 10년간 합산 2천만 원까지 증여세가 면제되며, 성년 자녀는 5천만 원까지 비과세 혜택을 받을 수 있습니다. 이 비과세 한도 내에서는 세금이 발생하지 않더라도 증여 사실을 명확히 기록하기 위해 홈택스를 통한 신고가 권장됩니다.
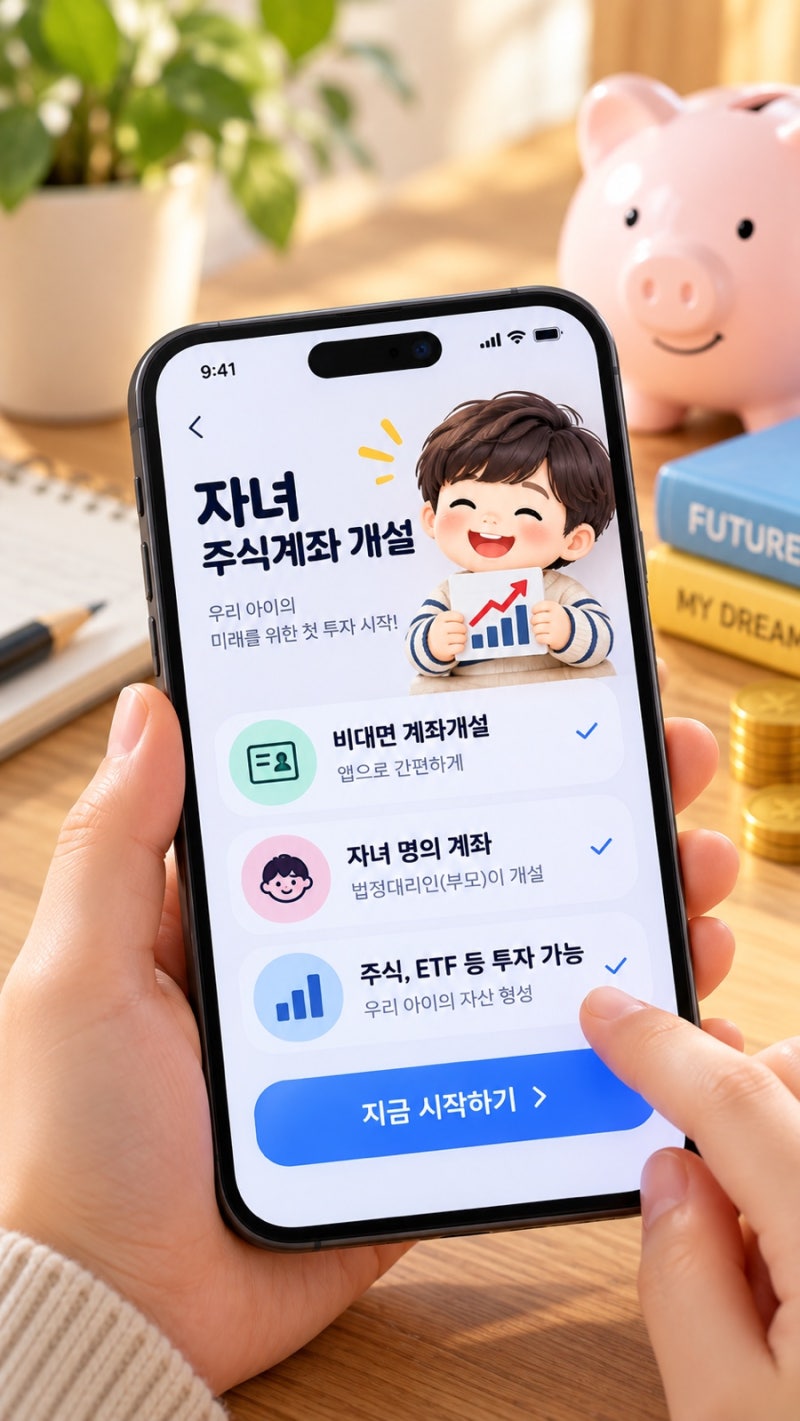
블로그들에서는 자녀 주식계좌 개설 시 필요한 서류로 자녀 기준의 가족관계증명서와 기본증명서 상세본을 강조하며, 비대면 개설이 가능하다고 안내합니다. 증여세 신고는 증여받은 날이 속하는 달의 말일부터 3개월 이내에 완료해야 하며, 부모 외 조부모 등 직계존속으로부터 받은 금액도 10년 합산 한도에 포함되므로 주의가 필요합니다. 또한, 증여 신고 후 부모가 자녀 계좌에서 잦은 단타 매매를 할 경우 차명계좌로 오인될 수 있다는 점을 지적합니다.
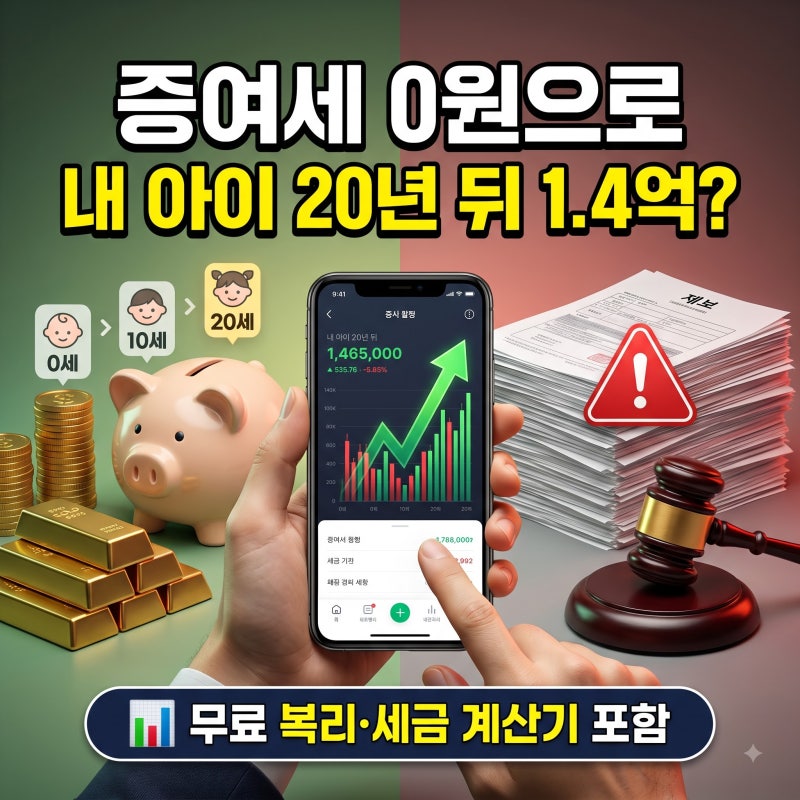
자녀 주식계좌 증여는 10년 단위로 비과세 한도를 재활용할 수 있어 장기적인 자산 증식에 유리합니다. 예를 들어, 0세에 2천만 원, 10세에 2천만 원, 성년이 되는 20세에 5천만 원을 증여하면 총 9천만 원까지 세금 없이 자산을 물려줄 수 있습니다. 증여 신고 시에는 자녀 계좌로 돈을 보낸 날짜와 금액, 송금인을 명확히 기록하고 이체 내역을 보관하는 것이 추후 자금 출처 증명에 도움이 됩니다.