

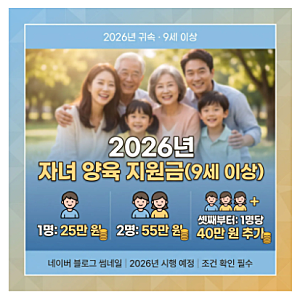

자녀세액공제 개정으로 연령 기준이 조정되어 연말정산 시 주의가 필요합니다. 기존 8세 이상에서 2026년 귀속분부터 9세 이상으로 상향 조정되었으며, 2029년까지 매년 1세씩 단계적으로 높아져 2030년부터는 13세 이상 자녀에게 적용됩니다. 공제 금액은 자녀 1명당 25만 원, 2명 55만 원, 셋째부터 1명당 40만 원이 추가되는 방식으로 유지됩니다. 이는 세액공제 방식으로 산출세액에서 직접 차감되는 형태이며, 현금 지급이 아님을 이해하는 것이 중요합니다.
자녀세액공제 나이 상향은 아동수당 지급 대상 연령이 13세 미만으로 확대된 것에 맞춰 중복 수혜를 방지하기 위함입니다. 따라서 자녀가 8세에서 12세 사이인 경우, 세액공제 대신 아동수당을 받게 됩니다. 맞벌이 부부의 경우 자녀를 기본공제 대상자로 등록할 때 중복 공제를 피하고, 부부 중 소득이 높은 쪽에 등록하는 것이 유리합니다. 또한, 자녀의 연 소득금액이 100만 원을 초과하면 공제 대상에서 제외되므로, 대학생 자녀의 아르바이트 소득 등을 미리 확인해야 합니다.
출산 또는 입양한 해에는 일반 자녀세액공제와 별도로 출산·입양 세액공제를 받을 수 있습니다. 첫째 30만 원, 둘째 50만 원, 셋째 이상 70만 원이 추가 공제되며, 신생아도 나이와 관계없이 이 혜택을 적용받습니다. 과거 블로그 내용에 따르면, 2017년생 자녀는 단계적 상향에서 제외되어 최근 2029년까지 아동수당을 받고, 자녀세액공제는 13세가 되는 2030년부터 적용받는 특례가 있습니다. 연말정산 시 홈택스 안내나 세무 전문가의 도움을 받아 정확한 정보를 확인하는 것이 바람직합니다.