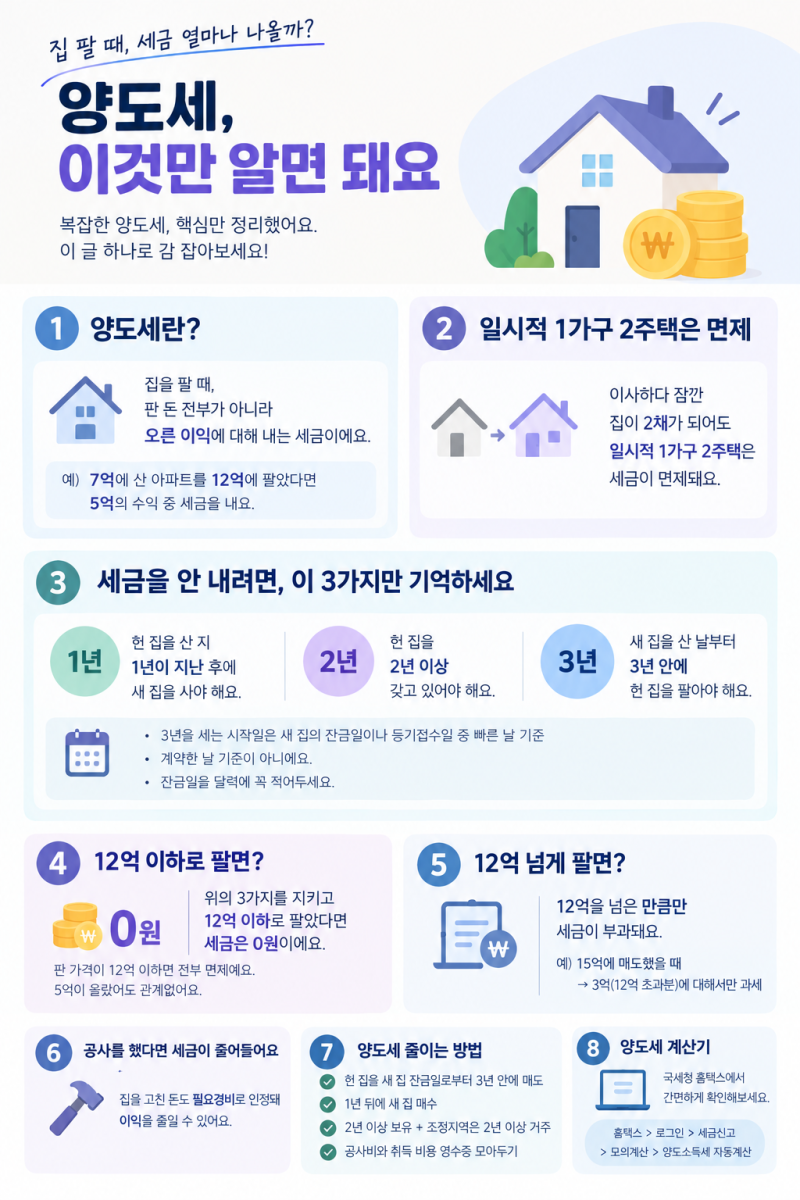
일시적 1가구 2주택 양도세 비과세는 기존 주택을 보유한 상태에서 새로운 주택을 취득하여 일시적으로 2주택이 된 경우, 특정 조건을 충족하면 양도소득세 부담을 덜어주는 제도입니다. 이 제도는 이사나 합가 등 불가피하게 주택을 추가 취득하게 된 납세자들의 세금 부담을 완화하기 위해 마련되었습니다. 비과세 혜택을 받기 위해서는 기존 주택 취득 후 1년 이상 경과 후 신규 주택을 취득해야 하며, 신규 주택 취득일로부터 3년 이내에 기존 주택을 양도해야 합니다.
블로거들은 일시적 1가구 2주택 비과세 요건 중 특히 3년 처분 기한과 2년 보유 및 거주 요건에 주목합니다. 과거 조정대상지역 여부에 따라 처분 기한이 1~2년으로 달랐던 점이 현재는 지역 구분 없이 3년으로 일원화되어 납세자에게 더 많은 여유가 생겼다는 점을 강조합니다. 또한, 양도세 비과세는 반드시 먼저 보유했던 종전 주택을 매도할 때만 적용되므로, 매도 순서를 잘못 선택하면 세금 폭탄을 맞을 수 있다는 점을 중요한 주의사항으로 언급합니다.
양도세 계산 시에는 취득세, 법무사 수수료, 중개수수료 등 필요경비를 공제받을 수 있으며, 샤시 교체나 발코니 확장과 같이 주택 가치를 높인 공사비도 포함됩니다. 만약 3년 처분 기한이 임박했다면 시세보다 약간 낮은 가격으로라도 매도 계약을 체결하고 잔금을 치르는 것이 유리할 수 있습니다. 양도일은 매매 잔금일과 등기 접수일 중 빠른 날을 기준으로 하므로 날짜 계산에 신중해야 합니다.