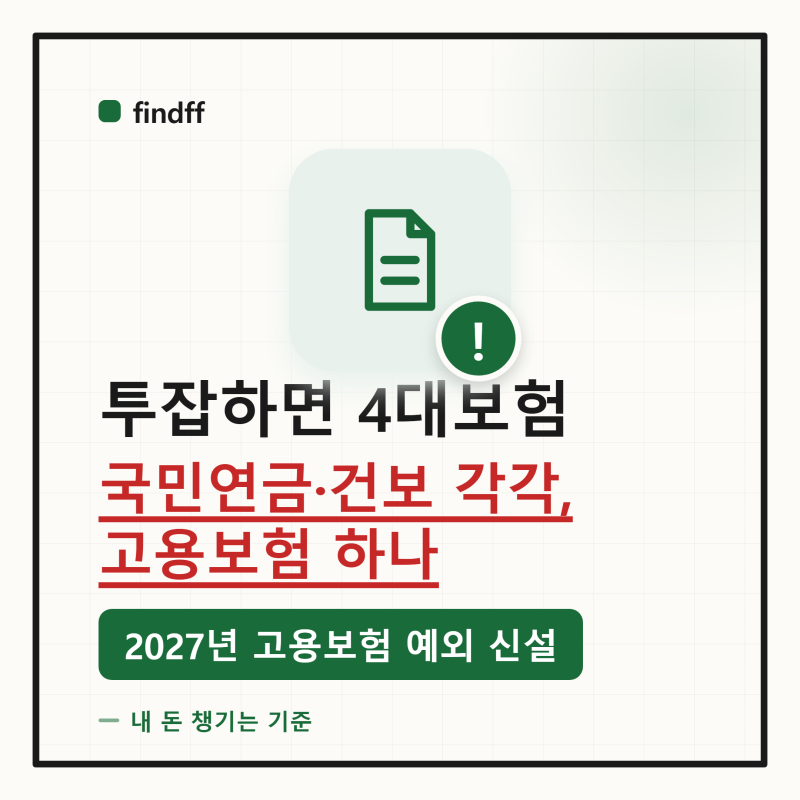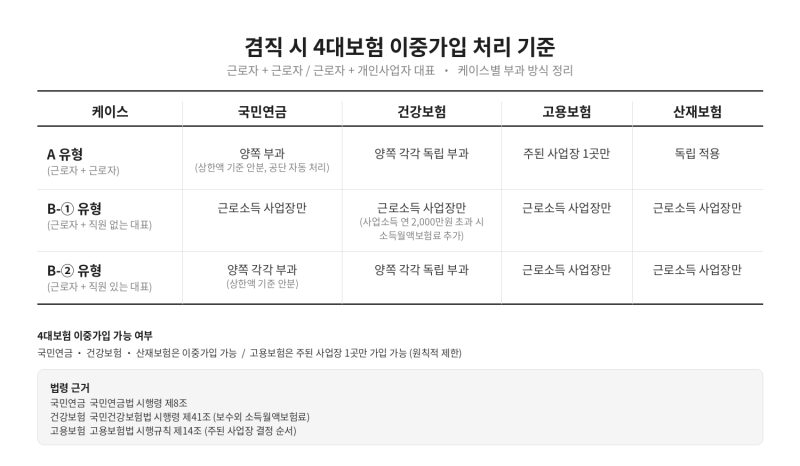
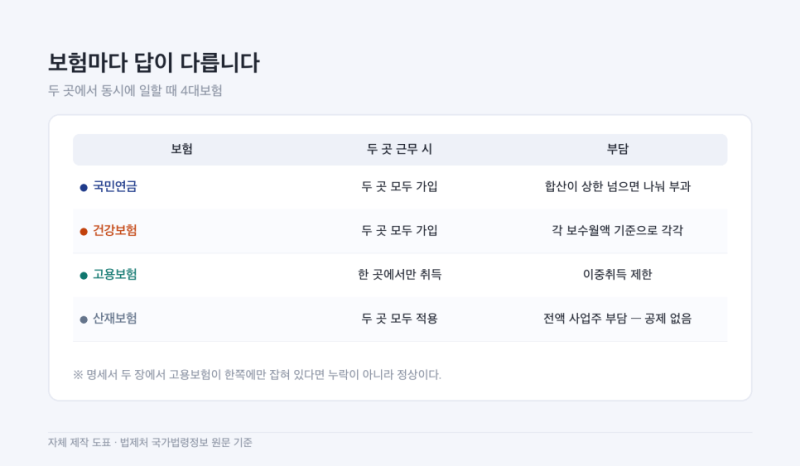
직장인이 추가 수입을 위해 이중취업을 고려할 때 4대보험 처리 방식은 중요한 관심사입니다. 국민연금과 건강보험은 각 사업장의 소득을 기준으로 개별적으로 납부되며, 산재보험은 근로시간과 관계없이 모든 사업장에 적용됩니다. 반면 고용보험은 법적으로 이중 가입이 불가능하여, 월평균 보수가 많은 사업장 한 곳에서만 가입됩니다. 이러한 보험별 특성을 이해하는 것이 이중취업 시 발생할 수 있는 오해를 줄이는 데 도움이 됩니다.
실제 블로그 후기들을 살펴보면, 직장인들이 이중취업 사실이 본업 회사에 알려질까 우려하는 목소리가 많습니다. 특히 건강보험료 인상 통지나 고용보험 이중 가입 시 회사로 연락이 갈 수 있다는 불안감이 존재합니다. 그러나 3.3% 원천징수 대상 프리랜서나 개인 사업 소득의 경우 고용보험 가입 대상이 아니므로 기존 직장의 고용보험에 영향을 주지 않습니다. 중요한 것은 각 보험의 부과 체계와 세금 신고 원리를 정확히 파악하여 불필요한 걱정을 줄이는 것입니다.
이중취업 시 회사에 통보되는 주요 경로는 건강보험공단에서 근로소득 외 소득이 연간 2,000만 원을 초과할 경우 발생하는 소득월액보험료 통지입니다. 따라서 부업 소득이 이 기준을 넘지 않도록 관리하는 것이 중요하며, 프리랜서 형태의 업무는 고용보험 이중가입 위험을 피할 수 있습니다. 각 보험의 특성과 소득 기준을 면밀히 확인하여 현명하게 이중취업을 계획하는 것이 바람직합니다.