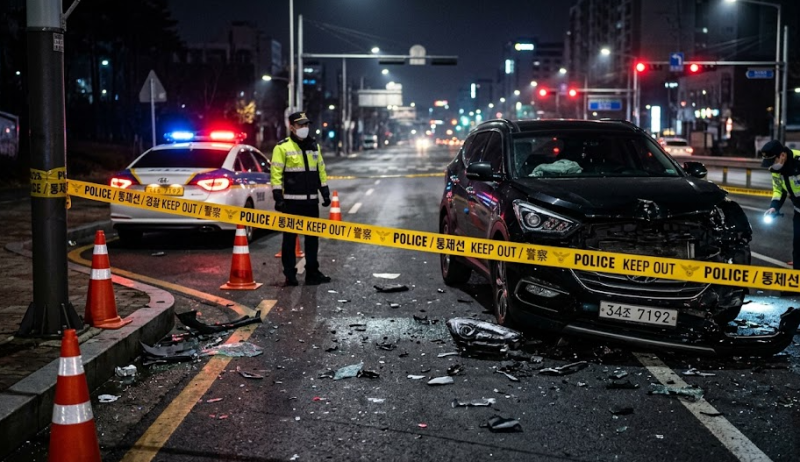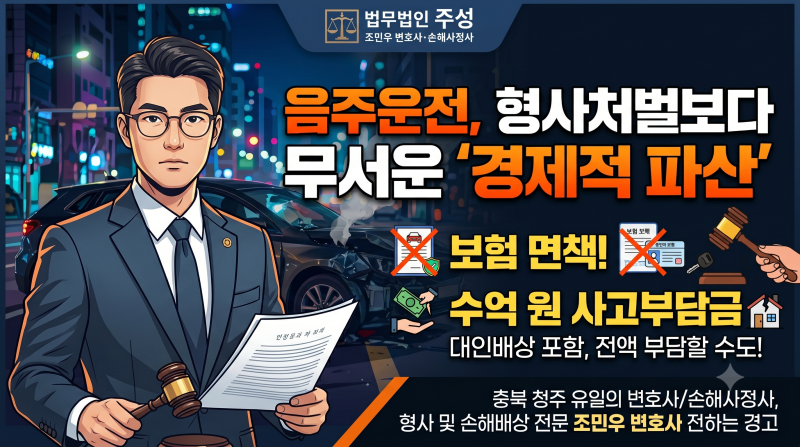
음주운전 사고 발생 시 보험 처리가 거절되거나 운전자 본인이 막대한 금액을 부담해야 하는 상황에 대한 관심이 높아지고 있습니다. 과거와 달리 법원 판결과 금융당국의 제도 개편으로 음주운전 사고에 대한 운전자의 경제적, 형사적 책임이 크게 강화되었습니다. 특히 대인 및 대물 배상금 전액을 운전자 본인이 부담해야 하는 경우가 많아지면서, 관련 정보의 중요성이 부각되고 있습니다.
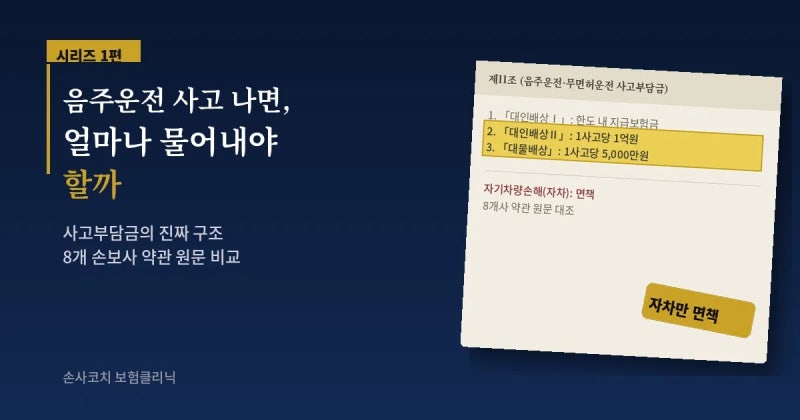
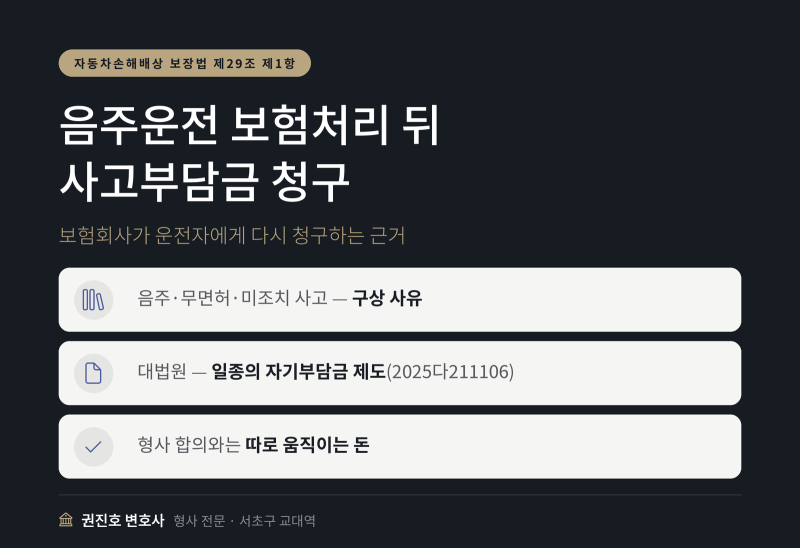
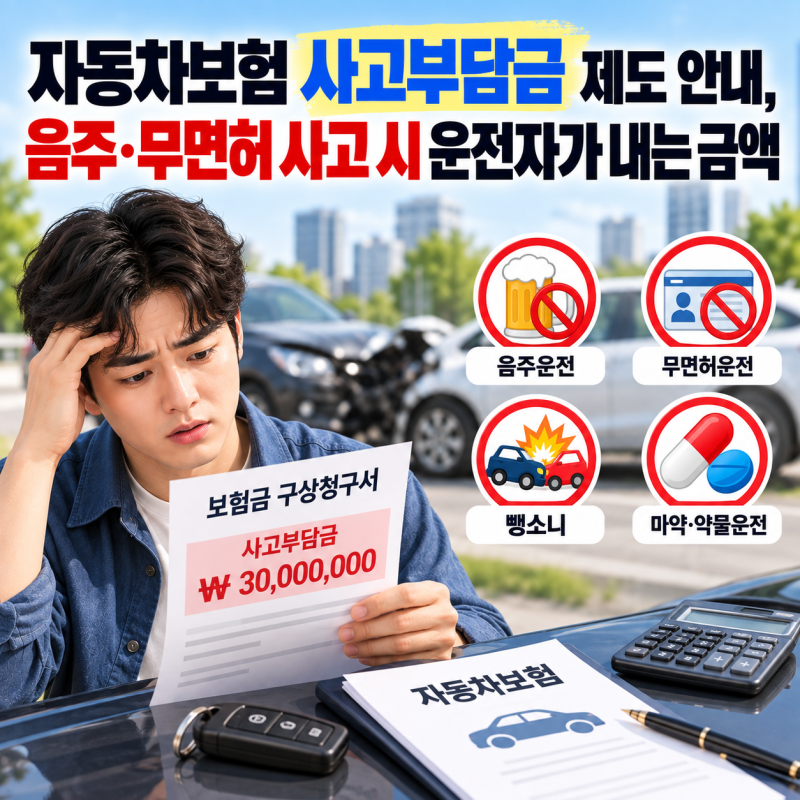
많은 운전자가 음주운전 시 보험사가 일단 상대방에게 배상해준다는 사실만 알고 오해하는 경향이 있습니다. 이는 피해자 보호를 위한 조치일 뿐, 결국 보험사가 지급한 금액은 운전자 본인에게 사고부담금 형태로 청구됩니다. 또한, 운전자 본인의 차량 수리비(자차보험)나 자기신체사고 보장은 면책되거나 제한되며, 운전자보험의 변호사 선임 비용, 형사합의금, 벌금 등도 음주운전 사고에는 적용되지 않습니다.
그러나 음주운전 사고 가해자라도 본인의 고의적인 자해가 아닌 경우, 자동차보험의 자기신체사고(자손)나 자동차상해(자상) 담보를 통해 본인 부상 치료비를 보상받을 수 있습니다. 운전자보험의 자동차사고 부상치료비(자부상) 역시 부상 급수에 따라 정액으로 보상되는 경우가 있어, 약관 내용을 정확히 확인하는 것이 중요합니다. 음주운전 사고부담금은 자기부담금과는 다른 개념으로, 보험사가 피해자에게 지급한 보험금을 운전자에게 구상하는 법적 절차임을 인지해야 합니다.