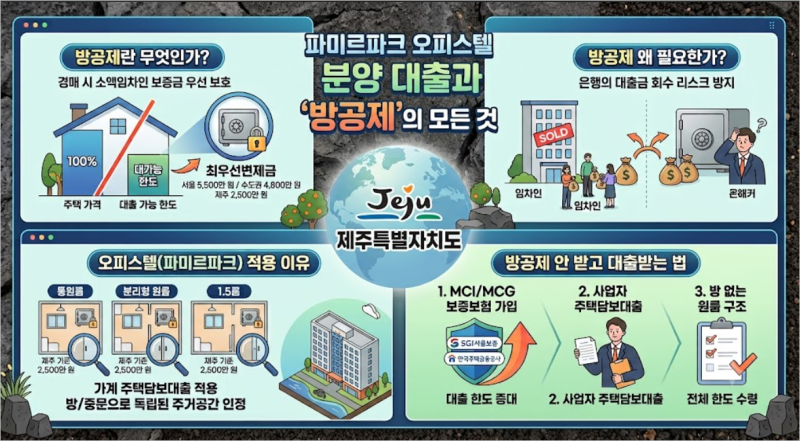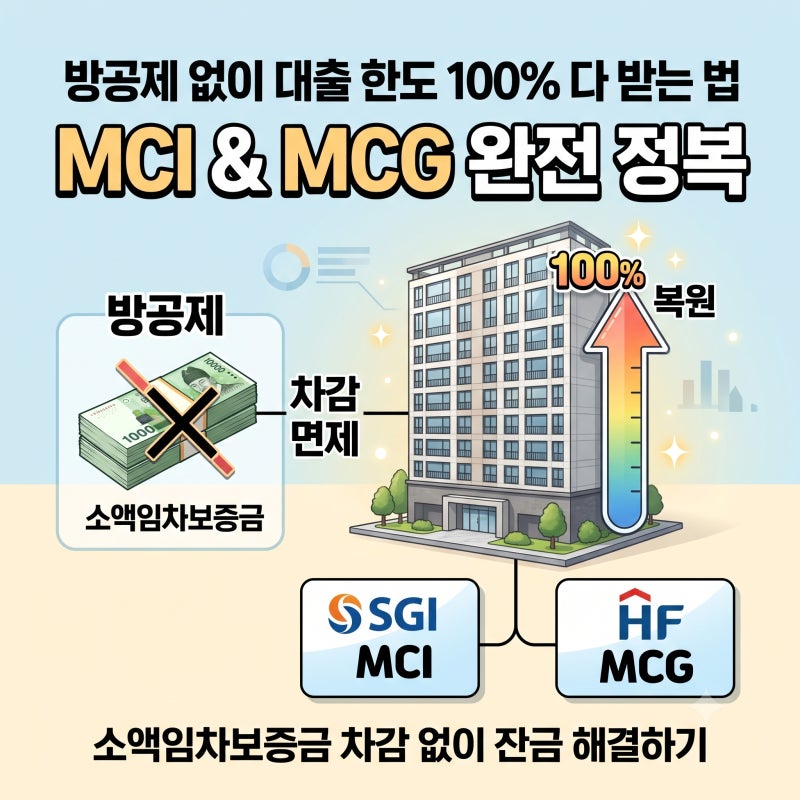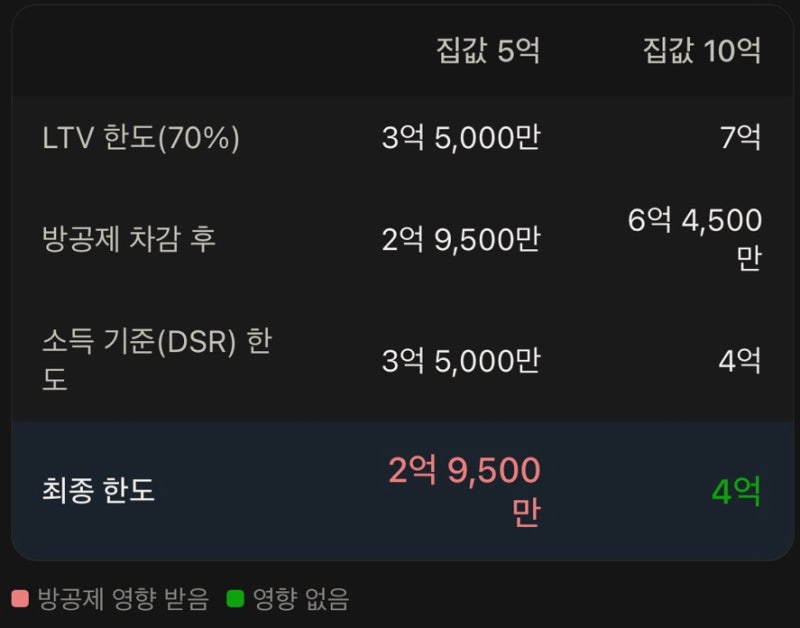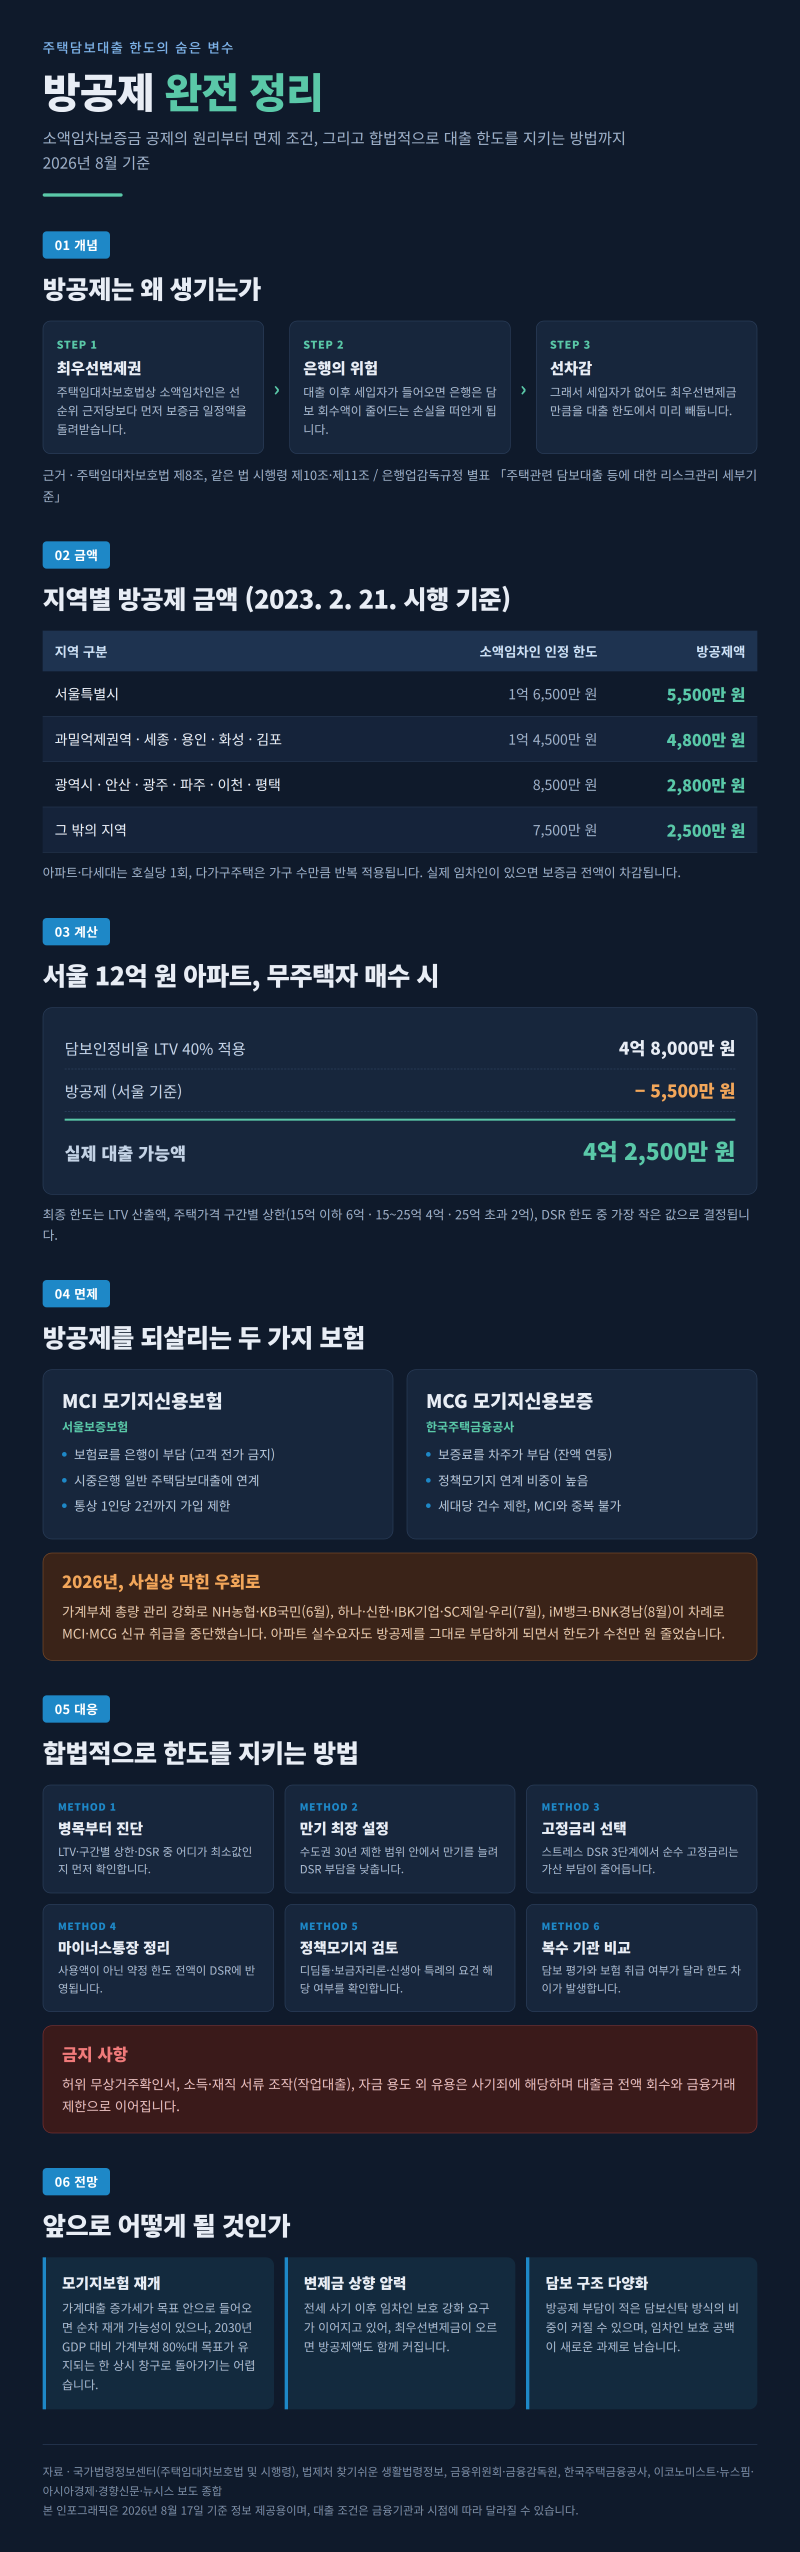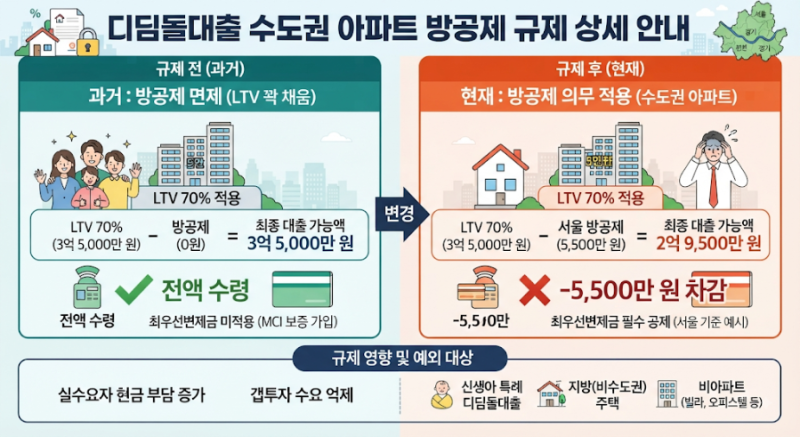
주택담보대출 시 발생하는 방공제는 주택임대차보호법상 소액임차인의 최우선변제금을 대출 한도에서 미리 차감하는 제도입니다. 이는 주택이 경매로 넘어갈 경우 세입자를 보호하기 위한 조치로, 은행은 해당 금액만큼 대출 회수가 어려울 수 있다고 판단하여 선제적으로 공제합니다. 특히 최근 들어 시중은행들이 모기지신용보험(MCI) 및 모기지신용보증(MCG) 취급을 중단하는 사례가 늘면서, 대출 한도가 예상보다 줄어드는 경우가 많아지고 있습니다.
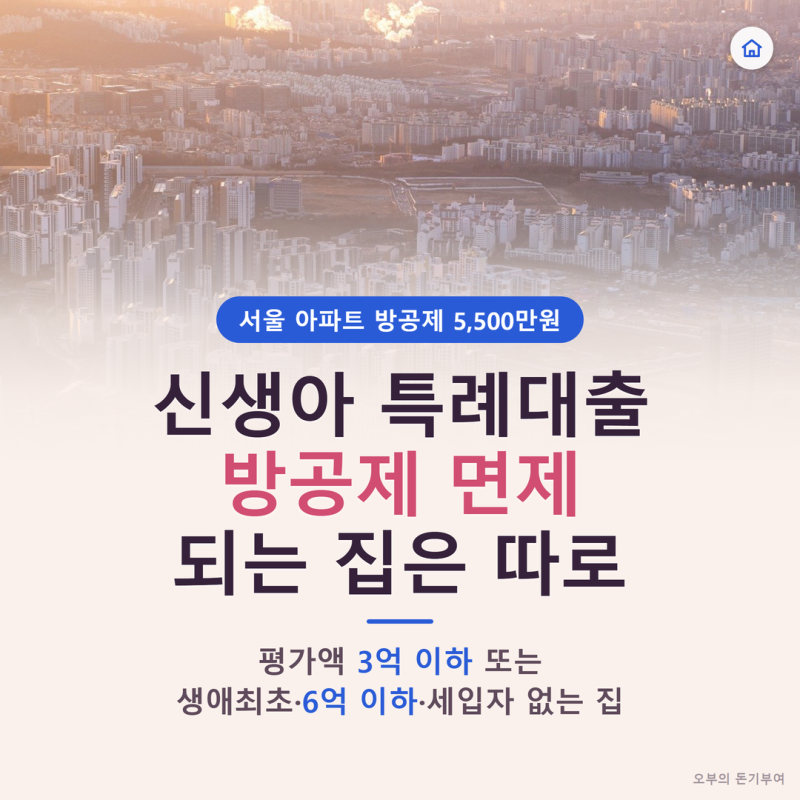
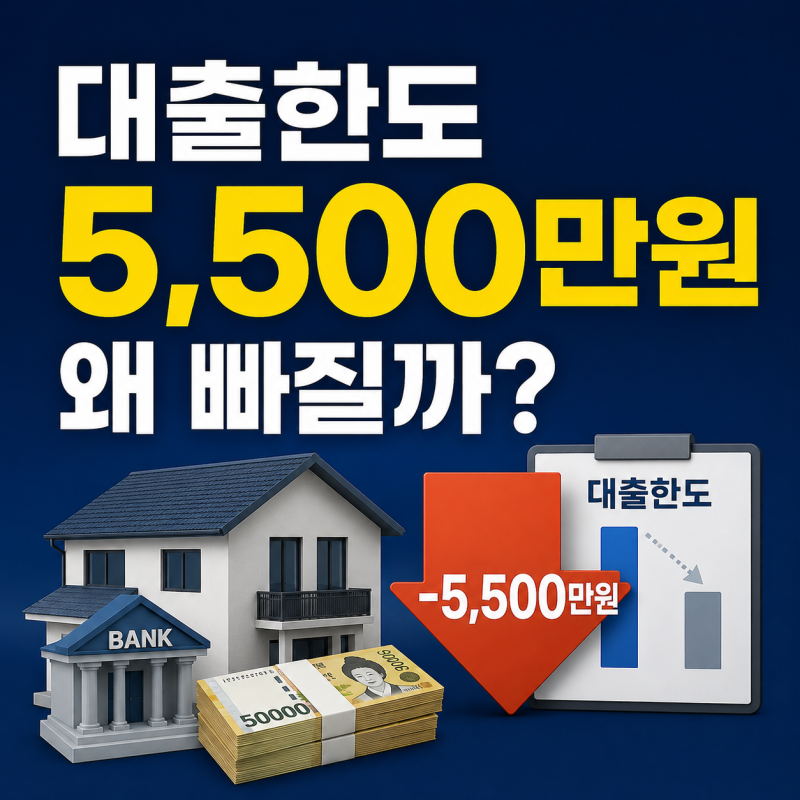
실제 사용자들은 방공제로 인해 대출 가능 금액이 서울 기준 최대 5,500만원까지 줄어들 수 있음에 당황하는 반응을 보입니다. 과거에는 MCI나 MCG 가입을 통해 방공제를 면제받아 LTV 한도까지 대출을 받을 수 있었으나, 2026년 6월 이후 많은 은행에서 이 보험 상품 취급을 중단하여 면제받기가 더욱 어려워졌습니다. 정책대출인 디딤돌대출의 경우 수도권 아파트에 대한 MCI·MCG 가입이 제한되는 등 상품별로 면제 조건과 예외 상황이 복잡하게 달라지고 있습니다.
현재 방공제 면제를 위해서는 MCI나 MCG 가입이 여전히 유효한지 해당 금융사에 직접 확인하는 것이 중요합니다. 특히 신생아특례대출은 수도권 아파트라도 MCG 보증 가입을 통한 방공제 면제가 가능하지만, 보증료를 개인이 부담해야 합니다. 대출 실행 전 반드시 취급 은행이나 한국주택금융공사 고객센터에 문의하여 최신 규정과 면제 가능 여부를 확인하는 것이 현명한 대출 전략을 세우는 데 필수적입니다.