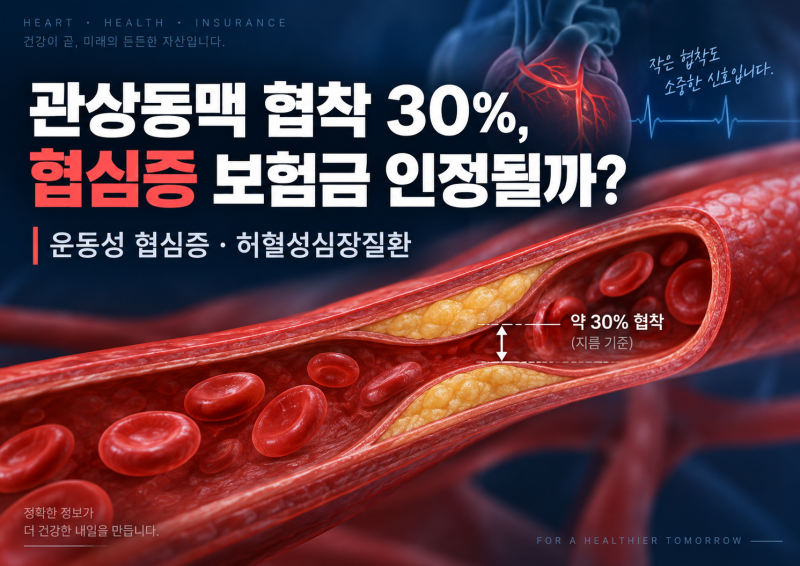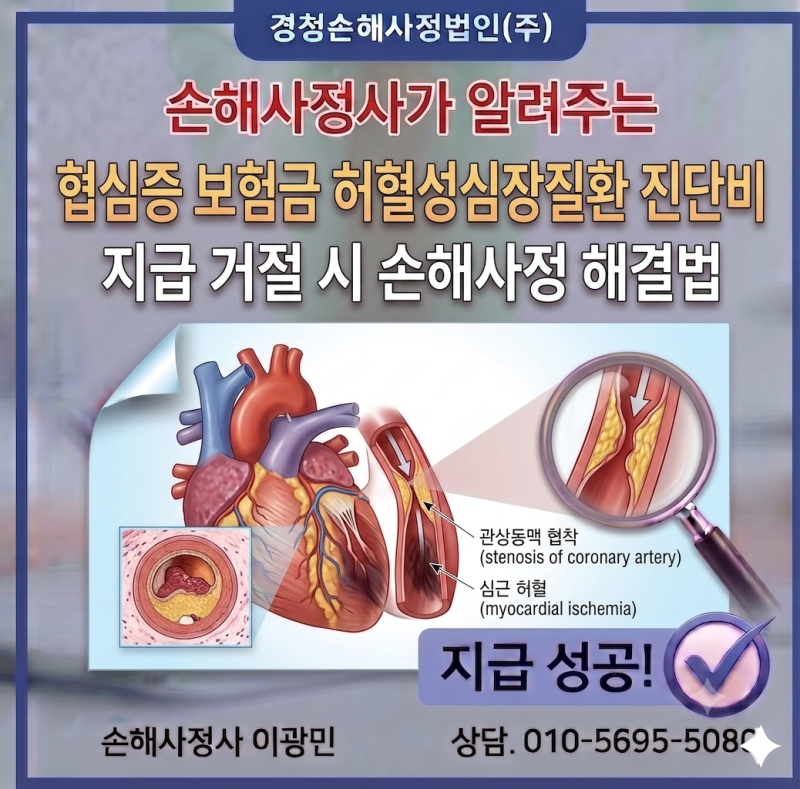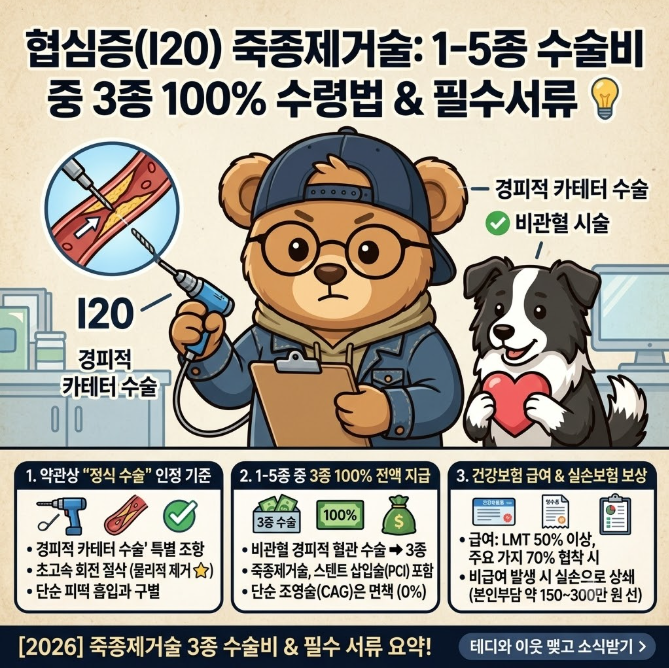
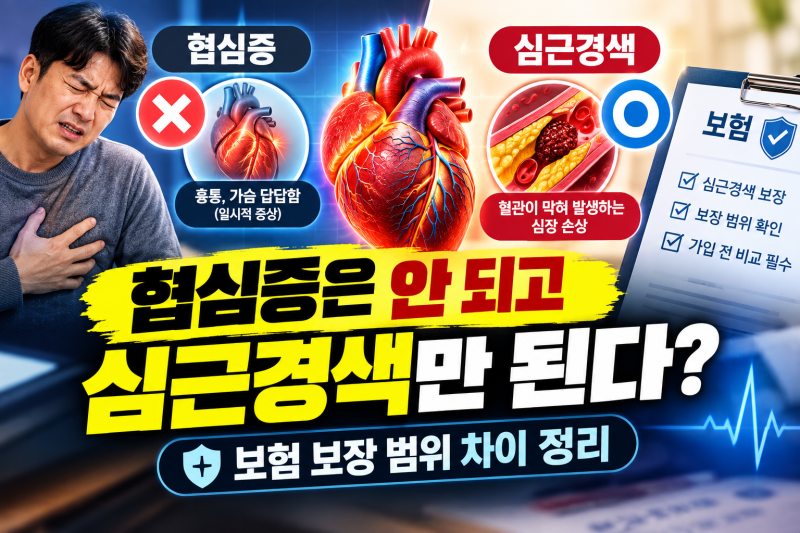
협심증은 관상동맥이 좁아져 심장으로 가는 혈류가 부족해지는 질환입니다. 최근 스텐트 삽입술이 주요 수술 중 높은 비중을 차지하며, 관련 보험금 청구에 대한 관심이 커지고 있습니다.
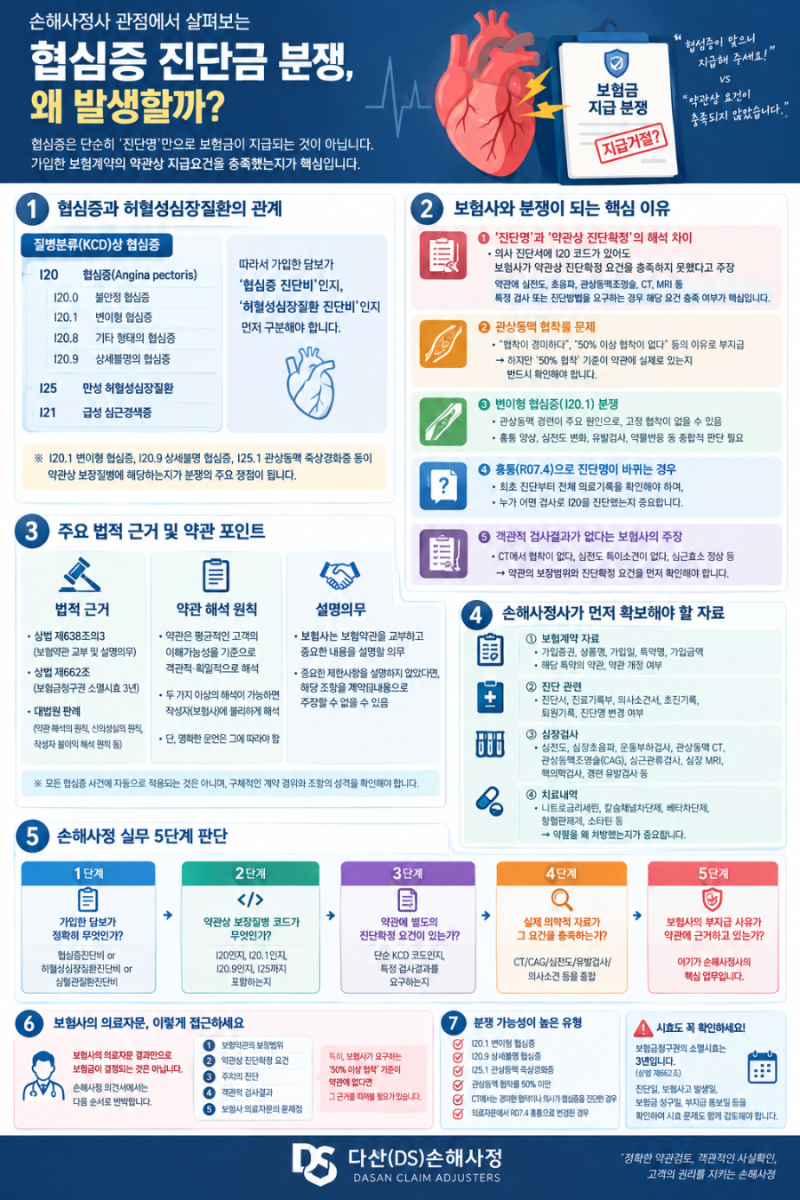
현재 , 협심증 진단 후 보험금 청구 과정에서 약관 해석과 지급 요건에 대한 문의가 증가하는 추세입니다. 실제 블로그 후기들을 보면, 협심증 진단 후 허혈성심장질환 진단비, 질병수술비, 실손의료비 등 다양한 보장을 확인해야 한다고 강조합니다.
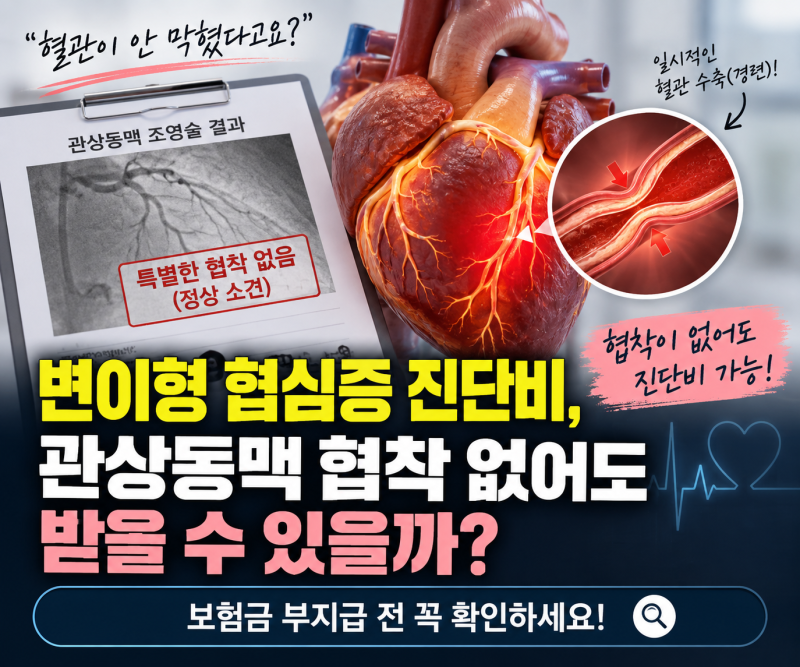
진단명, 질병코드, 실제 시술명, 가입 약관을 종합적으로 보지 않으면 보험금 지급이 거절될 수 있습니다. 특히 관상동맥 협착률 50% 미만 시 분쟁이 잦습니다.
보험금 청구 시에는 진단서의 질병코드(I20 계열)뿐만 아니라, 가입 당시 약관에서 정한 진단확정 요건과 보장 범위를 면밀히 확인하는 것이 중요합니다.
보험사가 주장하는 기준과 약관의 지급 요건이 다를 수 있으므로, 전문가 도움을 받아 실제 검사 결과와 최종 진단을 종합적으로 살펴보는 것이 현명합니다.