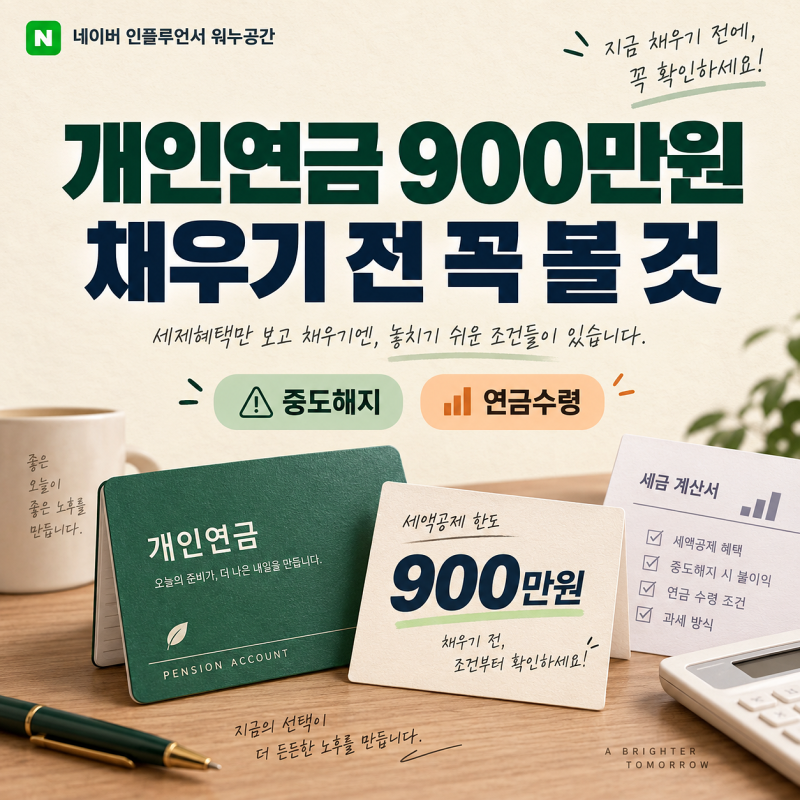
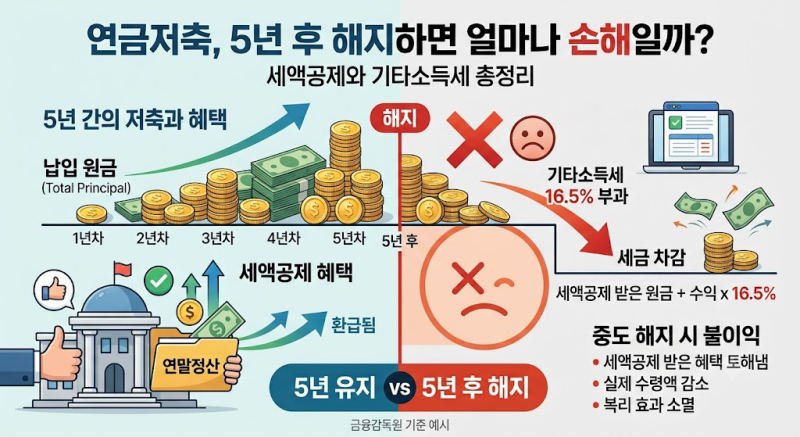

연말정산 세액공제나 비과세 혜택을 기대하며 연금보험 및 연금저축에 가입하는 분들이 많습니다. 그러나 중도 해지 시 예상치 못한 세금 부담으로 인해 큰 손실을 볼 수 있어 주의가 필요합니다.
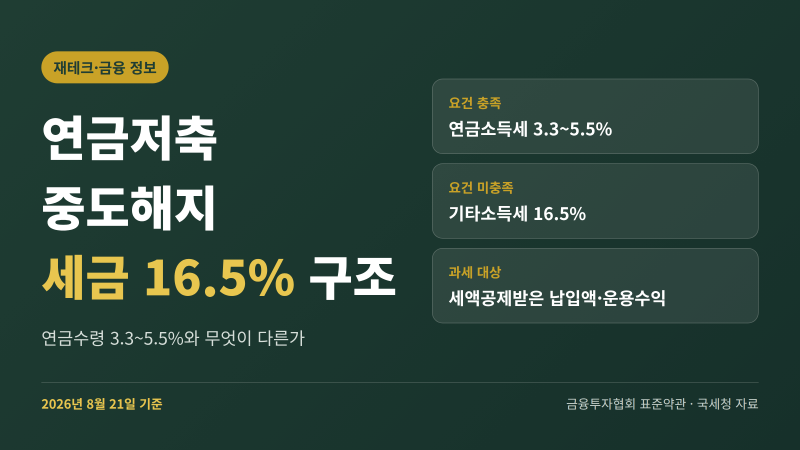
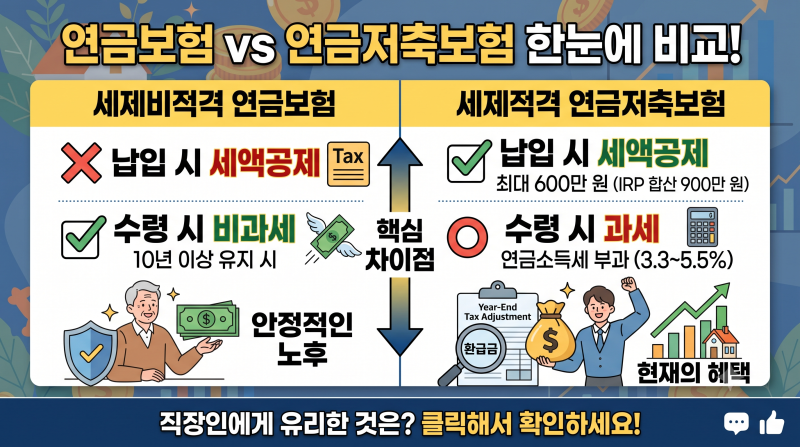
연금저축, IRP, 비과세 개인연금보험 등 다양한 연금 상품의 세제 혜택과 구조를 사전에 명확히 이해하는 것이 중요합니다. 실제 블로그 후기에서는 연금보험 중도 해지 시 발생하는 16.5%의 기타소득세와 세액공제 환수 문제에 대한 우려가 공통적으로 나타납니다.
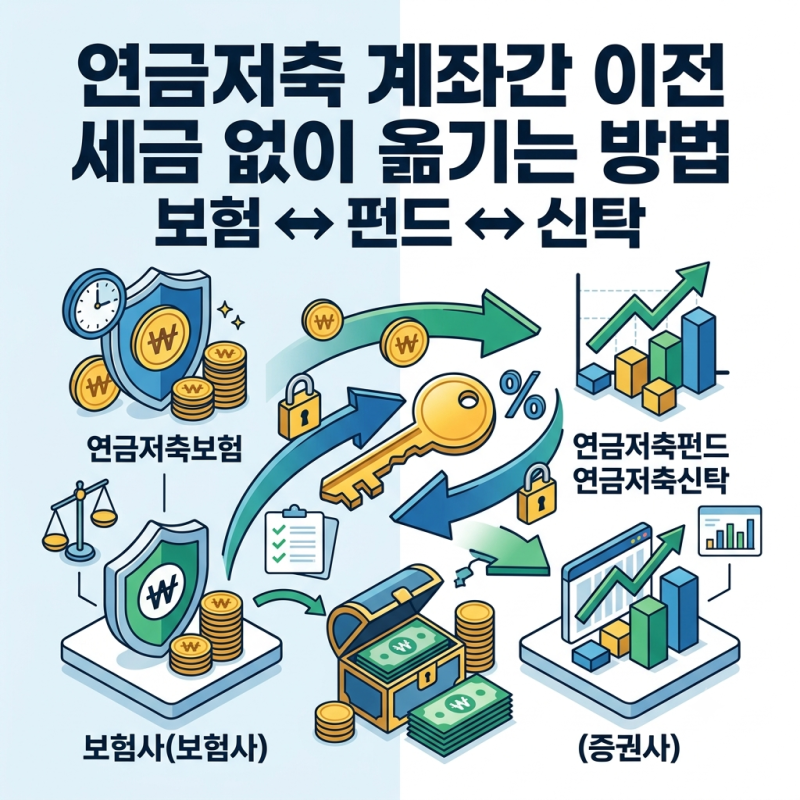
가입자들은 세액공제형과 비과세형의 차이, 그리고 공시이율형과 변액형의 원금 손실 가능성을 충분히 인지하지 못해 후회하는 경우가 많습니다. 연금보험 해지로 인한 세금 폭탄을 피하려면, 무조건 해지하기보다 '계좌 이전' 제도를 활용하는 것이 현명한 방법으로 제시됩니다.
이를 통해 기존의 세제 혜택을 유지한 채 다른 금융사나 상품 유형으로 자산을 옮길 수 있습니다. 연금 수령 방식과 수수료 등 세부 조건을 미리 확인하여 자신에게 가장 유리한 선택을 하는 것이 중요합니다.