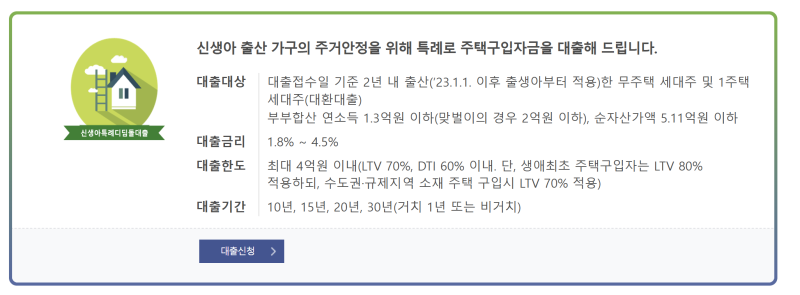
신생아특례대출은 저출생 대책의 일환으로 무주택 가구의 내 집 마련을 돕는 중요한 금융 상품입니다. 특히 최근 맞벌이 부부의 소득 기준이 최대 2억 원까지 완화되며 많은 실수요자에게 기회가 확대되었습니다.
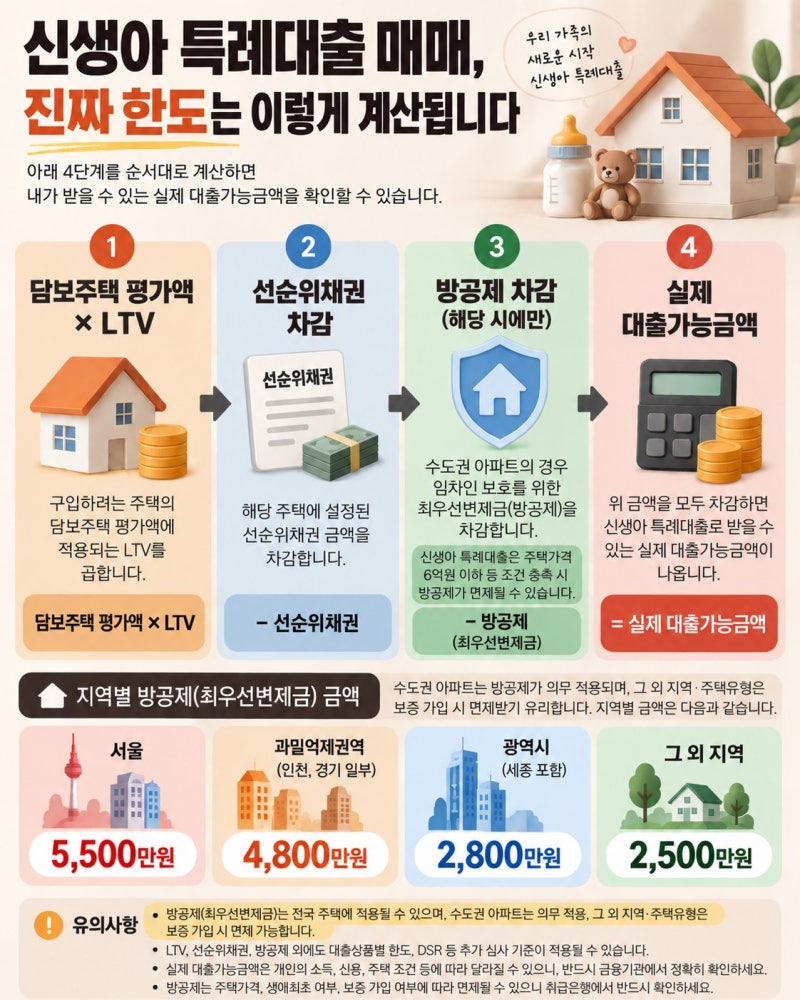
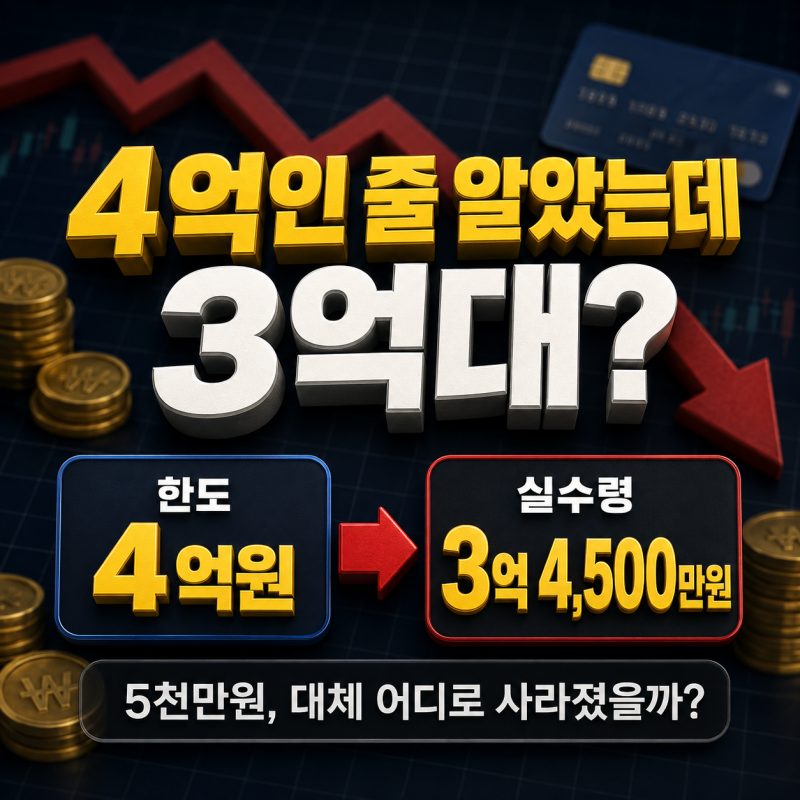
그러나 대출 신청 과정에서 예상치 못한 '방공제'로 인해 실제 대출 한도가 크게 줄어드는 경우가 발생하여 주의가 필요합니다. 이는 소액임차인 최우선변제권을 보호하기 위한 법적 장치입니다.
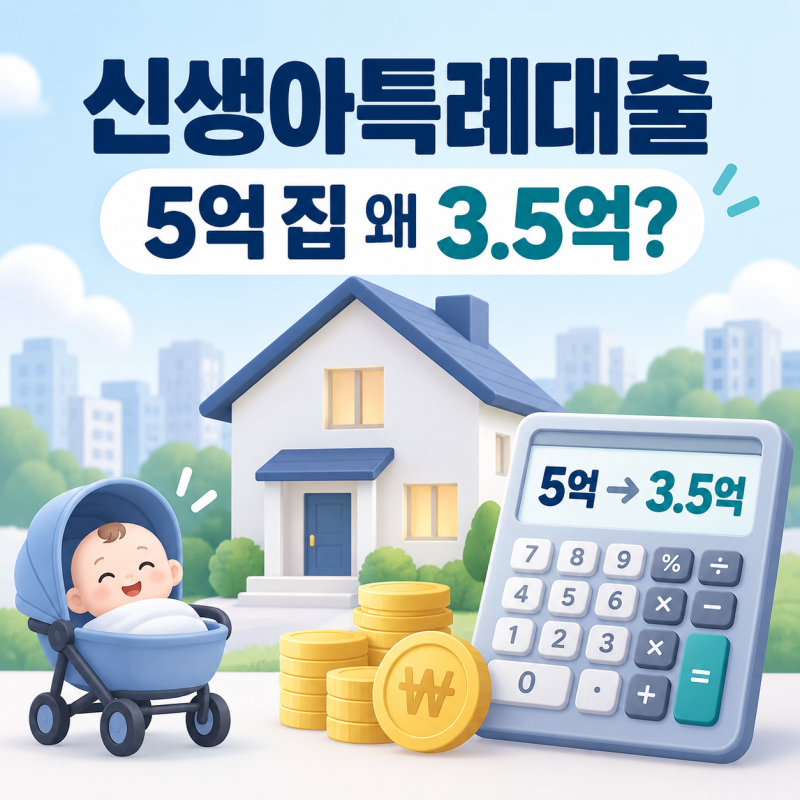
실제 사용자들은 방공제 때문에 예상했던 대출금액에서 수천만 원이 차감되어 당황하는 경우가 많습니다. 예를 들어 인천 지역 5억 원 아파트 구매 시 4,800만 원이 차감되어 실제 대출 가능액이 줄어드는 사례가 보고됩니다.
이는 주택 구조상 독립된 방이 존재하여 임대 가능성을 배제할 수 없다는 법적 해석 때문입니다. 따라서 대출 한도 계획 시 방공제 차감액을 미리 고려하는 것이 중요합니다.
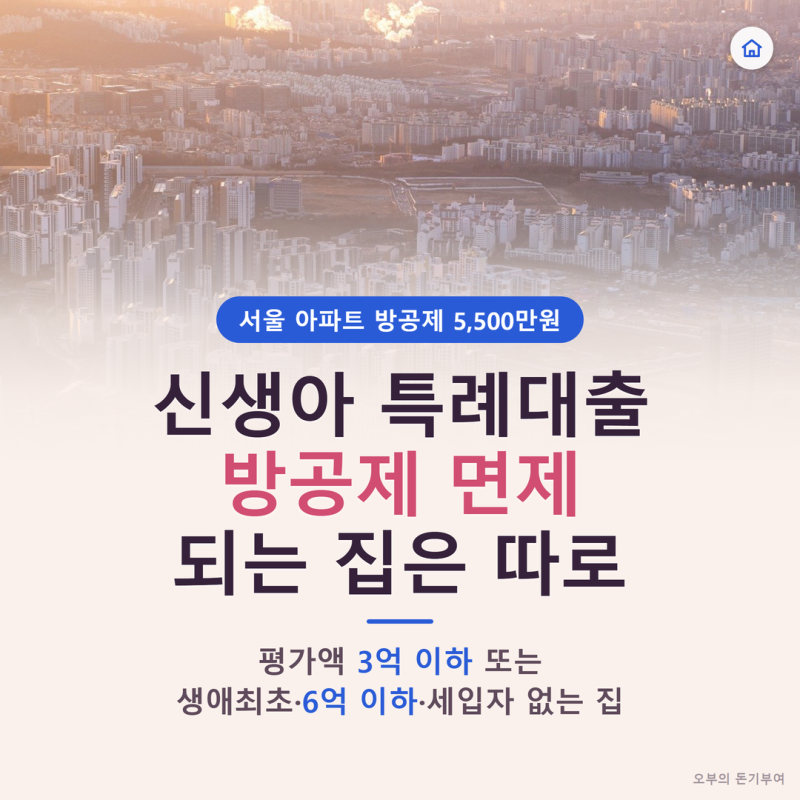
이러한 방공제 차감을 면제받기 위한 방법으로는 생애최초 주택구입자금 보증(HF) 가입 또는 모기지신용보증(MCG) 활용이 있습니다. 생애최초 주택 구매자 중 매매가 6억 원 이하인 경우 HF보증보험을 통해 방공제 면제가 가능하며, 소액의 보증료가 발생합니다.
MCG를 활용하면 LTV 한도까지 넉넉하게 대출을 받을 수 있으므로, 사전 심사 단계에서 보증 가입 가능 여부를 확인하는 것이 현명합니다.