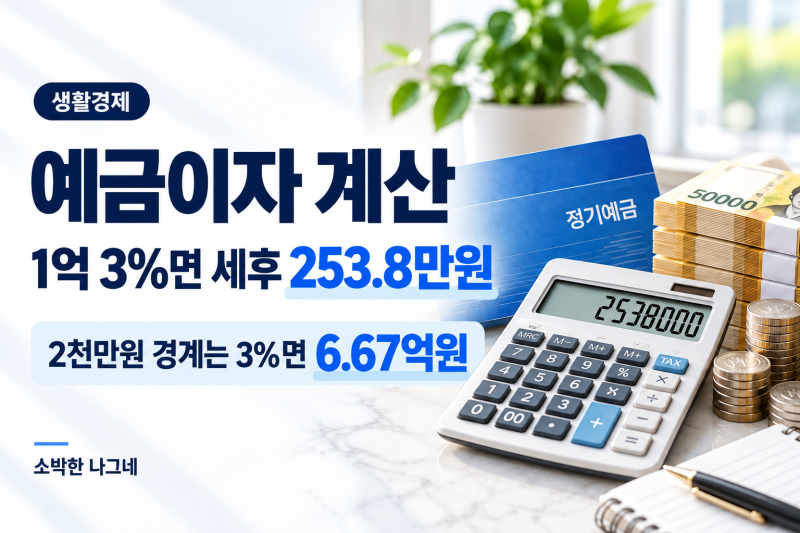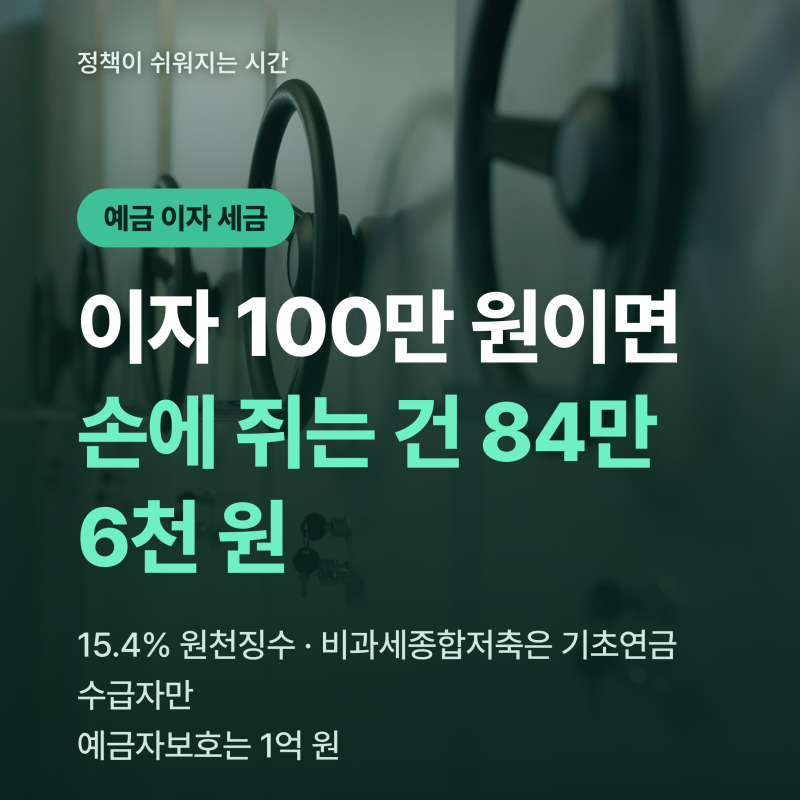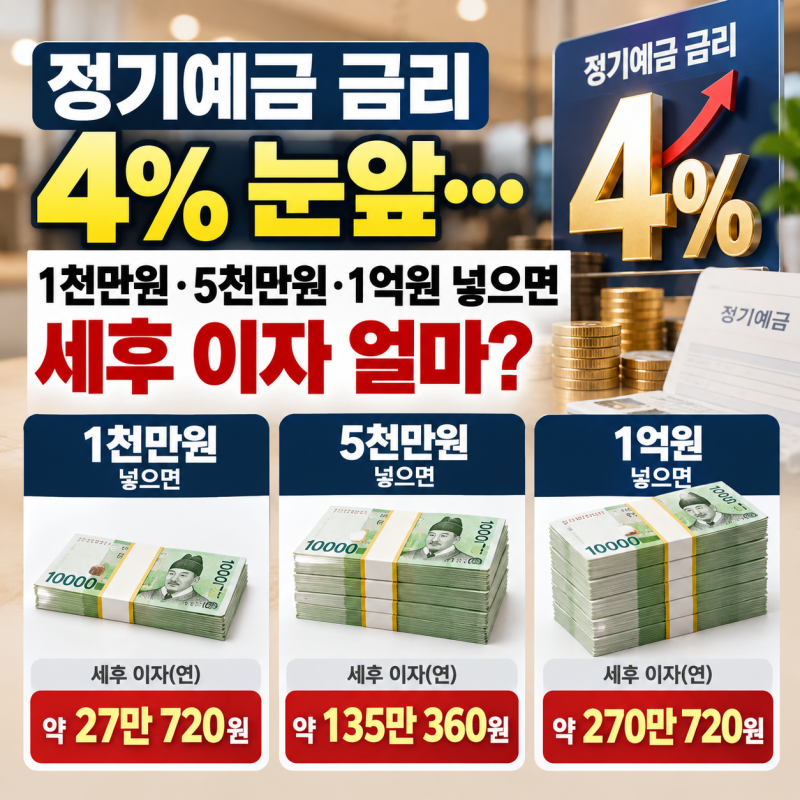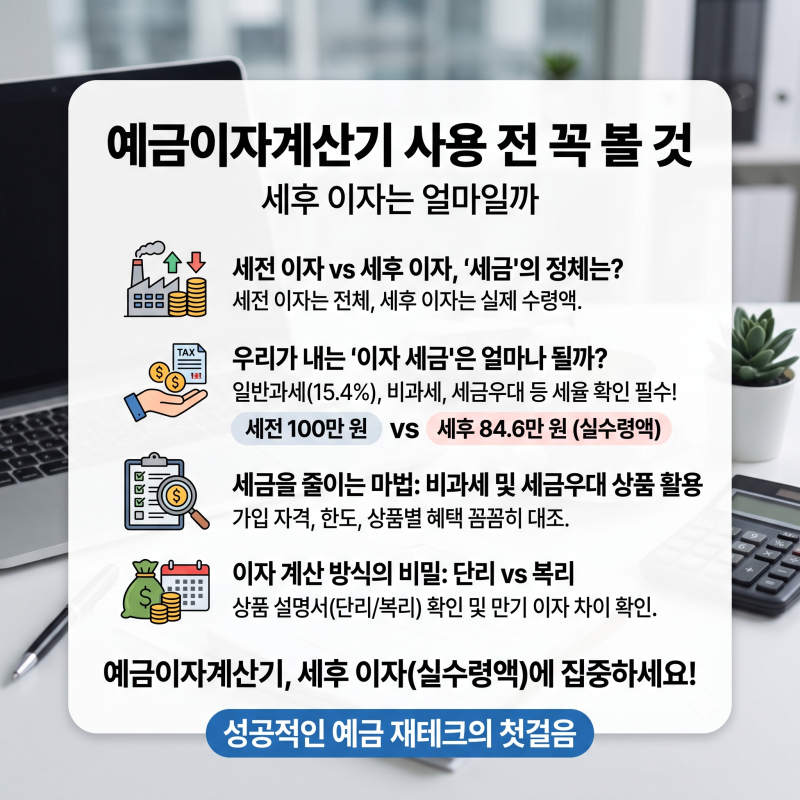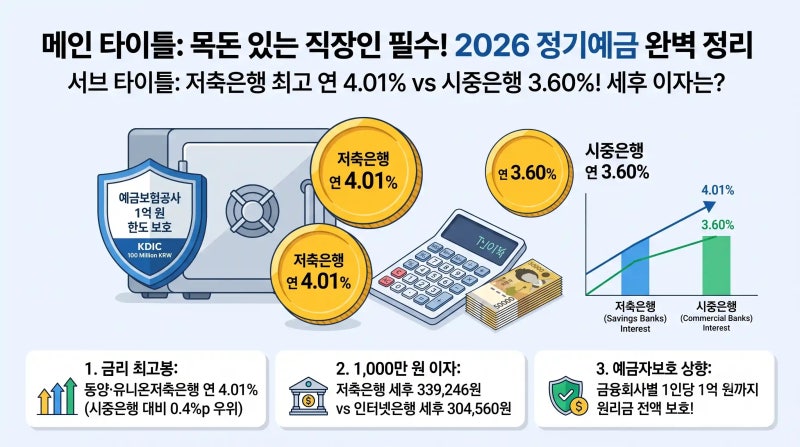
최근 한국은행 기준금리 인상 이후 예금 추천 및 정기예금 금리비교에 대한 관심이 크게 증가하고 있습니다. 많은 분들이 시중은행, 인터넷전문은행, 저축은행의 금리를 비교하며 목돈 운용에 대한 고민을 하고 있으며, 특히 저축은행의 높은 금리에 주목하고 있습니다. 단순히 표기된 최고 금리만 보고 가입하기보다는 이자소득세 15.4%를 제외한 실제 세후 실수령액과 금융기관별 안전성 지표를 반드시 확인해야 합니다.
블로거들은 은행이 광고하는 금리가 세금을 떼기 전 숫자이므로, 실제 통장에 들어오는 금액은 이자의 15.4%가 제외된 금액이라고 강조합니다. 또한, 높은 금리 뒤에 숨겨진 까다로운 우대 조건의 함정을 지적하며, 카드 실적이나 첫 거래 같은 복잡한 조건을 채워야만 받을 수 있는 우대금리보다는 기본금리를 먼저 확인해야 한다고 조언합니다. 일부 블로거는 최근 비과세종합저축 가입 조건이 65세 이상 기초연금 수급자로 좁혀진 점을 언급하며 세금 혜택 상품의 변화에 주목했습니다.
목돈을 굴릴 때는 파킹통장과 정기예금의 수익률 차이를 고려하여 6개월에서 1년 이상 사용하지 않을 확정 목돈은 정기예금에 묶어두는 것이 유리합니다. 또한, 갑자기 돈이 필요해 중도 해지할 경우 이자 손해가 발생할 수 있으므로, 3,000만 원짜리 큰 통장 하나보다 1,000만 원씩 통장을 쪼개두는 것이 현명한 방법입니다. 실제 수익률을 따져볼 때 0.1% 금리 차이가 생각보다 크지 않으므로, 복잡한 조건에 얽매이기보다는 자신에게 맞는 상품을 선택하는 것이 중요합니다.