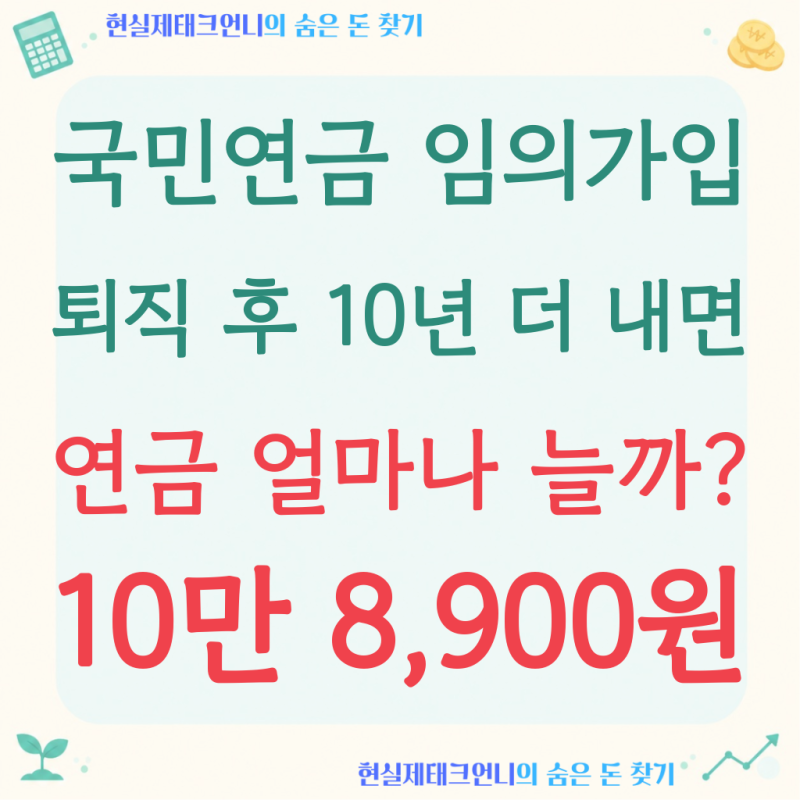
국민연금 임의가입은 노령연금 수급을 위한 최소 가입기간 10년(120개월)을 채우지 못한 분들에게 중요한 제도입니다. 특히 퇴직을 앞둔 50대나 이미 60세가 된 분들이 연금 수령액을 늘리거나 수급 자격을 확보하기 위해 적극적으로 고려하고 있습니다. 가입 기간이 길수록 연금액이 커지므로, 현재 인정된 가입 기간을 확인하고 부족한 기간을 채우는 것이 중요합니다.
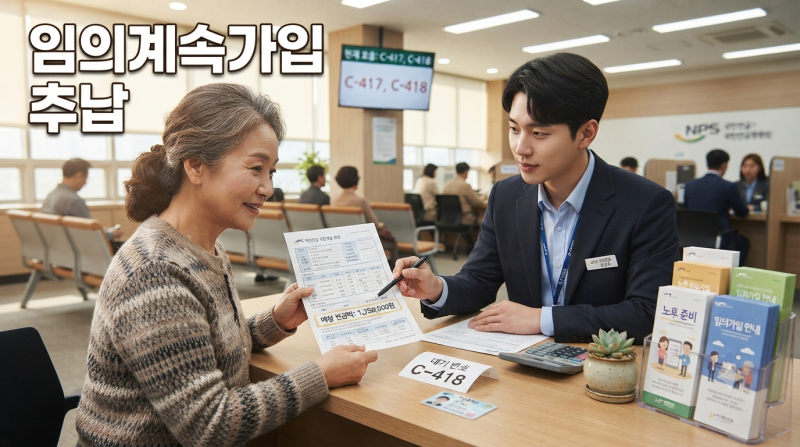
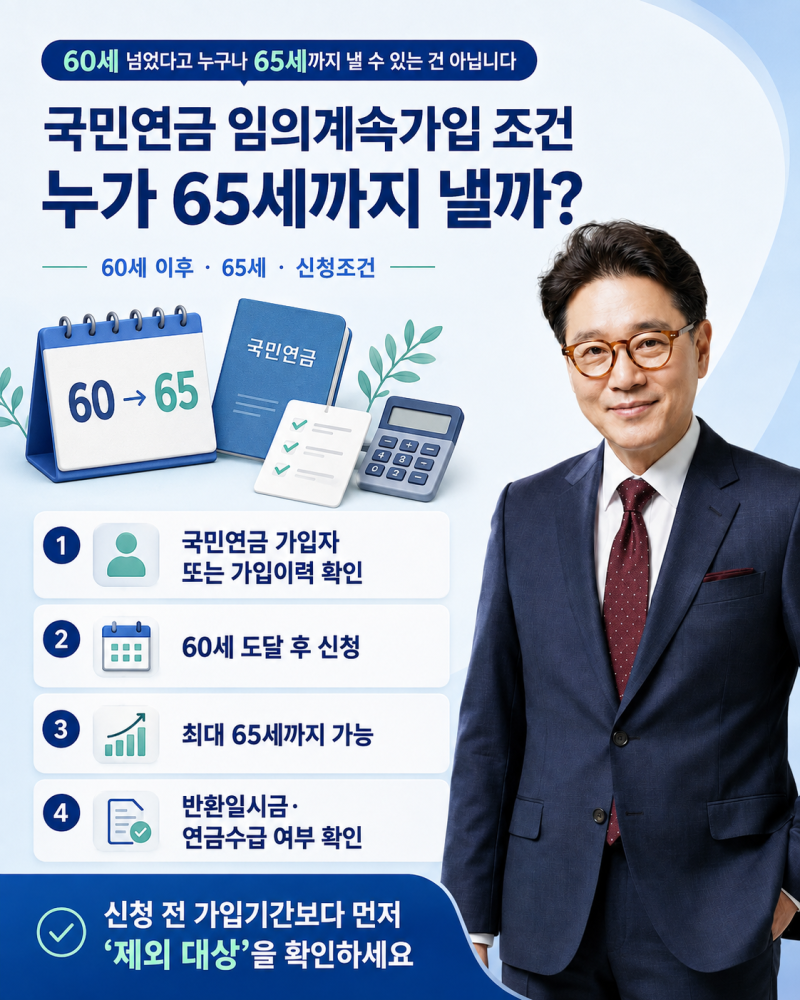
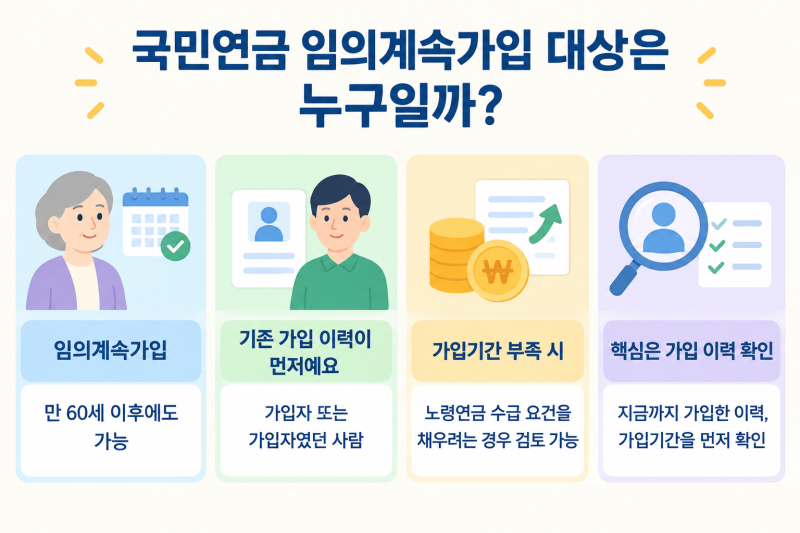
블로거들은 국민연금 임의가입과 임의계속가입의 차이를 명확히 구분하여 설명하고 있습니다. 50대 전업주부처럼 의무가입 대상이 아닌 경우 임의가입을 통해 가입 기간을 채울 수 있으며, 60세 이후에는 기존 가입 이력이 있는 사람이 65세까지 가입 기간을 연장하는 임의계속가입 제도를 활용할 수 있습니다. 또한, 과거 납부 공백 기간을 채우는 추납 제도와 비교하며 각자의 상황에 맞는 최적의 방법을 제시하고 있습니다.
국민연금 임의가입 및 임의계속가입을 고려한다면, 본인의 현재 나이와 국민연금 가입 이력을 정확히 확인하는 것이 필수적입니다. 60세 이전이라면 임의가입을, 60세 이후라면 임의계속가입을 통해 65세까지 가입 기간을 연장할 수 있습니다. 최소 보험료 납부액과 최대 납부 가능 기간 등 세부 조건을 미리 파악하여 노후 연금 설계를 꼼꼼히 준비하는 것이 현명합니다.