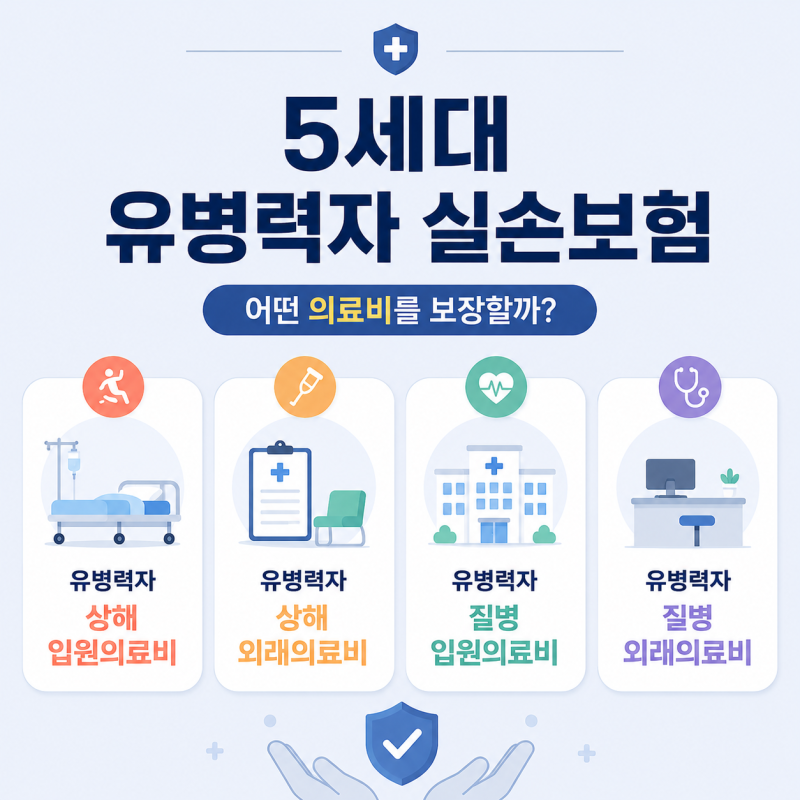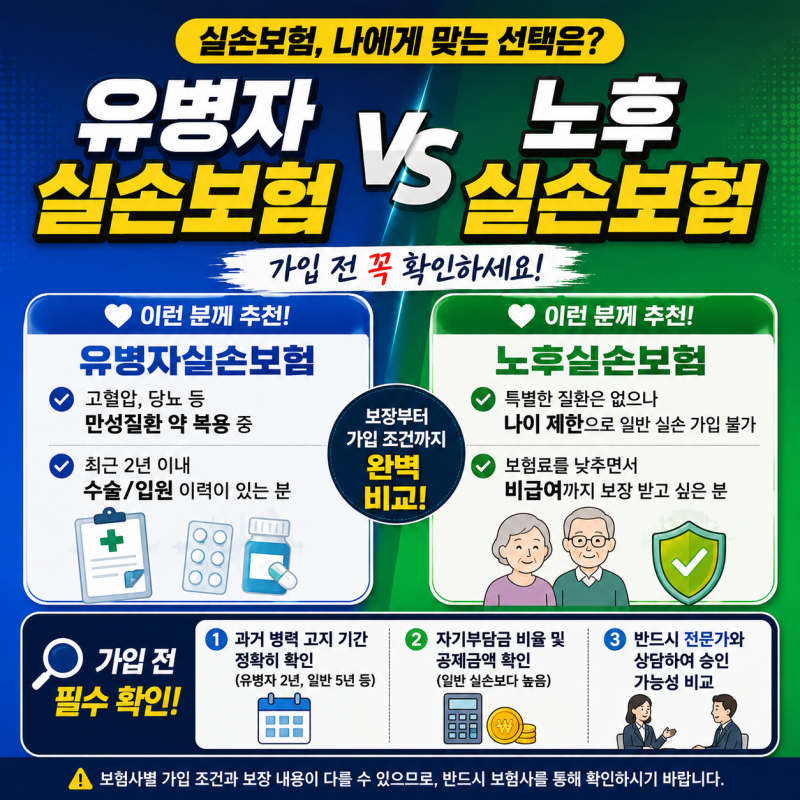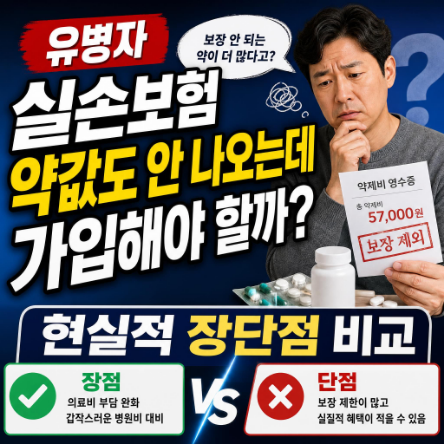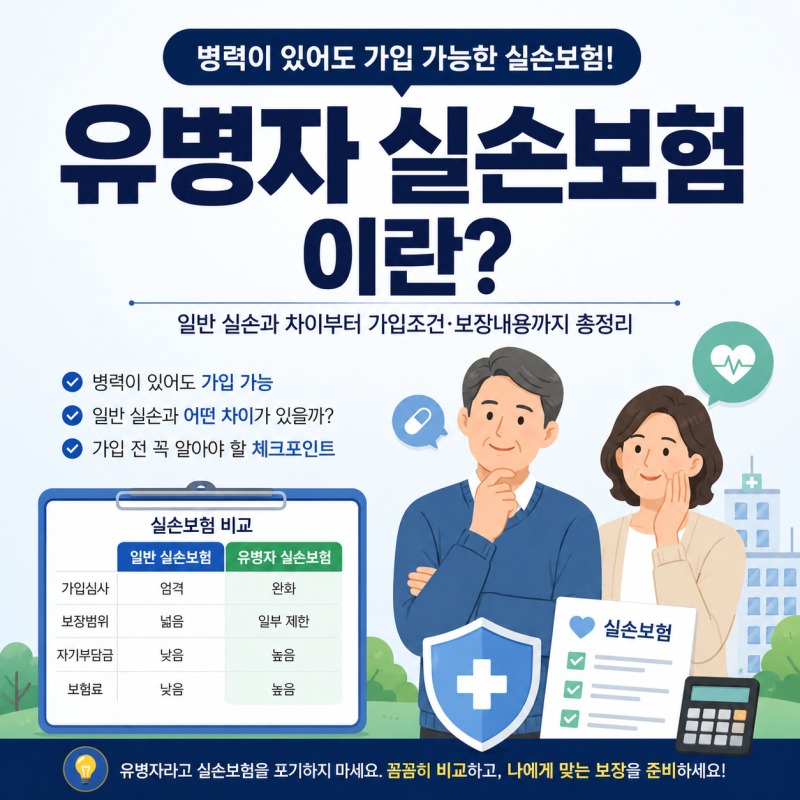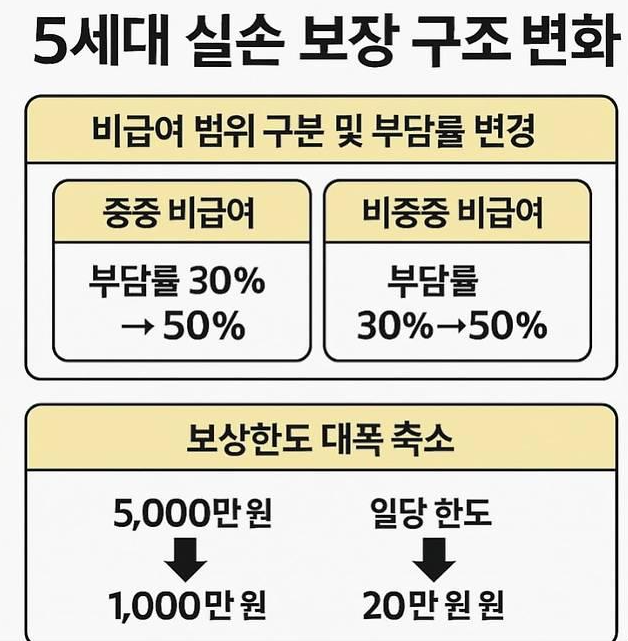
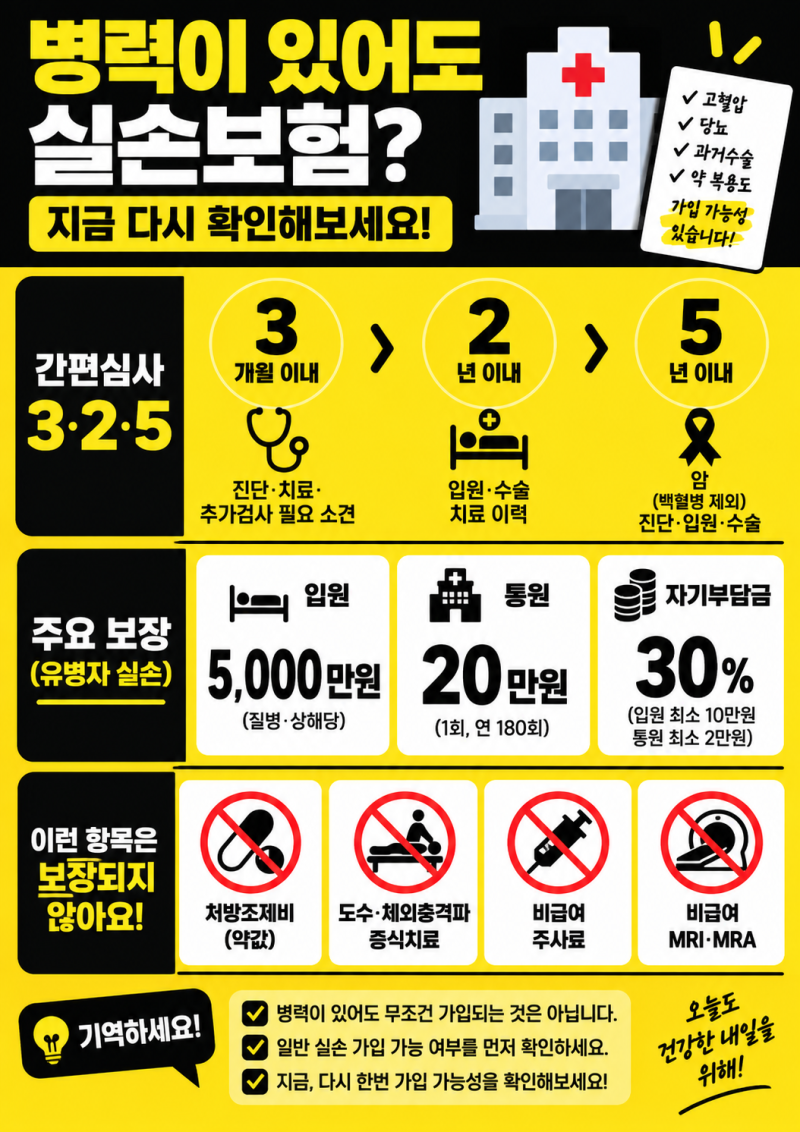

유병자 실손보험은 고혈압, 당뇨 등 만성질환이나 과거 치료 이력이 있는 분들이 일반 실손보험 가입이 어려울 때 선택할 수 있는 대안 상품입니다. 특히 5세대 실손보험 출시 이후 비급여 자기부담률이 50%로 상향되면서, 유병자 실손의 30% 자기부담률이 더 유리하다고 오해하는 경우가 많습니다. 하지만 단순히 자기부담률만으로 보험의 유불리를 판단하는 것은 정확하지 않습니다. 보장 범위와 구조를 함께 고려해야 합니다.
블로거들은 5세대 실손과 유병자 실손의 차이점을 명확히 설명하며, 유병자 실손이 일반 실손과 보장 구조가 다르다는 점을 강조합니다. 5세대 실손은 비급여를 중증과 비중증으로 나누어 보장하는 반면, 유병자 실손은 처방조제비가 보장되지 않는 등 보장 범위가 좁습니다. 따라서 자기부담률이 낮다고 해서 무조건 좋은 것이 아니라, 실제 보장받을 수 있는 의료비의 범위를 확인하는 것이 중요하다고 조언합니다.
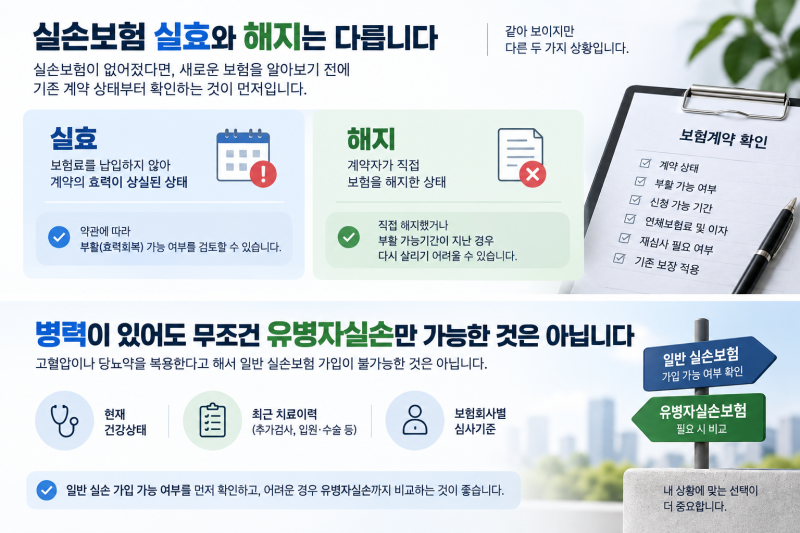
유병자 실손보험은 가입 심사 기준이 완화되었지만, 모든 질병에 대해 무조건 가입이 가능한 것은 아닙니다. 현재 건강 상태와 최근 치료 이력, 그리고 보험사에서 정한 고지사항을 충족해야 합니다. 또한, '유병자보험'과 '유병자 실손보험'은 다른 상품이므로, 상담 시에는 '유병력자 실손 가입 가능 여부'를 정확히 문의하는 것이 현명한 선택에 도움이 될 것입니다.