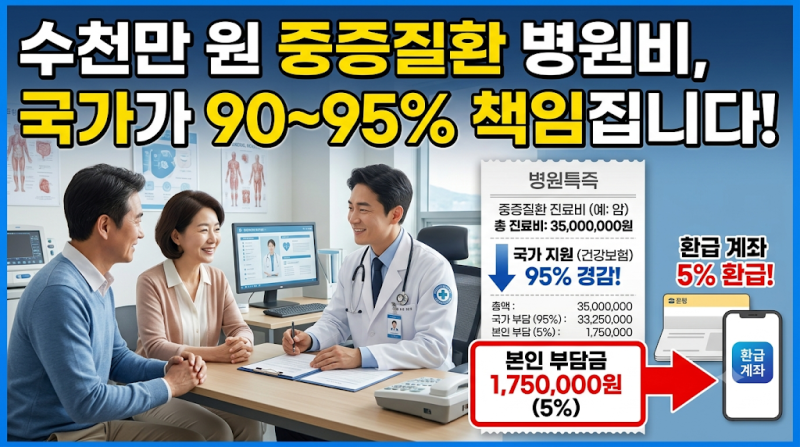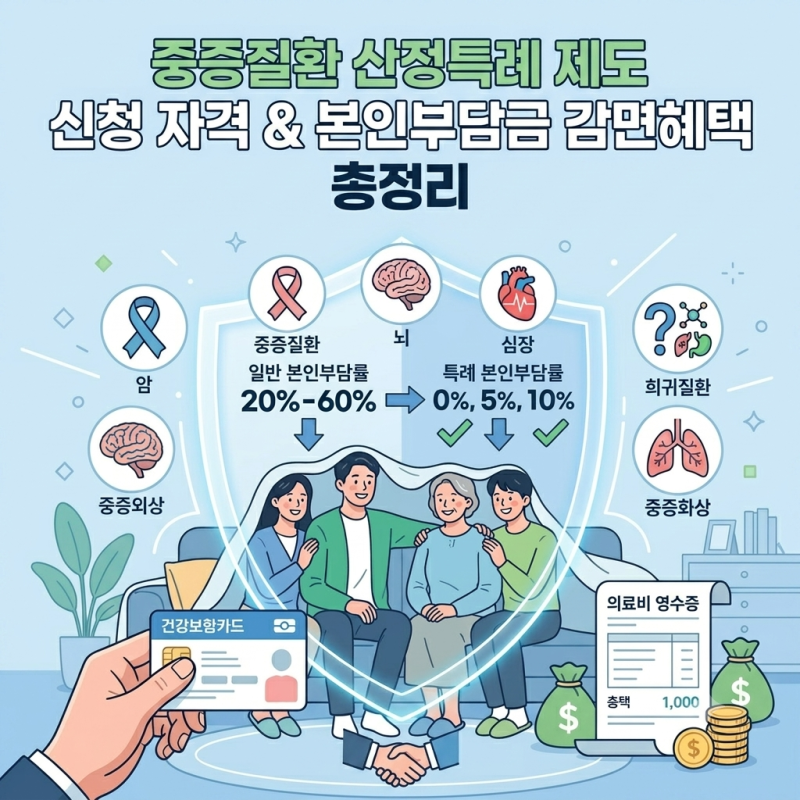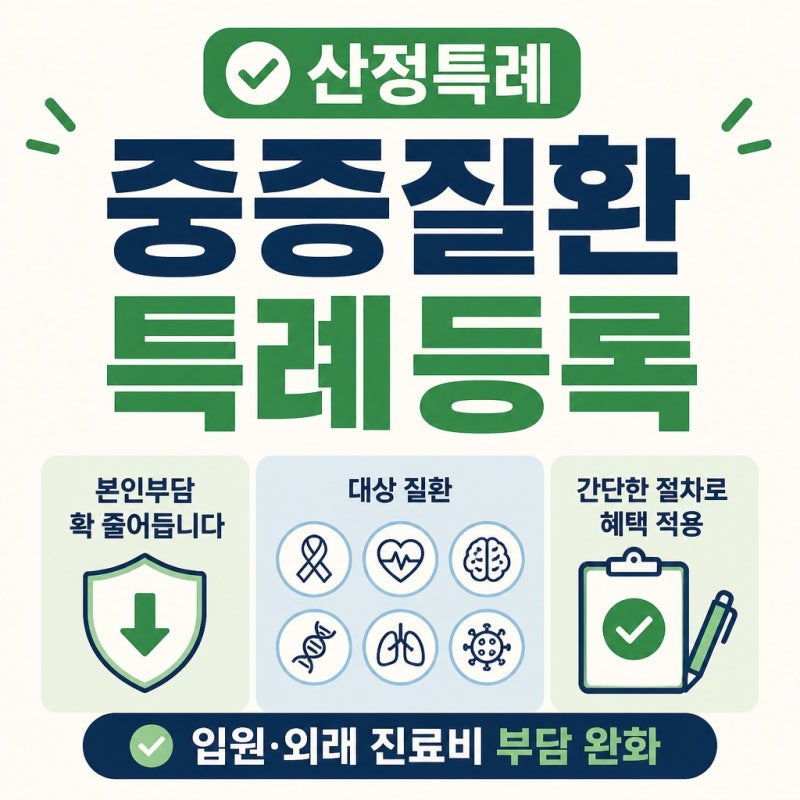

중증질환 산정특례 제도는 고액의 진료비와 장기간의 치료가 필요한 중증질환 환자의 본인부담금을 대폭 경감해주는 건강보험 제도입니다. 암, 심장, 뇌혈관 질환 등 10가지 분류의 질환에 적용되며, 특히 희귀질환과 중증난치질환의 대상이 지속적으로 추가되고 있습니다. 이 제도를 통해 환자들은 건강보험이 적용되는 진료비의 0~10%만 부담하게 되어 경제적 부담을 크게 줄일 수 있습니다.
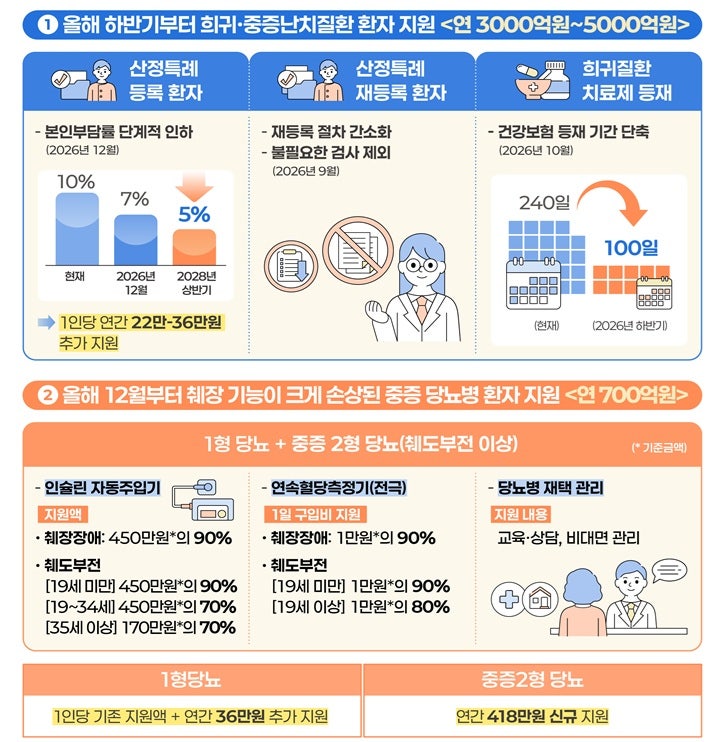
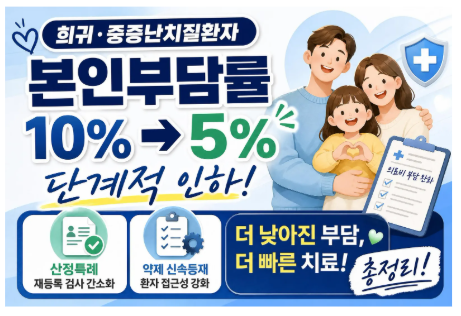
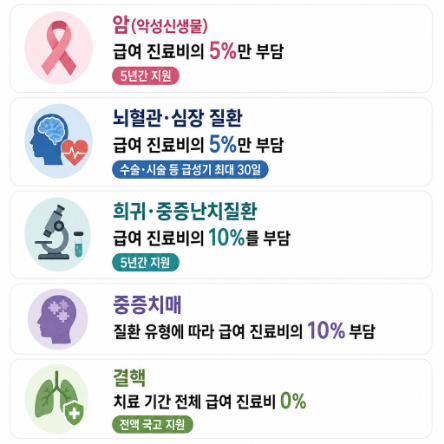
블로거들은 산정특례 제도의 혜택과 신청 방법에 대해 상세히 다루고 있으며, 특히 질환별 본인부담률과 적용 기간의 차이를 강조합니다. 암 환자는 5%의 본인부담률이 5년간 적용되지만, 뇌혈관 및 심장질환은 최대 30일(일부 질환 60일)로 기간이 제한됩니다. 또한, 희귀·중증난치질환의 본인부담률이 10%에서 5%로 단계적 인하가 추진 중이라는 점을 주목하며, 비급여 항목에는 산정특례가 적용되지 않는다는 점을 공통적으로 주의사항으로 언급하고 있습니다.
산정특례 신청은 전문의 진단 후 병원에서 등록 절차를 도와주는 경우가 대부분이며, 등록 완료 즉시 혜택이 적용됩니다. 희귀·중증난치질환의 본인부담률 5% 적용은 2026년 하반기부터 단계적으로 추진될 예정이므로, 정확한 시행 시점과 본인의 질환이 산정특례 대상에 포함되는지 여부는 국민건강보험공단 홈페이지나 진료받는 병원에서 확인하는 것이 가장 중요합니다.