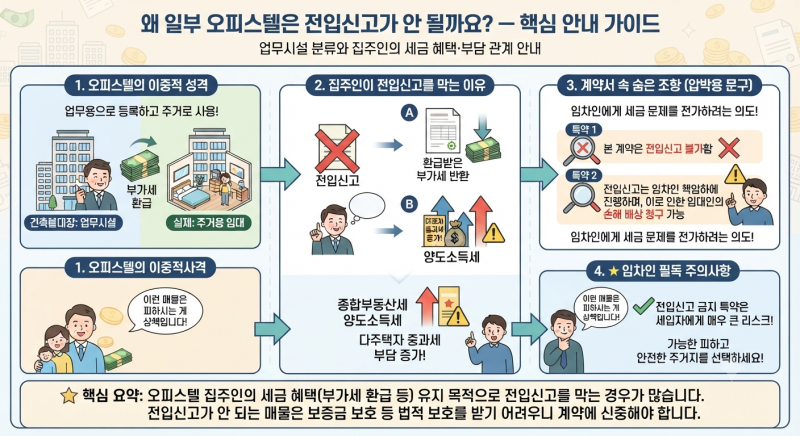

오피스텔은 건축물대장상 업무시설로 분류되는 경우가 많지만, 실제 주거용으로 사용되는 사례도 상당합니다. 일부 오피스텔 매물에 '전입신고 불가' 조건이 붙는 것은 임대인의 세금 문제나 기존 임대 형태, 사업자 관련 사정 등 다양한 이유가 있습니다. 임차인은 저렴한 월세에 현혹되기보다, 전입신고가 제한되는 구체적인 사유와 보증금 보호 방안을 먼저 확인하는 것이 중요합니다.
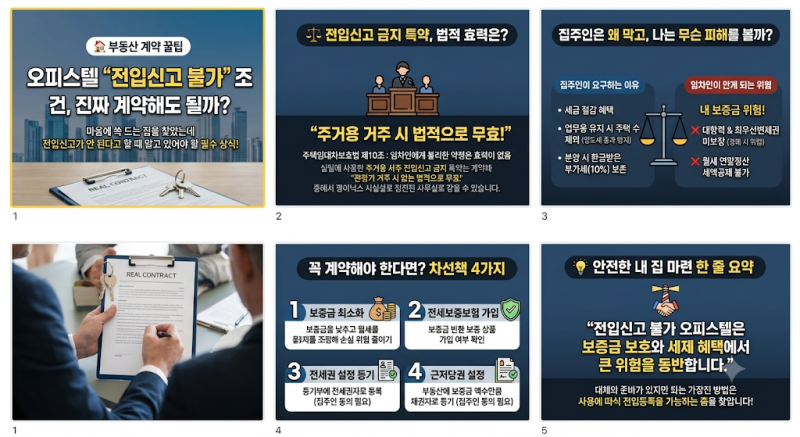
전입신고가 불가능한 오피스텔의 경우, 주택임대차보호법상 대항력과 우선변제권을 확보하기 어려워 보증금 보호에 불리할 수 있습니다. 월세 세액공제 또한 전입신고 여부가 중요한 기준이 되므로, 전입신고를 하지 않으면 공제 대상에서 제외될 가능성이 큽니다. 업무용 오피스텔은 주택임대차보호법 적용이 어려울 수 있어 계약 전 등기부등본 확인과 함께 임대인의 동의를 얻어 전세권 설정 등기를 고려하는 것이 안전합니다.
전입신고가 어려운 오피스텔 계약 시에는 확정일자만으로는 보증금 보호가 충분하지 않을 수 있습니다. 주택 인도와 실제 거주, 전입신고, 임대차계약서 확정일자가 모두 충족되어야 주택임대차보호법의 보호를 받을 수 있습니다. 따라서 임차인은 계약 전 해당 오피스텔의 실제 용도와 임대인의 사업자등록 상태를 면밀히 확인하고, 필요한 경우 전세권 설정 등기를 통해 보증금을 보호하는 방안을 강구해야 합니다.