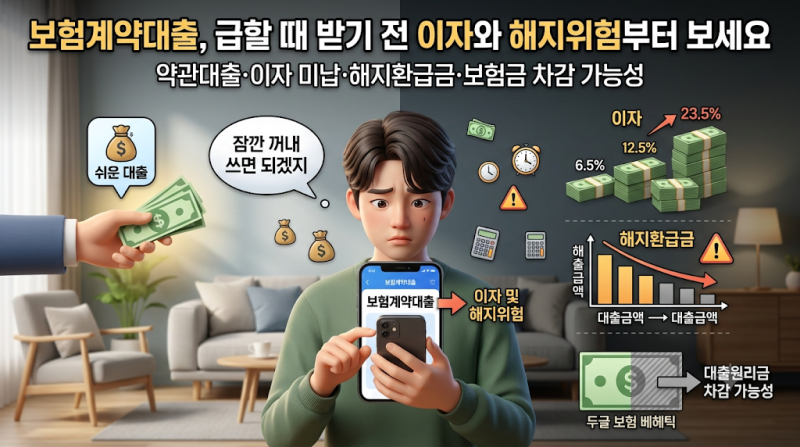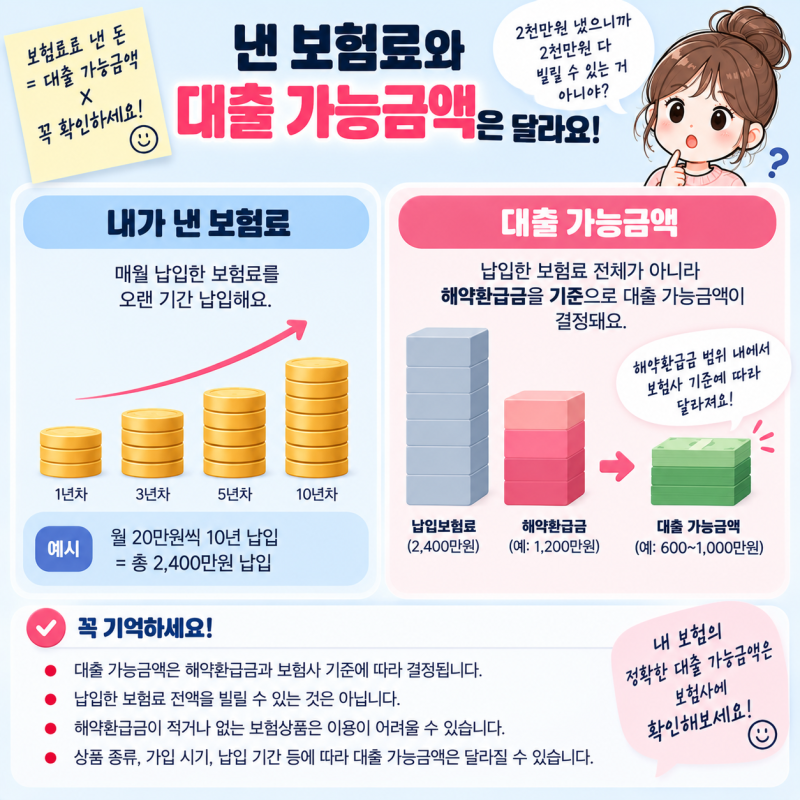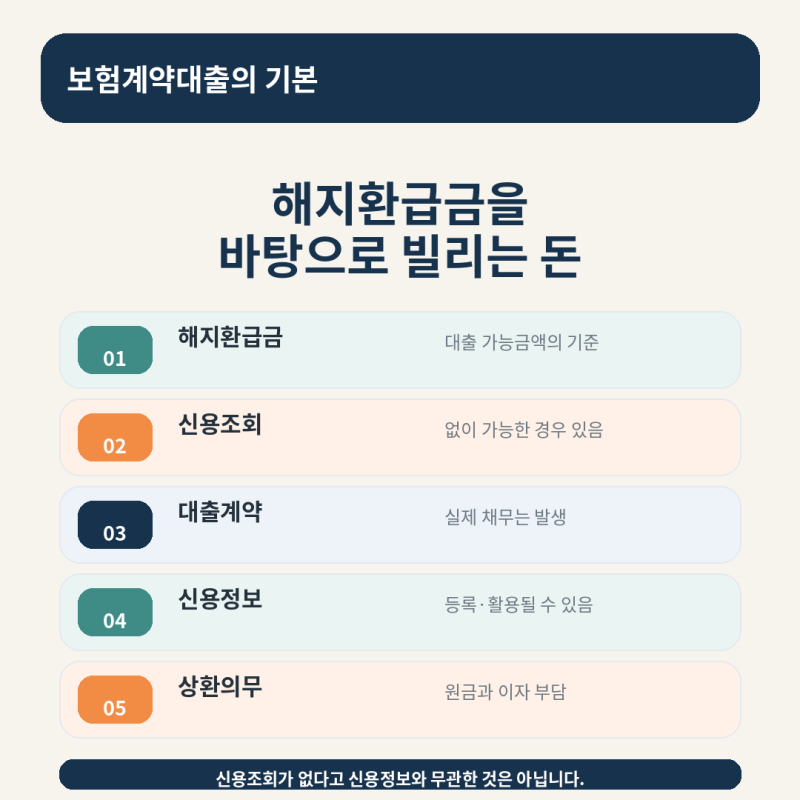

보험계약대출은 가입한 보험의 해약환급금을 담보로 돈을 빌리는 방식으로, 급하게 목돈이 필요할 때 유용하게 활용됩니다. 일반 신용대출과 달리 신용심사가 간편하고 빠르게 실행할 수 있다는 장점이 있습니다.
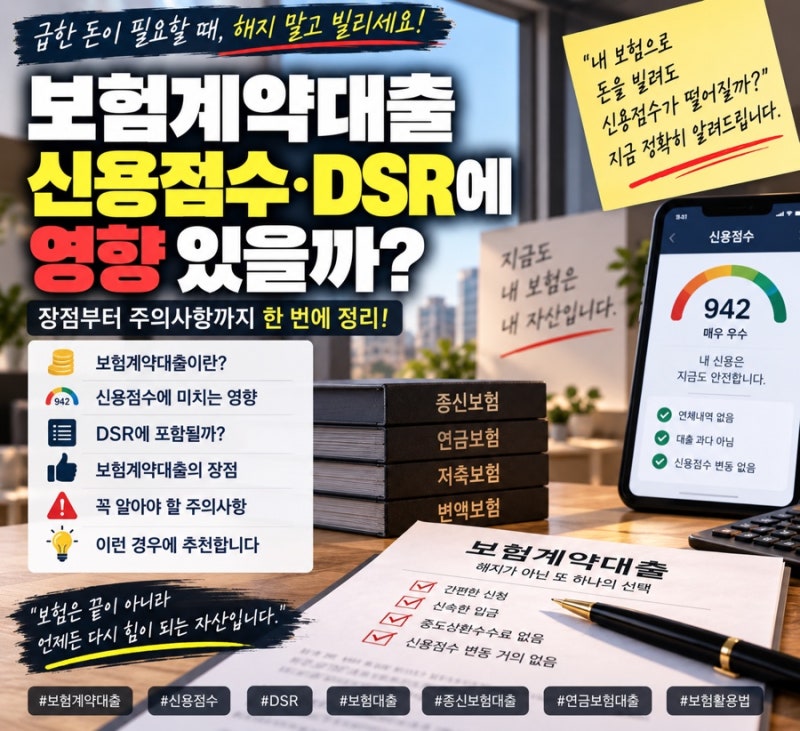
그러나 많은 사람이 신용점수에 영향이 없다고 오해하지만, 2019년 7월 10일 이후 체결된 계약은 신용평점에 영향을 줄 수 있어 주의가 필요합니다. 실제 이용자들은 보험 해지 없이 자금을 확보할 수 있다는 점을 큰 장점으로 꼽습니다.
하지만 2019년 7월 10일 이후 가입한 보험의 경우 대출 정보가 신용정보원에 공유되어 신용평점에 영향을 미칠 수 있습니다. 또한, 주택담보대출 등 다른 대출을 받을 때 보험계약대출의 이자 상환액이 DSR 계산에 포함될 수 있어 신중한 접근이 요구됩니다.
보험계약대출을 고려한다면, 대출 실행일이 아닌 보험계약 체결일을 먼저 확인해야 합니다. 특히 2019년 7월 10일 이전 계약인지 이후 계약인지에 따라 신용정보 반영 여부가 달라집니다.
또한, 단순히 신용점수 영향 여부만 볼 것이 아니라 실제 적용 금리와 향후 주택담보대출 등 다른 대출 계획 시 DSR에 미칠 영향까지 종합적으로 고려하는 것이 중요합니다.