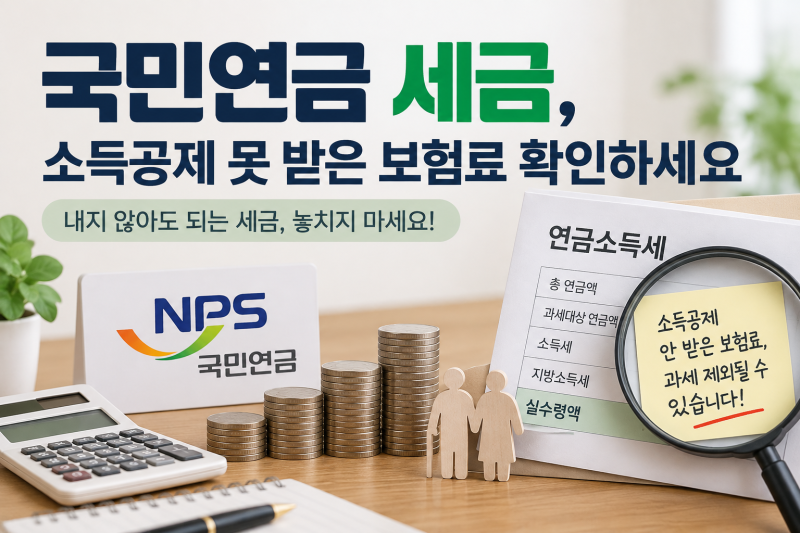

국민연금은 많은 분들이 세금이 부과되지 않는다고 오해하지만, 2002년 1월 1일 이후 납부된 보험료를 바탕으로 받는 노령연금은 소득세법상 과세 대상 소득으로 분류됩니다. 매달 지급되는 연금액에서 소득세와 지방소득세가 원천징수되어 실제 수령액이 예상보다 적게 느껴질 수 있습니다. 반면 현재 보험료를 납부하는 가입자는 납부한 전액에 대해 소득공제 혜택을 받을 수 있어, 수급자와 납부자 모두에게 관련 서류 확인이 중요합니다.
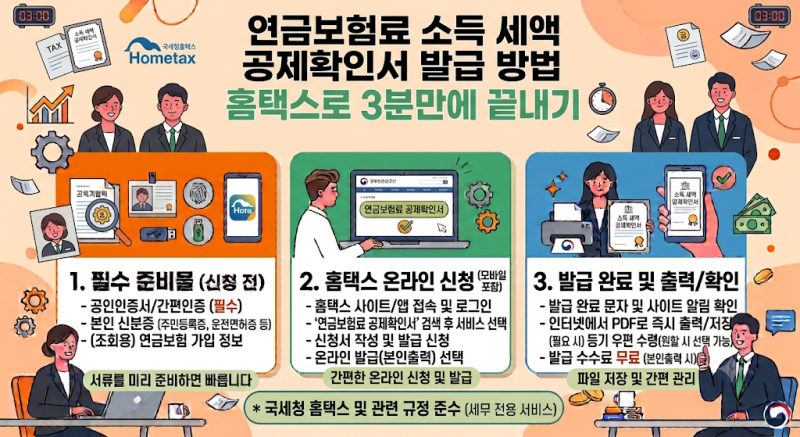
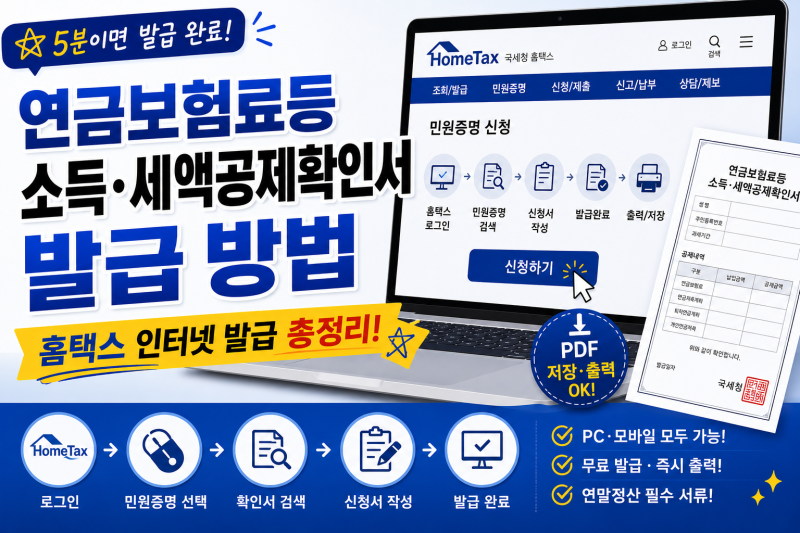
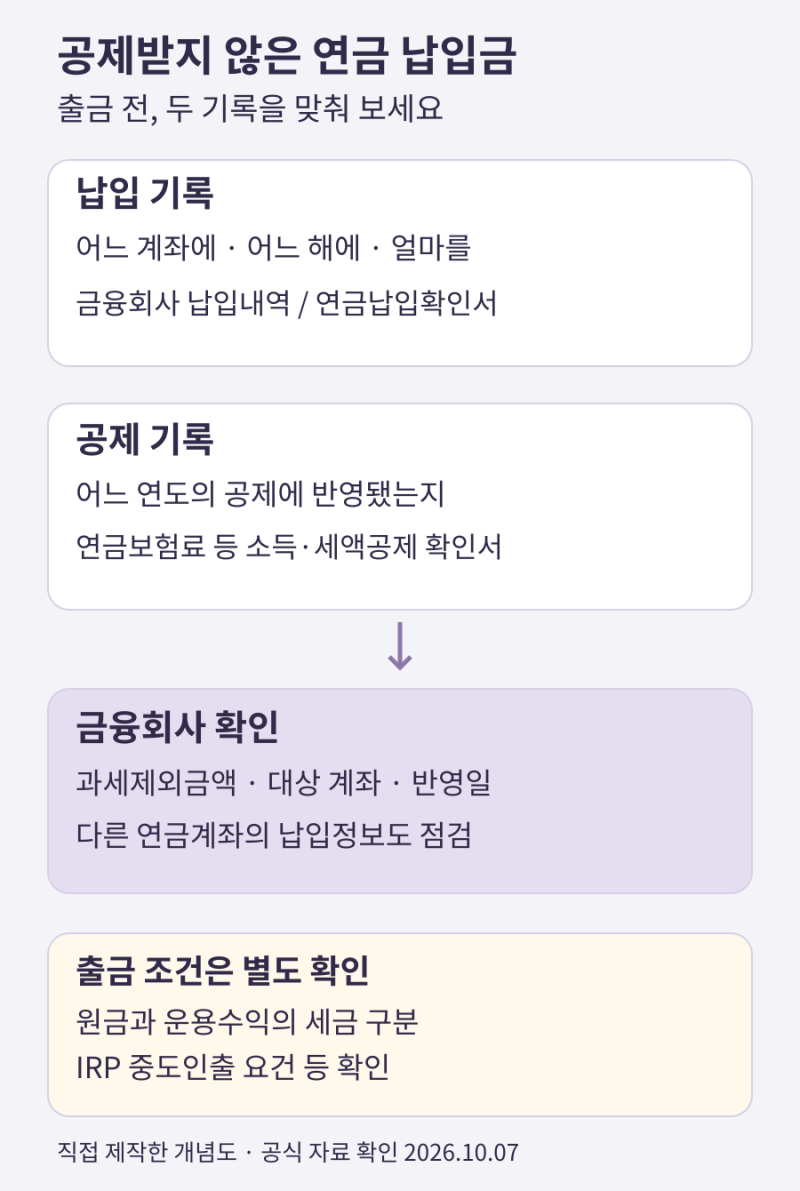
연금 수급자는 국민연금공단 전자민원 창구에서 세금공제내역을 조회할 수 있으며, 당월 내역은 매월 25일 이후 반영됩니다. 연말정산을 위해서는 연금소득 원천징수영수증을 발급받아야 하며, 이는 매년 2월 말경에 데이터 구축이 완료됩니다. 한편, 연금저축이나 IRP 가입자 중 세액공제를 받지 못한 경우, ‘연금보험료 등 소득·세액공제확인서’를 통해 과세제외금액을 증명하지 않으면 나중에 원금에도 세금이 부과될 수 있으므로 주의가 필요합니다.
연금계좌 내 자금은 세액공제를 받지 않은 개인 납입금, 세액공제를 받은 개인 납입금, 퇴직금, 운용수익으로 구분되며, 세액공제를 받지 않은 원금은 과세제외금액으로 인정됩니다. 따라서 연금 수령 시 세금 부담을 줄이기 위해서는 연금보험료 납부 시점의 소득공제 여부를 정확히 파악하고, 필요한 경우 관련 확인서를 미리 준비하는 것이 현명합니다. 특히 연금저축 가입자는 세액공제를 받지 않은 원금에 대한 증빙을 철저히 관리하여 불필요한 과세를 피해야 합니다.