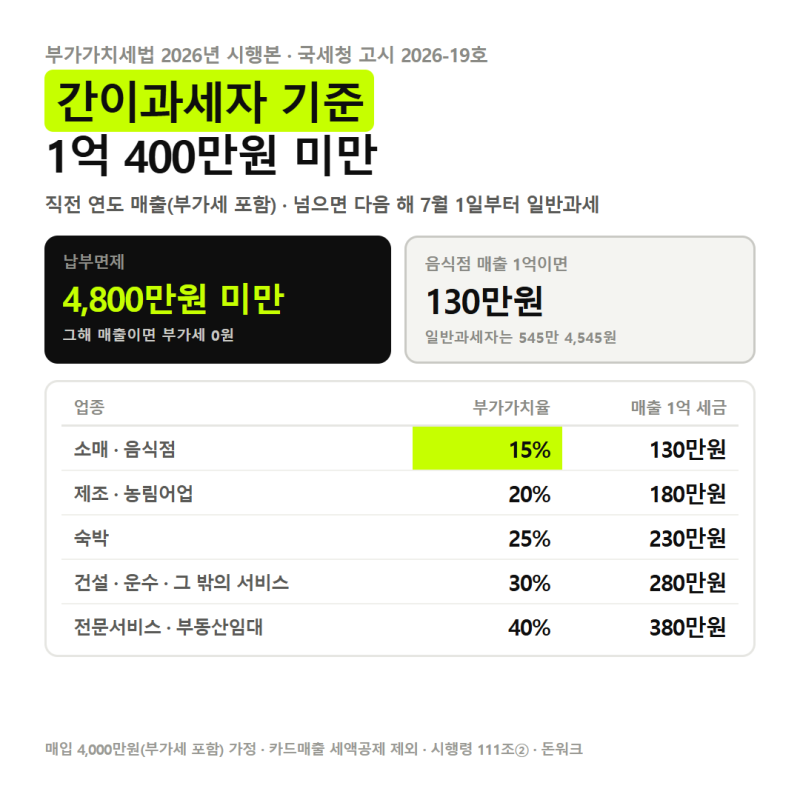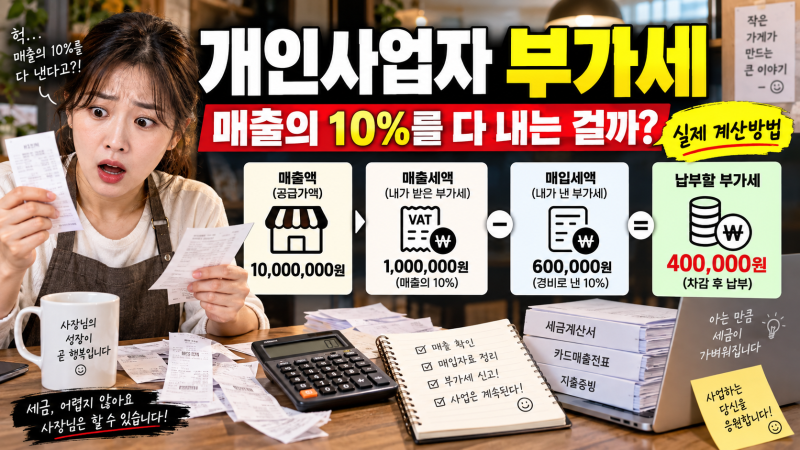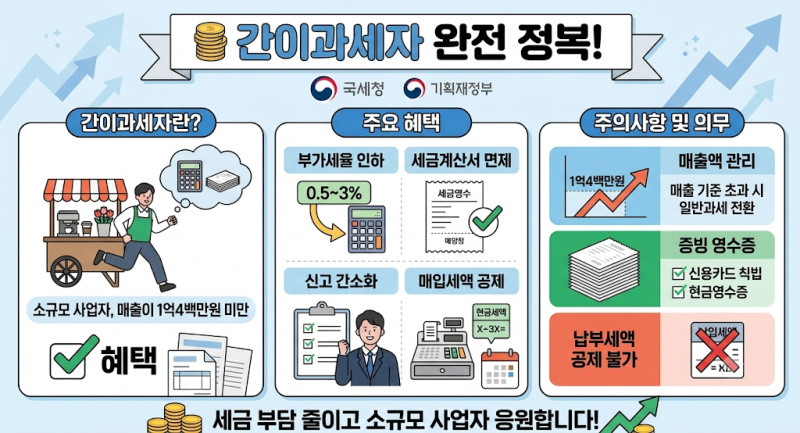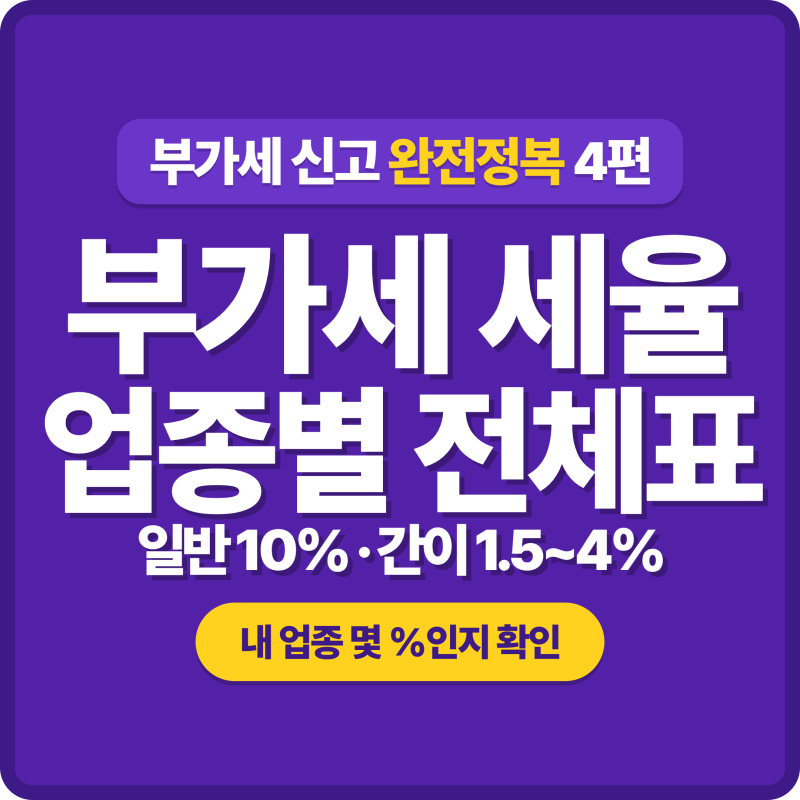
업종별 부가가치율은 특히 간이과세자에게 중요한 세금 산정 기준입니다. 일반과세자는 모든 업종에 10%의 단일 세율이 적용되지만, 간이과세자는 업종별로 15%에서 40%까지 다양한 부가가치율이 적용되어 실효세율이 1.5%에서 4%로 달라집니다. 이는 소규모 영세 사업자의 세금 부담을 경감하기 위한 제도로, 사업자 유형 선택 시 핵심 고려 사항이 됩니다.
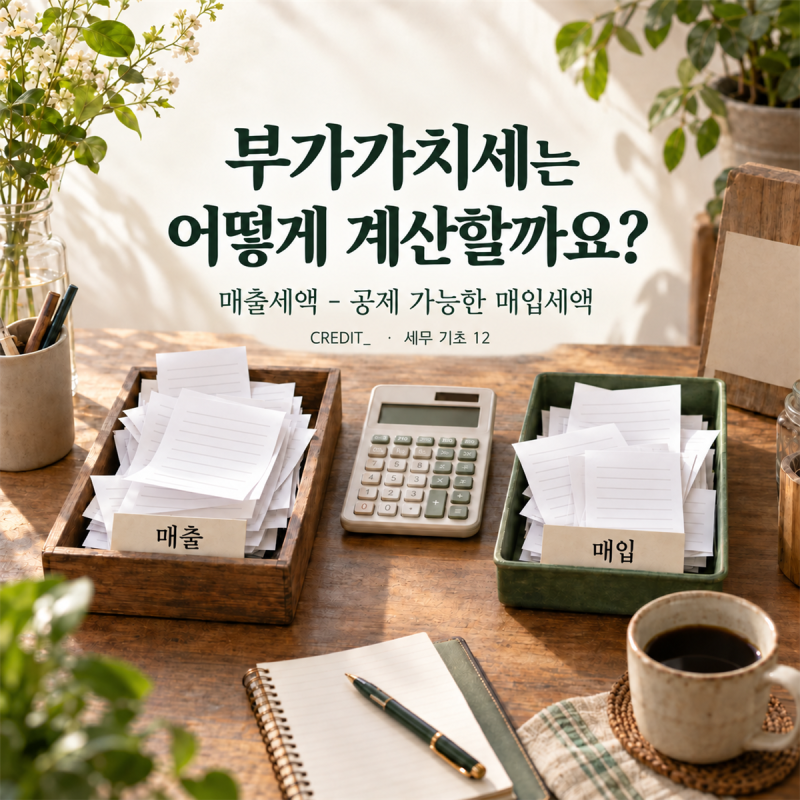
블로거들은 간이과세자의 부가가치율이 세액에 미치는 영향을 상세히 분석하고 있습니다. 일부 블로거는 국세청 자료를 바탕으로 소매업, 음식점업은 15%, 제조업은 20%, 숙박업은 25%, 건설업, 정보통신업은 30%, 금융 및 보험 관련 서비스업 등은 40%의 부가가치율이 적용된다고 구체적인 수치를 제시합니다. 반면, 다른 블로거는 부가가치율이 '매출액-매입액)/매출액*100'으로 계산되는 이익률 개념임을 강조하며, 식당의 경우 평균 35~40%의 부가가치율을 보인다고 설명하여 업종별 특성을 조명합니다.
간이과세자는 직전 연도 공급대가 1억 400만 원 미만 기준을 충족해야 하며, 제조업, 도매업 등 일부 업종은 간이과세 적용이 배제됩니다. 사업자들은 자신의 업종에 해당하는 부가가치율을 정확히 파악하고, 국세통계포털 등을 활용하여 최신 정보를 확인하는 것이 중요합니다. 이를 통해 예상 세액을 미리 계산하고 효과적인 세무 계획을 수립할 수 있습니다.