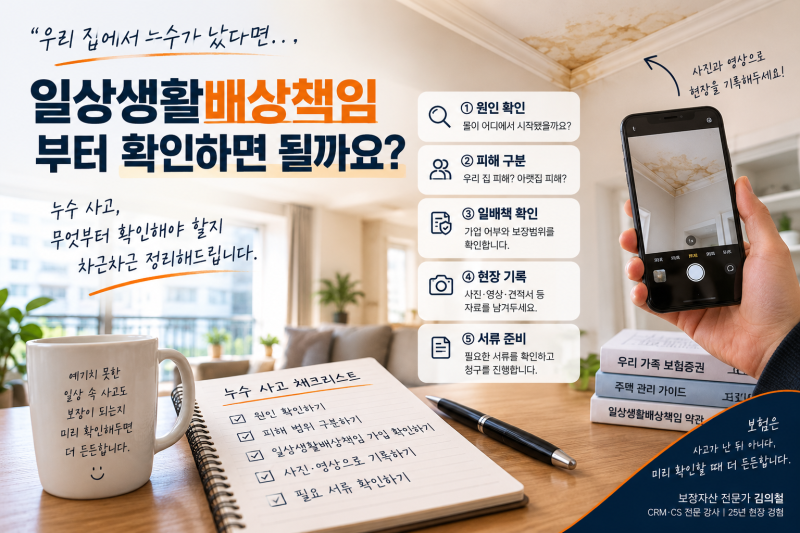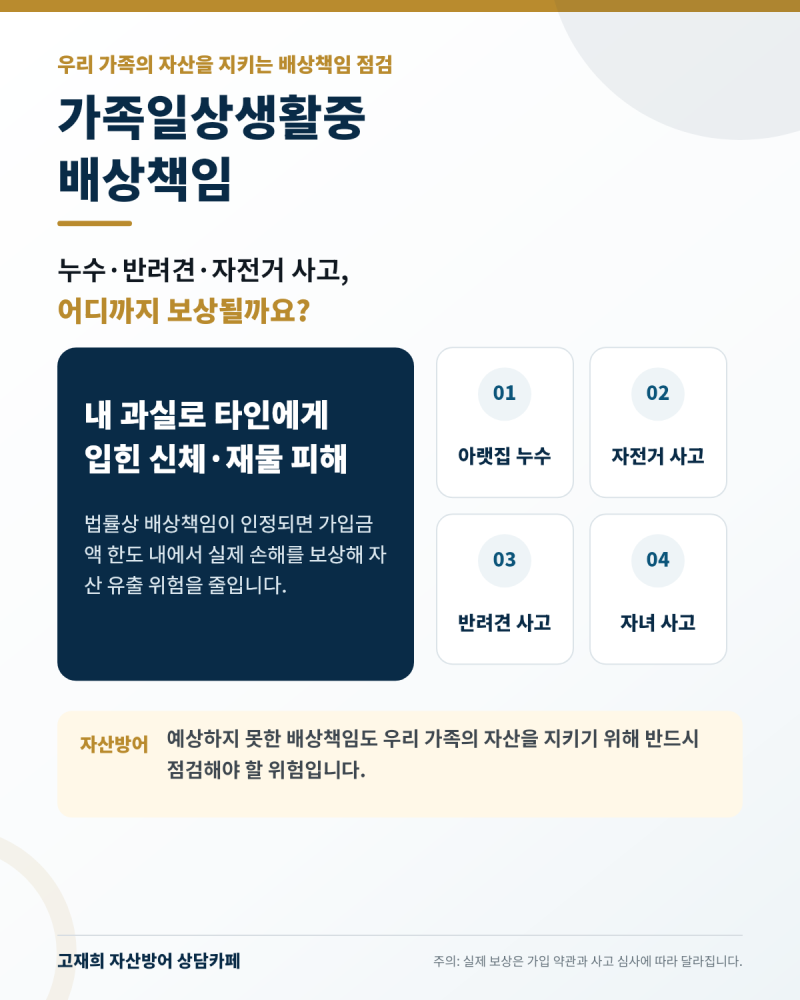


가족생활배상책임담보는 일상생활 중 예기치 않은 사고로 타인의 신체나 재물에 손해를 입혔을 때 발생하는 법률상 배상책임을 보상하는 특약입니다. 월 1,000원에서 3,000원대의 저렴한 보험료로 최대 1억 원까지 보장받을 수 있어 가성비가 뛰어난 필수 특약으로 꼽힙니다. 특히 아파트 누수 사고나 자녀의 실수로 인한 타인 재물 파손 등 고액 배상 위험에 효과적으로 대비할 수 있습니다. 가입자 본인뿐만 아니라 주민등록상 동거하는 배우자, 친족, 그리고 별거 중인 미혼 자녀까지 보장 대상에 포함되는 경우가 많아 온 가족이 통합 보장을 받을 수 있습니다.
실제 블로그 후기들을 살펴보면, 가족생활배상책임담보가 타인의 물건을 파손하거나 반려견이 타인을 다치게 했을 때 유용하게 활용되는 것을 알 수 있습니다. 다만, 대물 배상 시 사고 1건당 20만원(누수 사고는 최대 50만원)의 자기부담금이 발생하며, 대인 배상 사고에는 자기부담금이 없습니다. 많은 가입자가 이 자기부담금 때문에 실질적인 보상액이 줄어드는 점을 아쉬워하고 있습니다. 또한, 실손보험이나 운전자보험 등 다른 보험과 혼동하여 보장 범위를 오해하는 경우도 있어 정확한 이해가 중요합니다.
블로거들은 자기부담금을 절감하는 꿀팁으로 중복 가입을 활용하는 방법을 제시합니다. 가족 구성원 중 2인 이상이 가족생활배상책임담보에 가입되어 있다면, 금융감독원 표준약관에 따라 자기부담금을 0원까지 상쇄할 수 있습니다. 따라서 가입 전 가족의 보험 증권을 확인하여 중복 가입 여부를 점검하는 것이 중요하며, 특약 이름에 '가족'이 포함되어 있는지 확인하여 보장 범위를 명확히 파악해야 합니다. 이러한 정보를 통해 불필요한 지출을 줄이고 효율적인 보험 활용이 가능합니다.