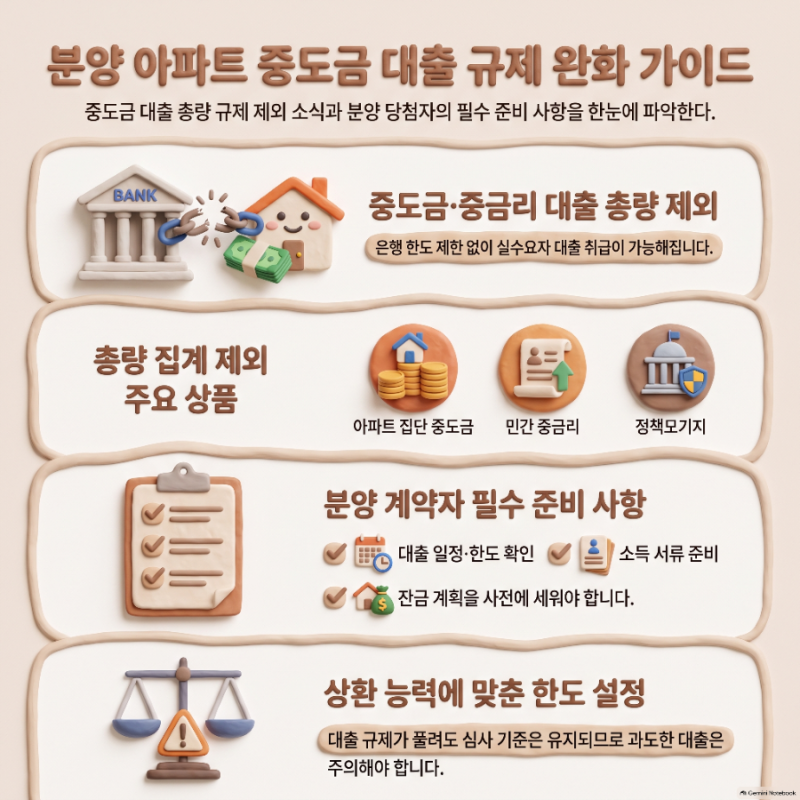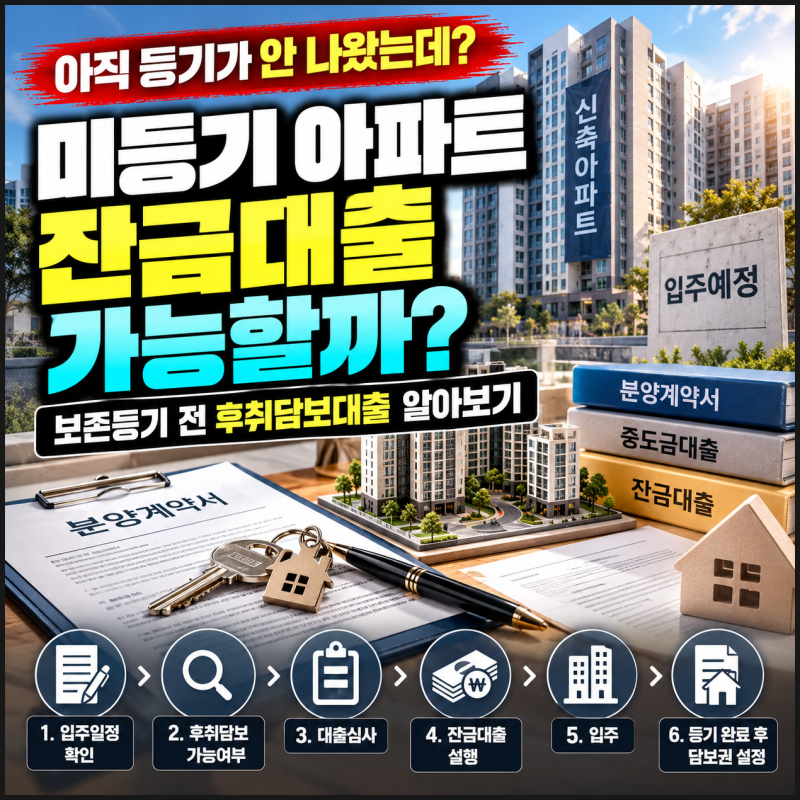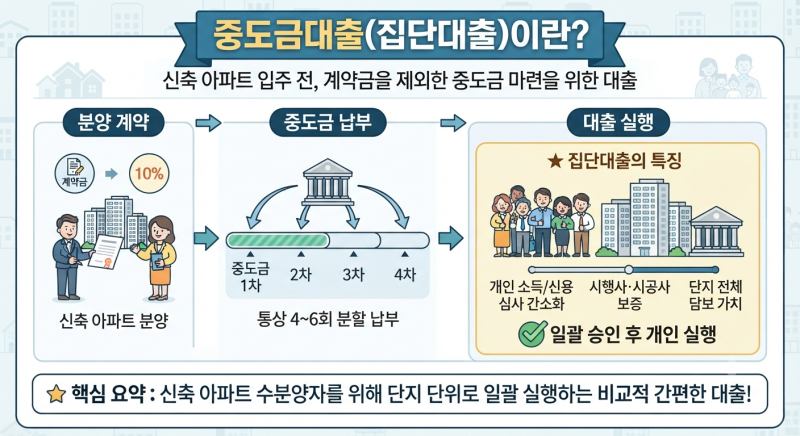
아파트 분양 대출은 청약 당첨부터 입주까지의 긴 과정에서 계약금, 중도금, 잔금 등 단계별로 필요한 자금을 조달하는 중요한 수단입니다. 특히 선분양 아파트의 경우 청약부터 실제 입주까지 수년이 걸릴 수 있어, 전체 자금 계획을 수립하는 것이 매우 중요합니다. 입주자 모집 공고 확인부터 청약 신청, 당첨자 발표, 계약 체결, 중도금 납부, 잔금 준비 및 납부, 등기, 입주까지의 전 과정을 이해하고 각 단계에서 필요한 대출 계획을 세워야 합니다.
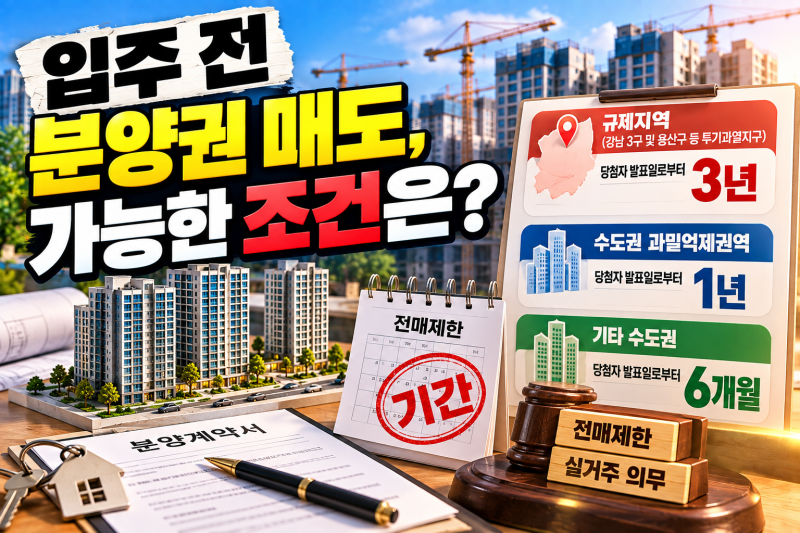
블로거들은 아파트 분양 대출과 관련하여 중도금 대출의 전액 가능 여부, 잔금 대출 시점, 그리고 입주 전 분양권 매도 시 중도금 대출 승계 절차 등 다양한 궁금증을 다루고 있습니다. 일부 블로거는 부동산PF 규제 강화가 아파트 분양 일정에 미칠 영향에 주목하며, PF 대출과 주택담보대출의 차이를 명확히 설명하고 있습니다. 반면, 다른 블로거들은 입주 전 분양권 매도 시 전매제한 기간 경과와 실거주 의무 유예 요건 충족 여부, 그리고 양도소득세 중과세율 적용에 대한 주의를 강조하며 실질적인 손익 차이를 사전 검토할 것을 조언합니다.
아파트 분양 대출을 계획할 때는 입주자 모집 공고문의 분양대금 납부 일정과 중도금 대출 관련 사항을 반드시 확인해야 합니다. 특히 입주 전 분양권을 매도할 경우, 매도인이 이미 납부한 계약금 및 중도금에 프리미엄을 합산하여 정산하며, 중도금 대출은 매수인에게 승계되는 것이 일반적입니다. 단기 보유 분양권 매도 시 높은 양도소득세율이 적용될 수 있으므로, 소유권 이전 등기 후 매도와 비교하여 신중하게 결정하는 것이 현명합니다.