
최근 국내 금융 시장에서는 온라인 대환대출 인프라의 확산으로 주택담보대출 갈아타기 열풍이 불고 있습니다. 과거에는 낮은 금리를 찾기 위해 여러 은행을 방문해야 했지만, 이제는 모바일 앱으로 비대면 조회부터 대출 실행까지 단 15분 만에 가능해졌습니다. 이러한 변화는 가계부채의 큰 비중을 차지하는 주택담보대출 이자 부담을 줄일 수 있는 기회로 작용하고 있습니다.
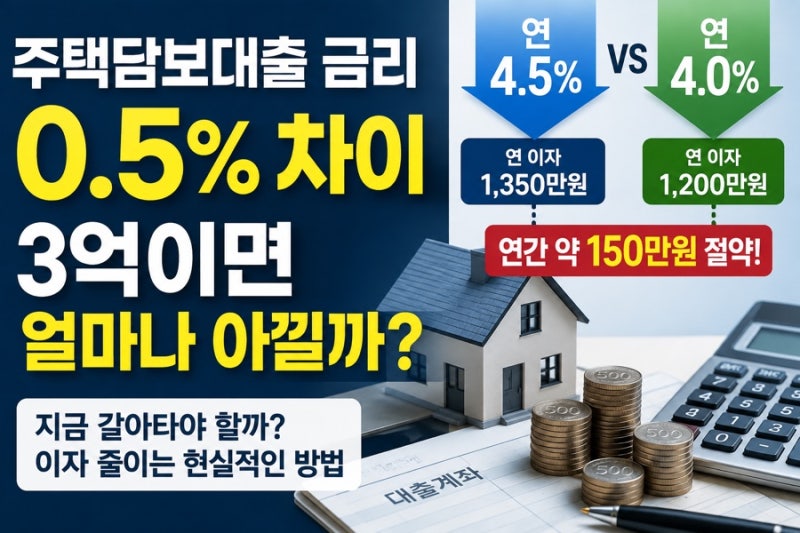
블로거들은 아파트 담보대출 갈아타기 시 단순히 낮은 금리만 볼 것이 아니라 기존 대출의 중도상환수수료와 새로운 대출의 취급 부대비용을 종합적으로 고려해야 한다고 강조합니다. 특히 대출 잔액이 2억~3억원 이상인 경우, 연 0.3%p의 금리 차이도 연간 수백만원 이상의 이자 절감 효과를 가져올 수 있어 신중한 비교가 필요합니다. 또한, 기존 대출의 현재 상태(잔액, 적용금리, 상환기간, 월 납입액)를 정확히 확인하는 것이 중요하다고 조언합니다.
실제 이용자들은 온라인 대환대출 플랫폼을 통해 시중은행과 인터넷전문은행의 상품을 비교하고, 고정금리와 변동금리 중 자신에게 유리한 조건을 선택하여 이자를 절감하고 있습니다. 갈아타기 전에는 반드시 LTV와 DSR 한도 내에서 증액이 허용되는지, 시세 조회가 가능한 주택인지 등 숨겨진 제약 조건을 꼼꼼히 확인해야 합니다. 이러한 실전 꿀팁들을 활용하면 스마트한 가계부채 리밸런싱이 가능합니다.