
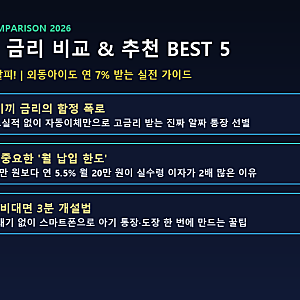
아이 적금 통장을 선택할 때는 단순히 최고 금리만 볼 것이 아니라, 실제 우대 조건을 충족할 수 있는지와 월 납입 한도를 종합적으로 고려해야 합니다. 은행들이 제시하는 높은 금리는 다자녀, 신생아, 특정 카드 실적 등 까다로운 조건을 요구하는 경우가 많으며, 외동아이 가구는 기본 금리만 적용받을 수 있습니다. 따라서 실질적인 이자 수익을 위해서는 우대 조건의 난이도와 월 납입 한도를 면밀히 비교하는 것이 중요합니다.
블로거들은 복잡한 조건 없이 높은 금리를 제공하는 인터넷은행 상품을 추천하며, 특히 케이뱅크와 카카오뱅크의 '우리아이 적금'은 자동이체만으로 연 7.0%대 금리를, 토스뱅크 '아이 적금'은 연 5.5% 금리에 월 20만 원까지 납입 가능하여 실수령 이자 총액이 더 높을 수 있다고 분석했습니다. 또한, 새마을금고나 신협의 출생축하 특판은 다자녀 가구에 연 10~12%의 파격적인 금리를 제공하며, 1금융권 상품은 금융 바우처나 지문 사전등록 우대 등 부가 혜택을 제공합니다.
아이 적금 운용 시에는 부모급여와 아동수당을 아이 명의 파킹통장으로 수령한 뒤, 적금 자동이체를 설정하여 평생 시드머니를 체계적으로 모으는 전략이 효과적입니다. 또한, 미성년자 증여세 비과세 한도(10년 합산 2,000만 원)를 활용하여 증여 신고를 미리 해두면, 아이가 성인이 되었을 때 합법적인 자금 출처를 확보하고 세금 부담을 줄일 수 있습니다. 비대면 개설 시에는 부모 신분증과 공동인증서만 필요하며, 창구 방문 시에는 상세 가족관계증명서 등 서류를 준비해야 합니다.