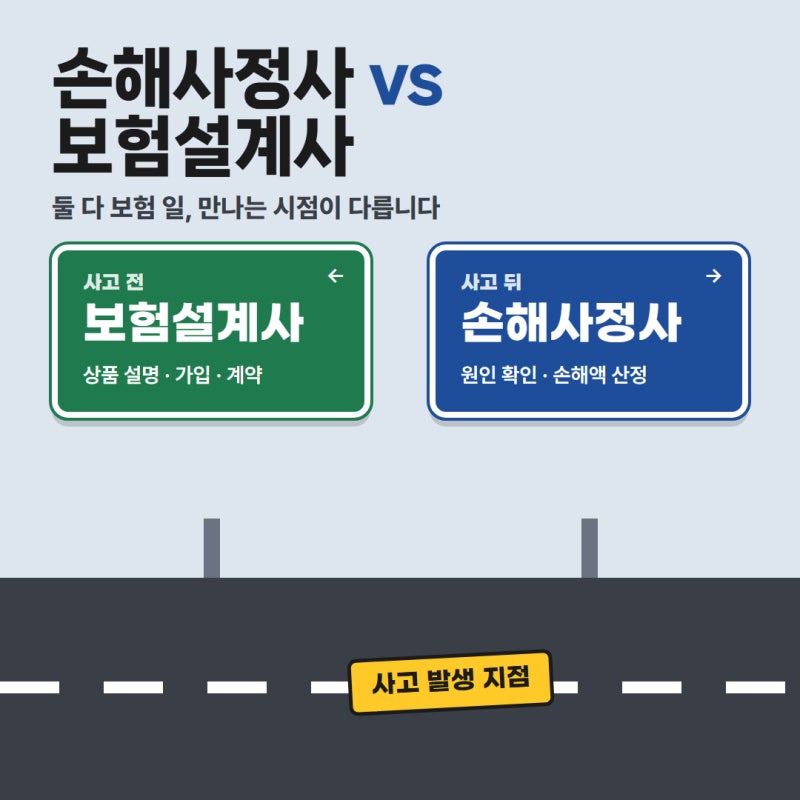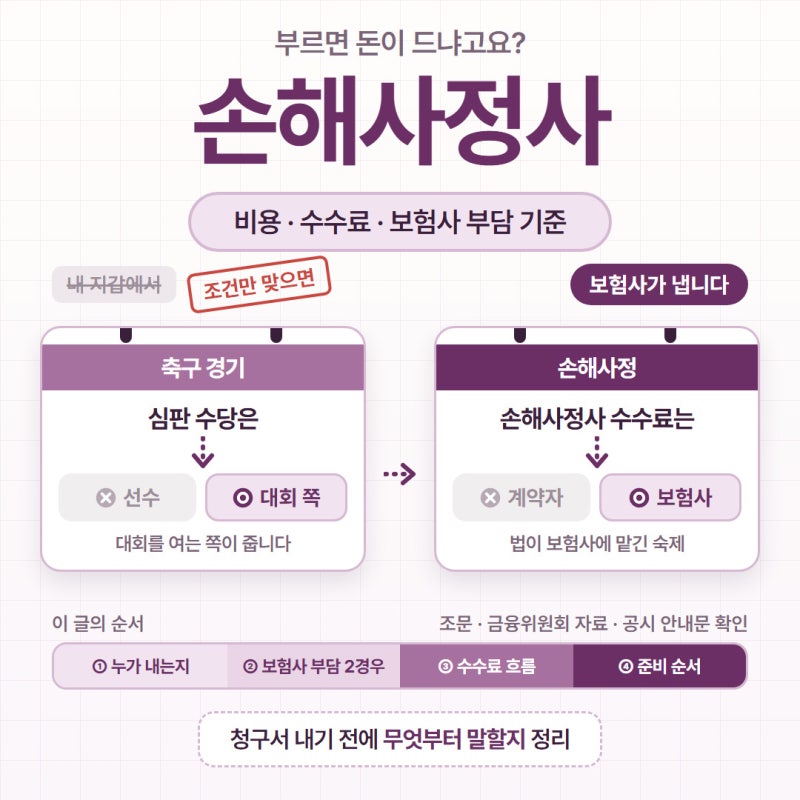
손해사정인 선임은 보험 소비자가 자신의 권리를 지키기 위해 고려하는 중요한 절차입니다. 많은 소비자가 독립 손해사정인 선임을 망설이는 주된 이유 중 하나는 비용 부담과 정보 부족 때문으로 알려져 있습니다. 보험회사가 고용하거나 위탁한 손해사정인의 비용은 보험회사가 지불하지만, 소비자가 독립 손해사정인을 선임할 경우 별도 비용을 지불해야 합니다. 이때 적정 비용에 대한 정보가 부족하여 선임 시기를 놓치는 경우가 많습니다.
블로거들은 손해사정인 비용에 대해 다양한 관점을 제시하고 있습니다. 한 블로거는 일반 사건의 경우 10~15%, 면책 사건은 20~30%, 고액 사건은 10% 미만, 소액 사건은 상호 협의를 적정 요율로 제안했습니다. 반면 다른 블로거는 통상적으로 손해사정금액의 10% 내외가 발생하며, 업무 난이도에 따라 달라질 수 있다고 언급했습니다. 보험금 부지급(면책)이나 난이도가 높은 사건, 고지의무 관련 사건 등은 비용이 더 발생할 수 있다는 점은 공통적으로 지적되었습니다.
손해사정인 선임 시 모든 사건에 비용을 지불할 필요는 없으며, 가벼운 접촉사고나 소액 사건은 선임하지 않아도 됩니다. 그러나 보험사 직원을 대처해야 하거나, 자동차 사고로 골절 및 수술한 경우, 보험금 부지급 또는 삭감된 경우 등은 비용이 발생하더라도 선임하는 것이 유리할 수 있습니다. 선임 전에는 반드시 사건 유형에 맞는 손해사정사를 선택하고, 무자격자나 무등록자가 아닌지 금융감독원 등을 통해 확인하는 것이 중요합니다.