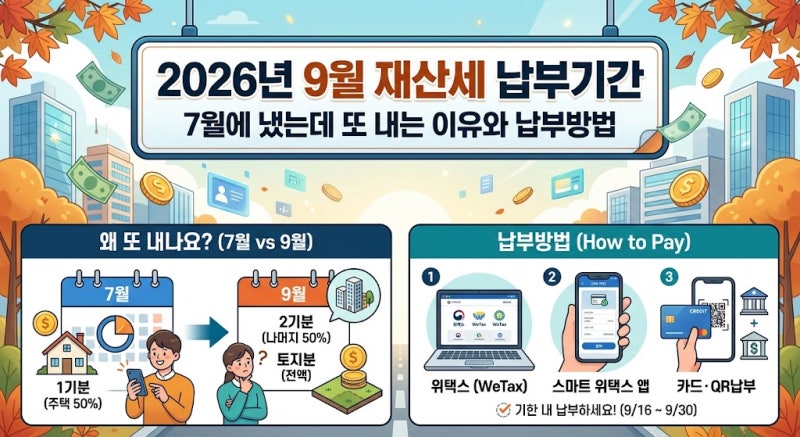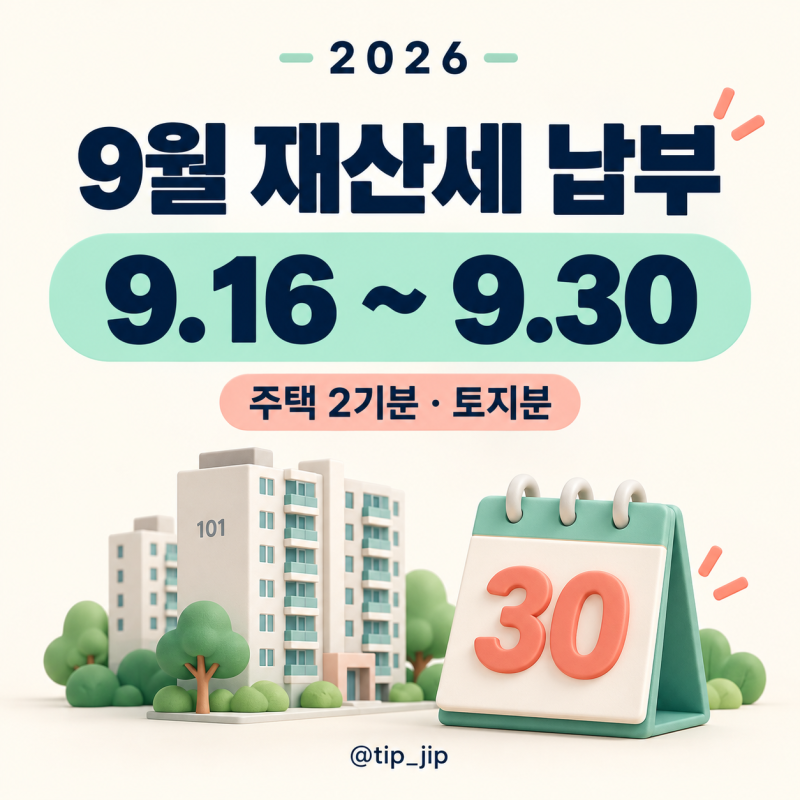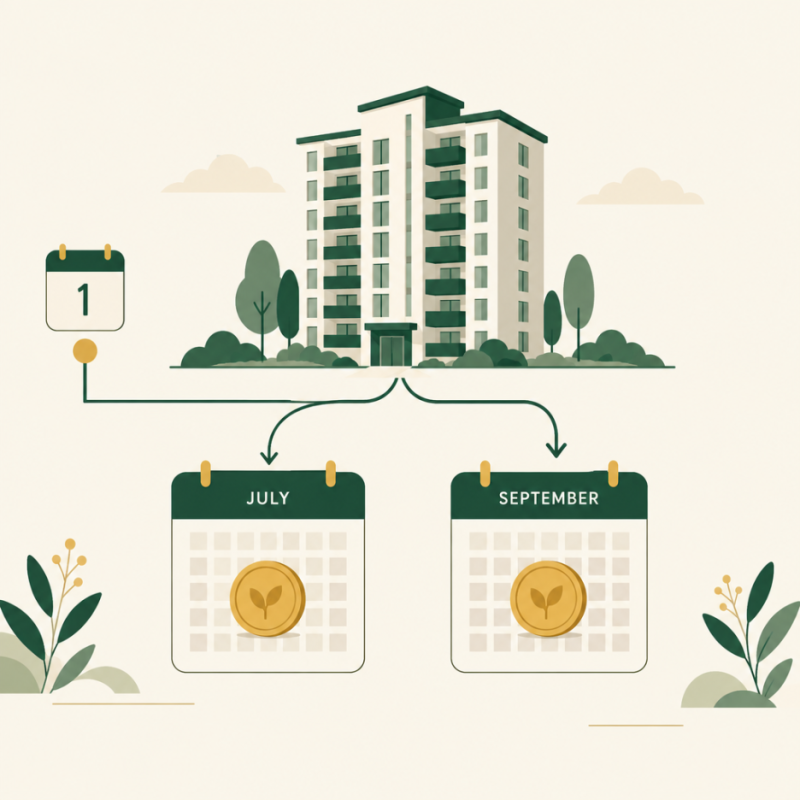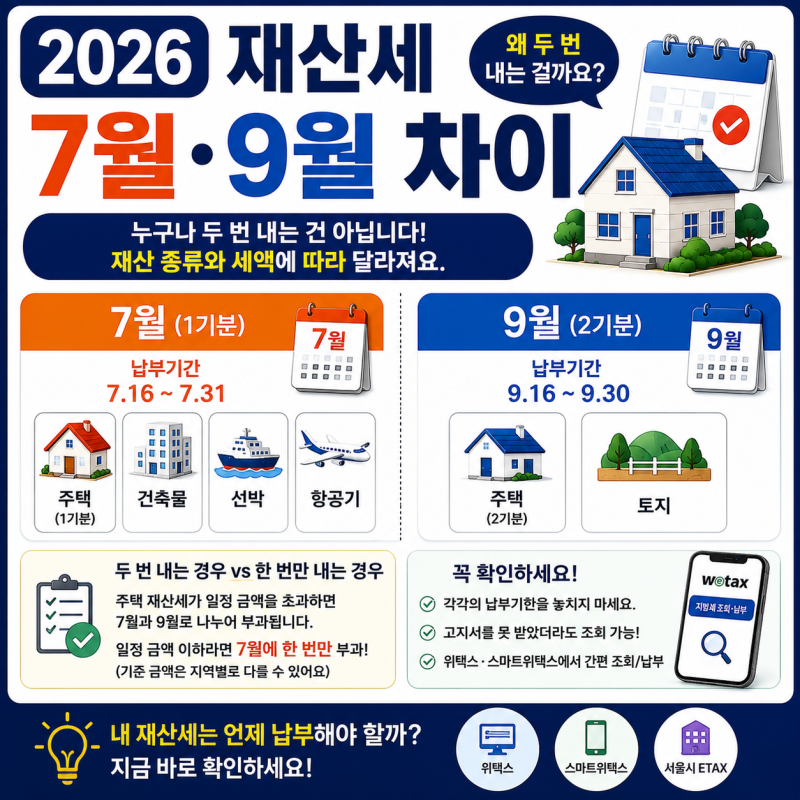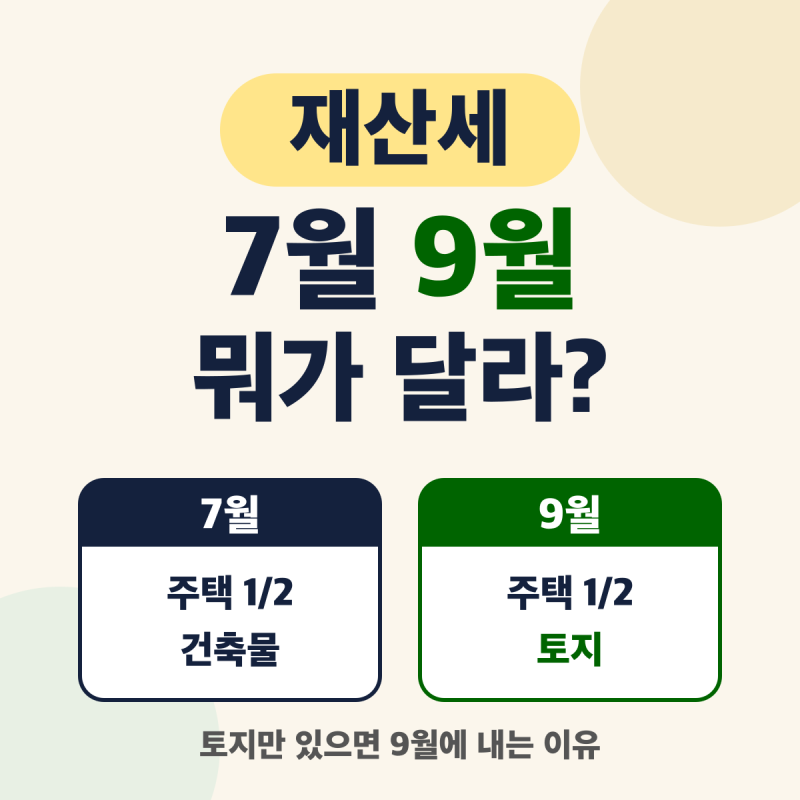
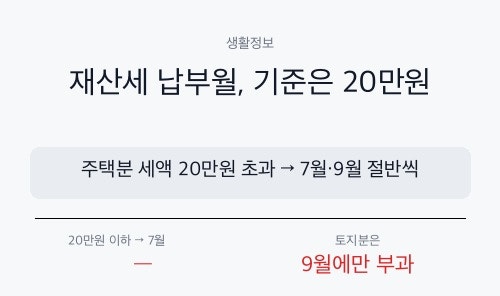
재산세는 토지, 주택, 건축물 등 재산을 소유한 자에게 부과되는 지방세로, 매년 6월 1일 소유자에게 과세됩니다. 특히 주택분 재산세는 납세자의 부담을 덜기 위해 연간 세액을 7월과 9월에 절반씩 나누어 고지하는 것이 일반적입니다. 그러나 연간 주택분 재산세가 20만 원 이하인 경우에는 7월에 전액 일시 부과되어 9월에는 고지서가 발송되지 않습니다.
블로거들은 7월에 재산세를 납부했음에도 9월에 또다시 고지서를 받는 상황에 대해 다양한 관점에서 분석하고 있습니다. 일부는 7월과 9월 고지서의 금액이 동일하여 이중 부과로 오해할 수 있다고 설명하며, 이는 연간 세액을 분할 납부하는 법정 방식임을 강조합니다. 반면, 토지분 재산세는 9월에 전액 부과되므로, 7월에 주택분만 납부한 경우 9월에 토지분 고지서를 받게 되는 것이라고 상세히 안내하고 있습니다.
재산세 납부 시 혼란을 줄이려면 자신의 재산 종류와 연간 세액을 정확히 파악하는 것이 중요합니다. 특히 주택분 재산세가 20만 원을 초과하는지 여부와 토지 소유 여부에 따라 7월과 9월 납부 여부가 달라지므로, 고지서를 꼼꼼히 확인해야 합니다. 또한, 세액이 250만 원을 초과하는 경우 분납 신청이 가능하며, 납부 기한을 놓치면 가산금이 부과될 수 있으니 주의가 필요합니다.