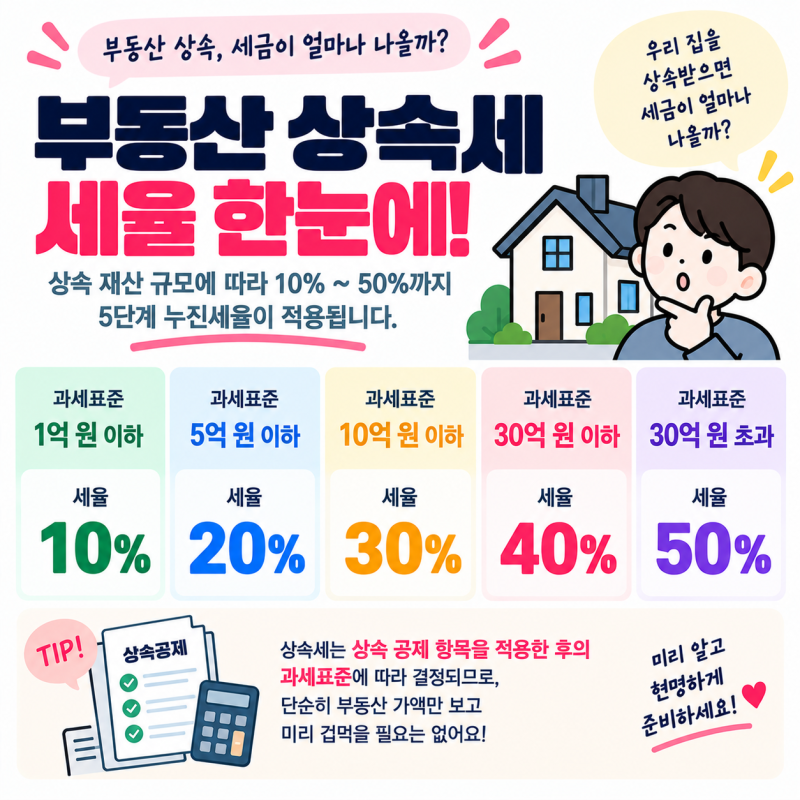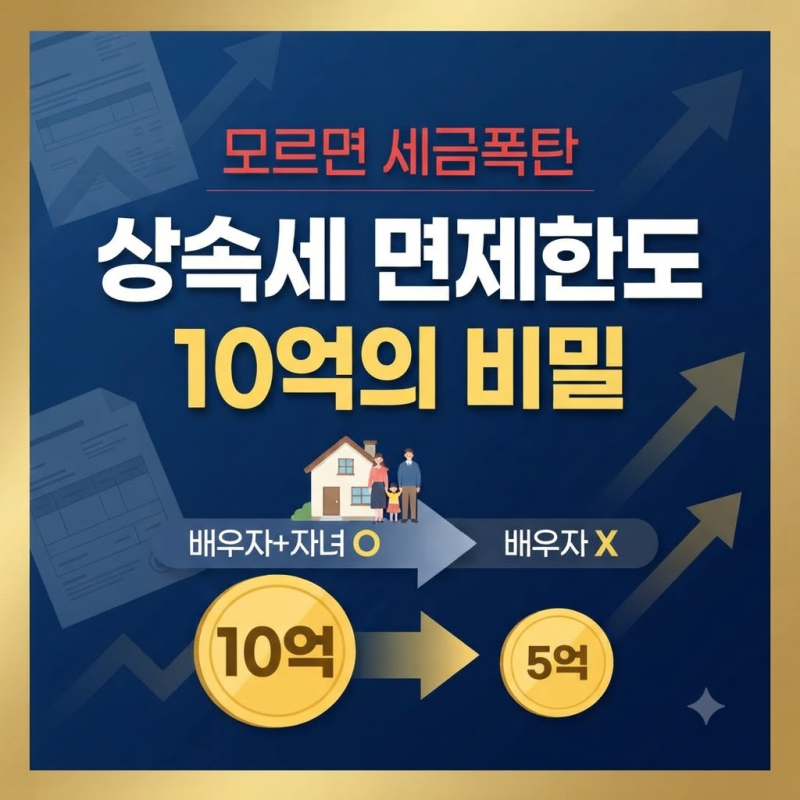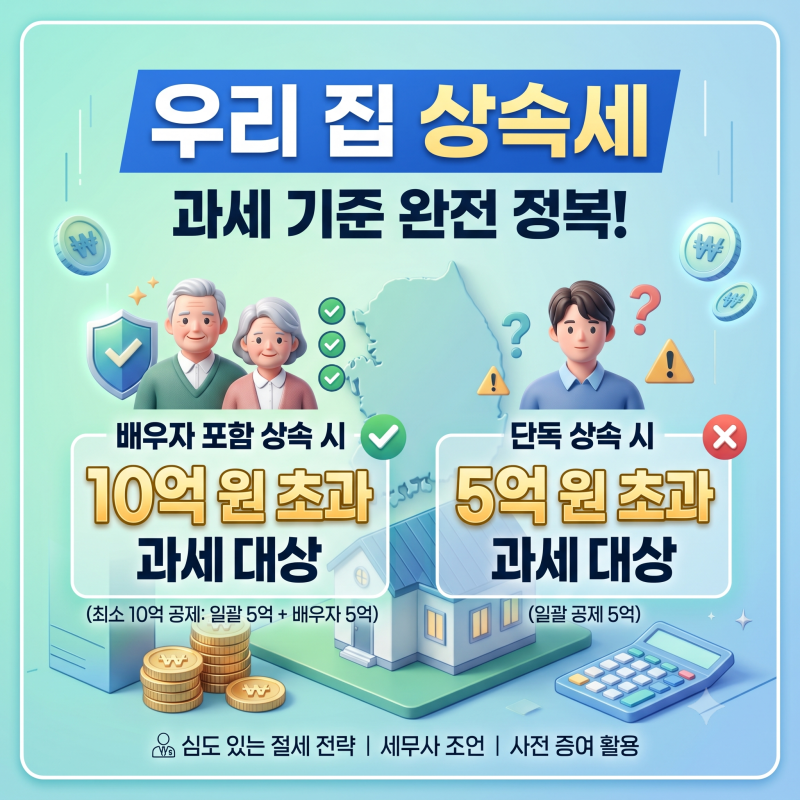
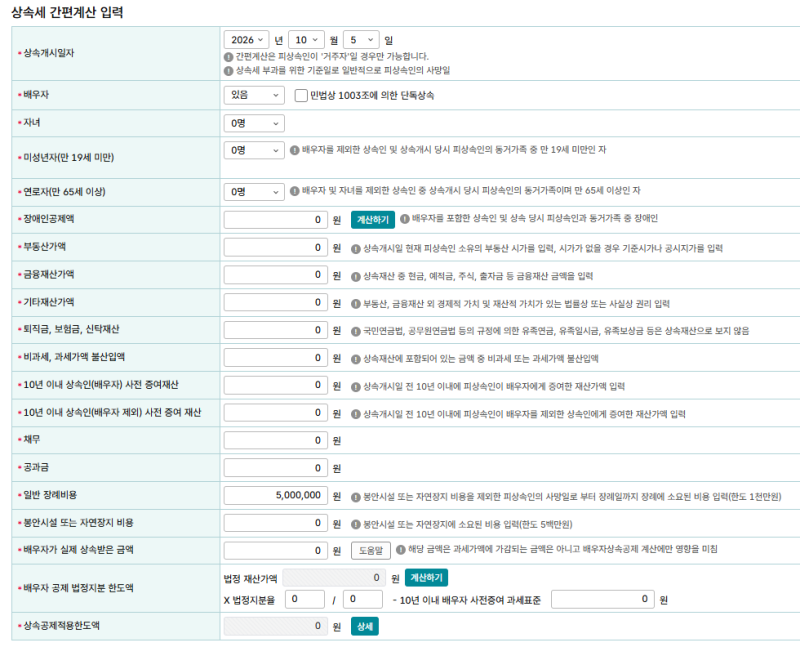

주택 상속세는 아파트나 단독주택 등 부동산을 물려받을 때 발생하는 세금으로, 최근 집값 상승으로 인해 많은 분들이 과세 대상이 될까 우려하고 있습니다. 상속세는 상속받는 재산의 종류와 관계없이 전체 상속재산에서 공제를 뺀 후 남은 금액에 누진세율이 적용되는 방식입니다. 특히 현재 적용되는 상속세법은 상속 개시일 당시의 법령을 따르며, 일괄공제 5억 원, 배우자 상속공제 최소 5억 원에서 최대 30억 원 등이 주요 기준입니다.
실제 블로그 후기들을 살펴보면, 많은 분들이 부모님과 10년 이상 동거 시 동거주택상속공제로 최대 6억 원을 공제받을 수 있다고 기대하지만, 요건 충족에 어려움을 겪는 경우가 많습니다. 특히 10년 연속 1세대 1주택 요건에서 숨겨진 2주택 기간이 발견되어 공제가 불가능해지는 사례가 빈번합니다. 주거용 오피스텔처럼 세법상 주택으로 간주될 수 있는 재산이 예상치 못한 변수로 작용하기도 합니다.
따라서 주택 상속세를 절세하기 위해서는 상속 재산 평가와 공제 요건을 면밀히 검토하는 것이 중요합니다. 특히 동거주택상속공제를 계획하고 있다면, 부모님과 자녀 세대 전체의 10년간 주택 소유 이력을 꼼꼼히 확인해야 합니다. 상속세는 상속재산 규모에 따라 세금이 크게 달라질 수 있으므로, 전문가와 상담하여 정확한 계산과 절세 전략을 수립하는 것이 현명합니다.