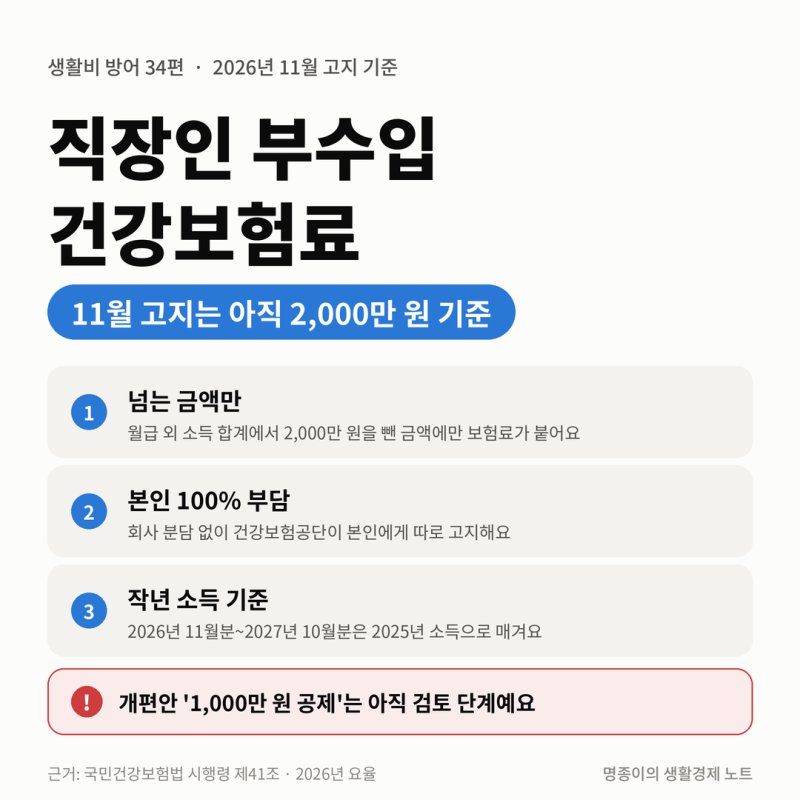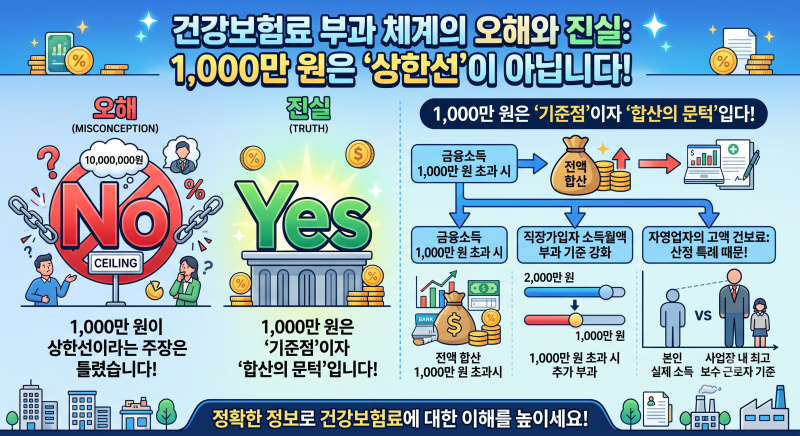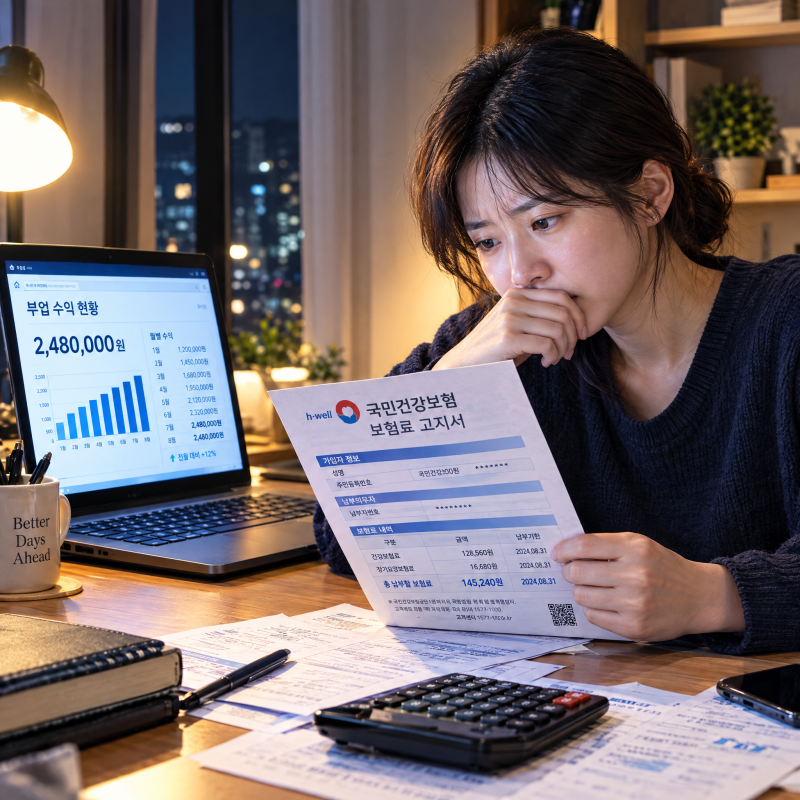
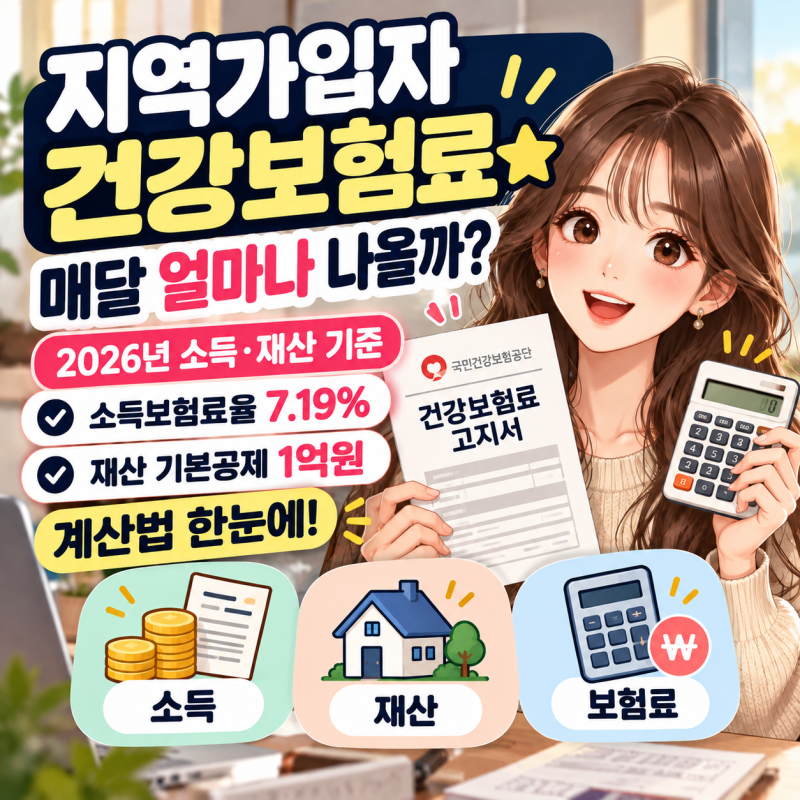
소득월액보험료는 직장가입자가 월급 외에 추가로 얻는 소득에 부과되는 건강보험료를 의미합니다. 이는 직장가입자의 보수월액보험료와는 별개로 책정되며, 특히 부수입이 있는 직장인들에게 중요한 관심사로 떠오르고 있습니다. , 건강보험료율은 7.19%로 동결되었으나, 소득의 변화에 따라 실제 납부액은 달라질 수 있습니다. 특히 직장가입자의 경우, 보수 외 소득이 연간 2천만원을 초과할 때만 소득월액보험료가 부과됩니다.
블로거들은 소득월액보험료의 산정 기준에 대해 다양한 관점을 제시하고 있습니다. 일부는 직장가입자의 보수 외 소득 2천만원 공제 기준을 강조하며, 이 금액을 초과하는 소득에 대해서만 보험료가 부과된다는 점을 명확히 설명합니다. 반면, 지역가입자의 경우 소득 전체가 보험료 산정의 기준이 되므로 직장가입자와의 차이를 인지해야 한다고 조언합니다. 또한, 폐업 등으로 소득이 감소했을 때 건강보험료 조정 신청을 통해 소득월액을 낮출 수 있는 방법도 상세히 다루고 있습니다.
소득월액보험료는 가입자가 전액 부담하므로, 월급 외 소득이 있는 직장인이라면 자신의 소득 수준에 따른 보험료 변동을 미리 확인하는 것이 중요합니다. 특히 연간 2천만원 초과 소득에 대한 계산법과 반영 시기를 정확히 파악하여 예상치 못한 보험료 부담을 줄일 수 있습니다. 구체적인 계산 예시와 절세 팁은 관련 블로그 포스트에서 더 자세히 확인할 수 있습니다.