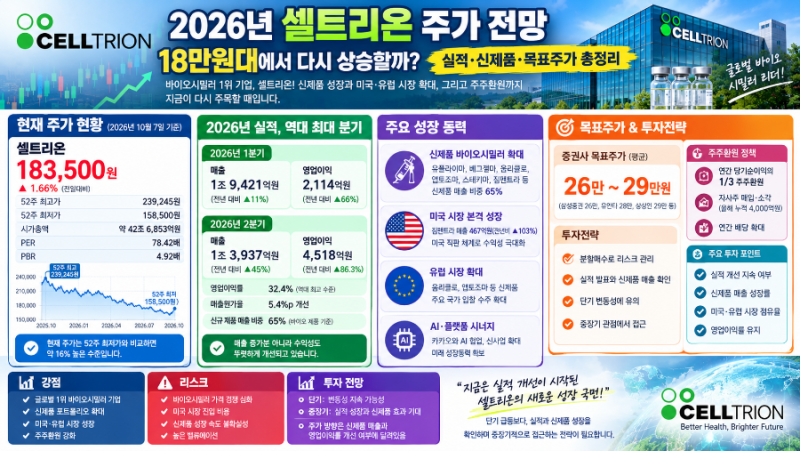
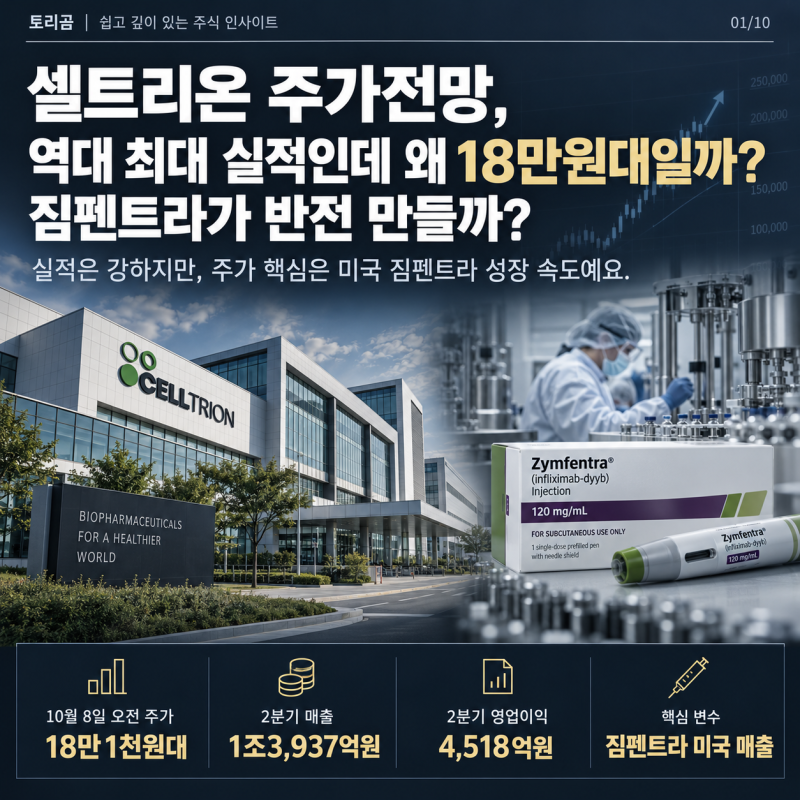
셀트리온은 2026년 2분기 매출 1조 3,937억 원, 영업이익 4,518억 원을 기록하며 역대 최대 분기 실적을 달성했습니다. 이는 전년 동기 대비 매출 45%, 영업이익 86.3% 증가한 수치이며, 영업이익률도 32.4%에 달해 시장 기대치를 크게 상회했습니다. 특히 신제품 매출 비중이 65%까지 확대되며 수익성 개선을 통한 체질 변화가 긍정적으로 평가받고 있습니다.
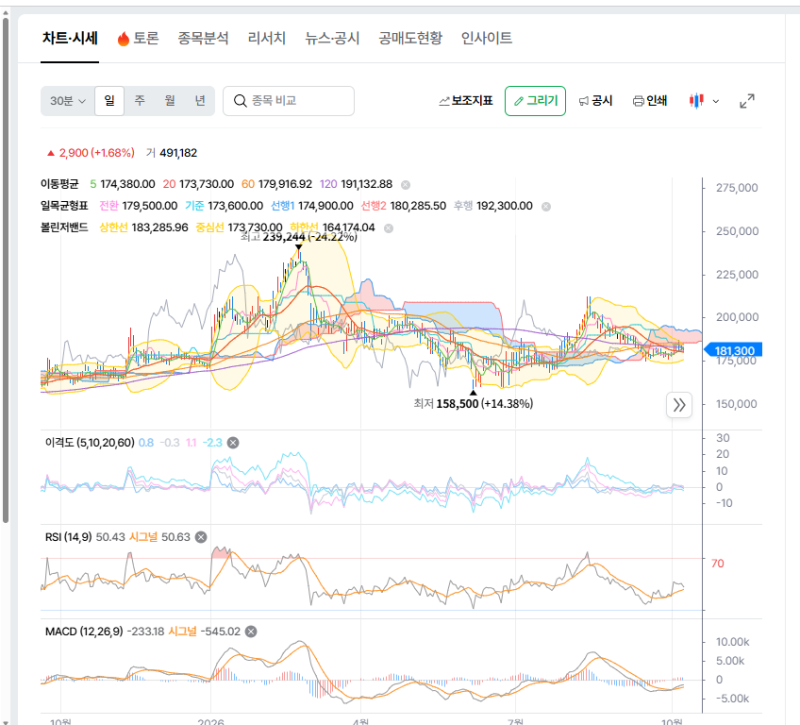
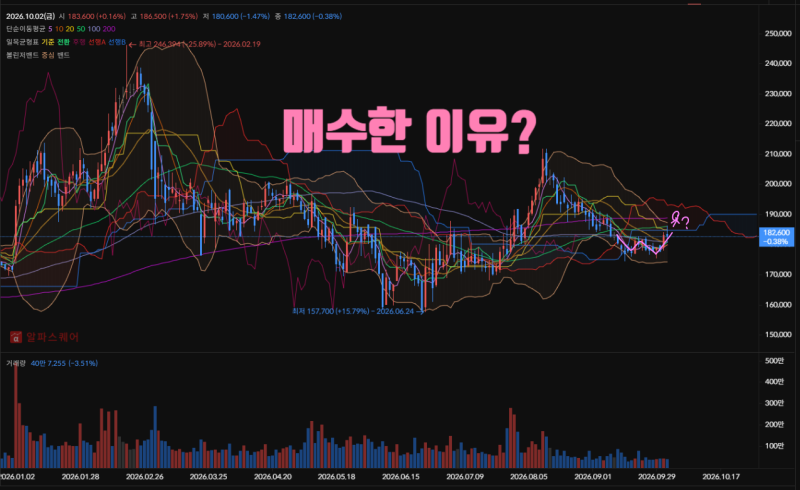
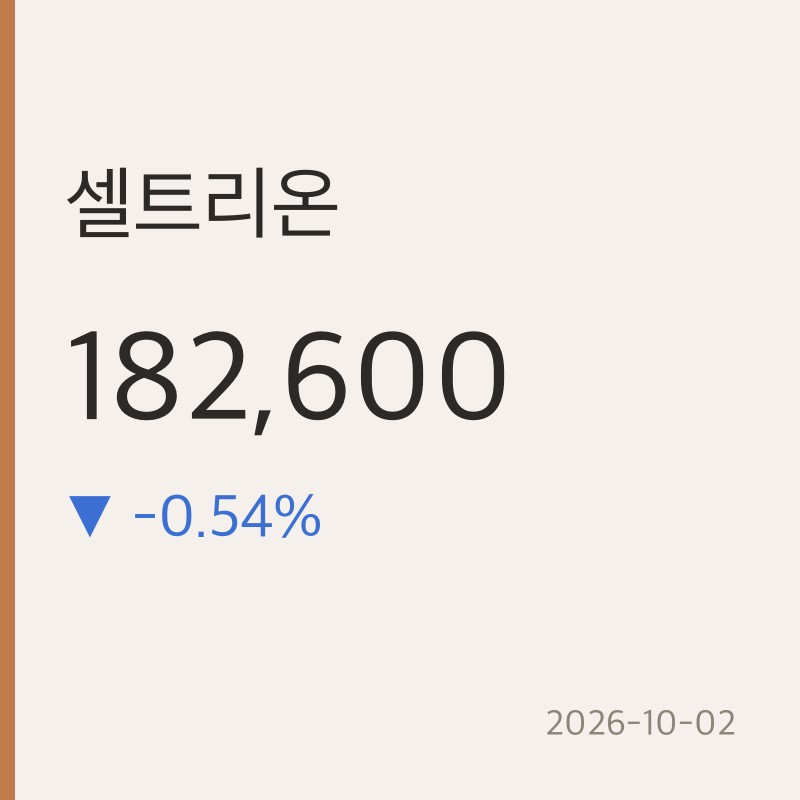
증권사들은 셀트리온의 목표주가를 현재가 대비 약 36.8% 높은 26만 5,452원 수준으로 제시하고 있습니다. 그러나 2026년 10월 7일 기준 셀트리온 주가는 18만 3,500원대에 머물러 있어, 실적 개선이 주가에 온전히 반영되지 못하고 있다는 분석이 나옵니다. 이러한 괴리는 신제품의 미국 시장 침투 속도와 약가 압박, 그리고 연간 실적 상향 가능성 등 다양한 변수에 대한 증권사별 시각 차이에서 비롯됩니다.
투자자들은 셀트리온의 고수익 신제품 비중 확대와 미국 시장 성과에 주목해야 합니다. 특히 짐펜트라, 옴리클로 등 신규 바이오시밀러의 글로벌 시장 안착 여부가 향후 주가 흐름에 결정적인 영향을 미칠 것으로 보입니다. 현재 주가는 52주 최고가 대비 약 23% 낮은 수준이므로, 실적 개선 속도와 신제품 성과를 면밀히 분석하여 투자 전략을 수립하는 것이 중요합니다.