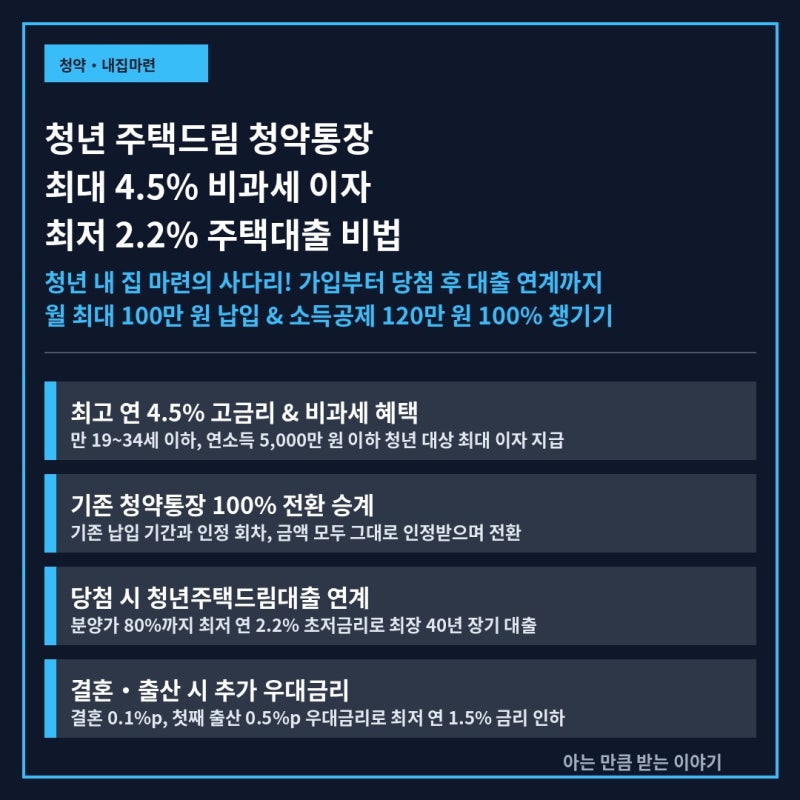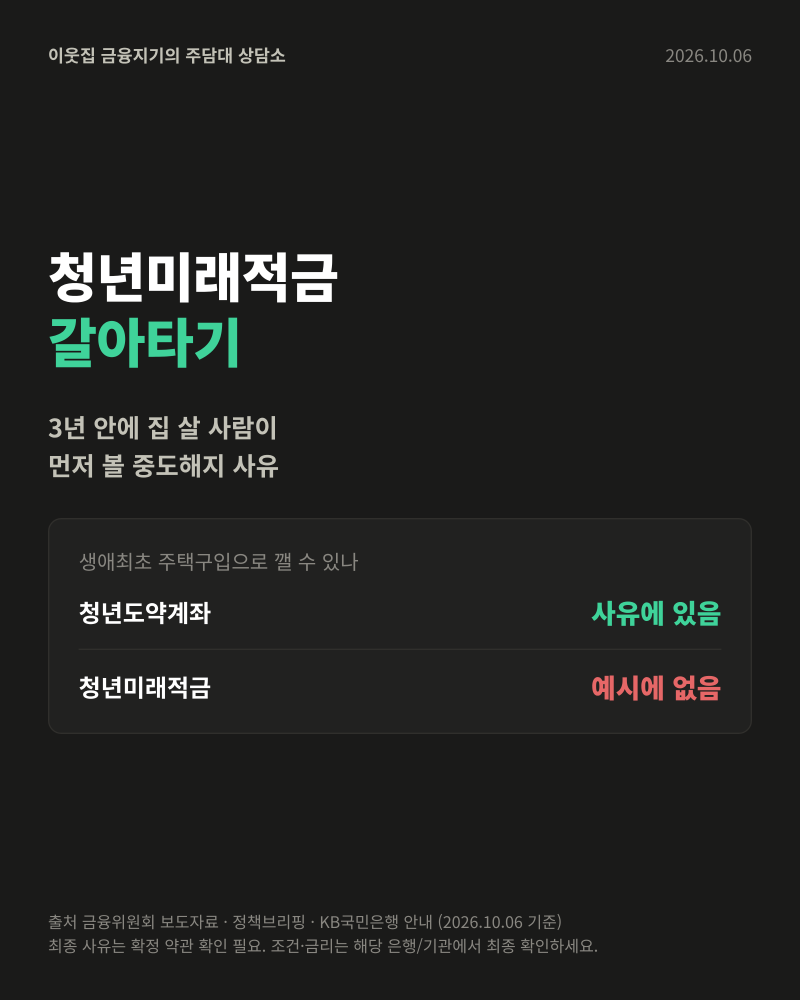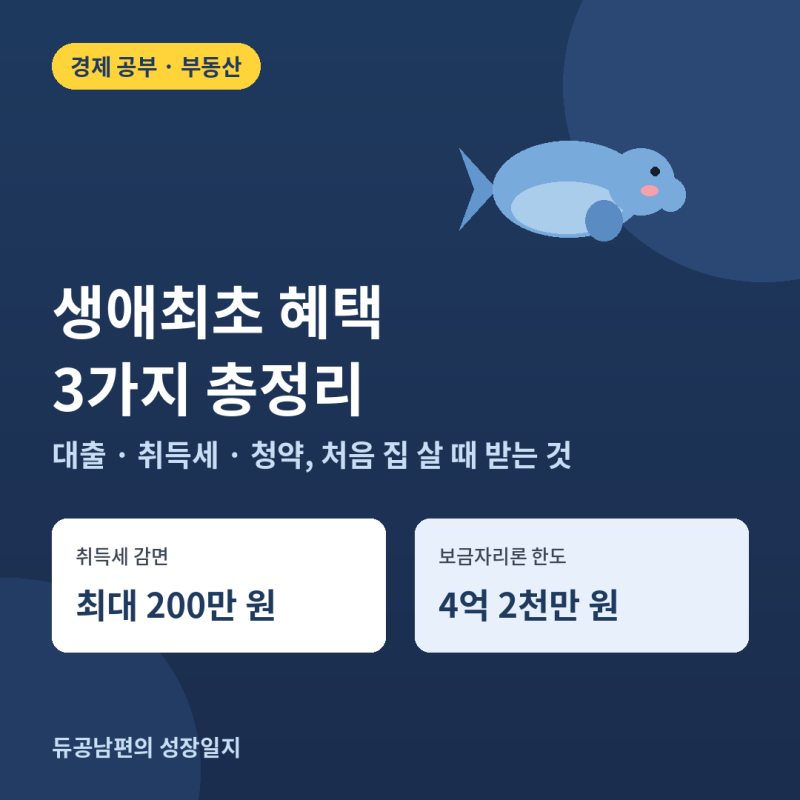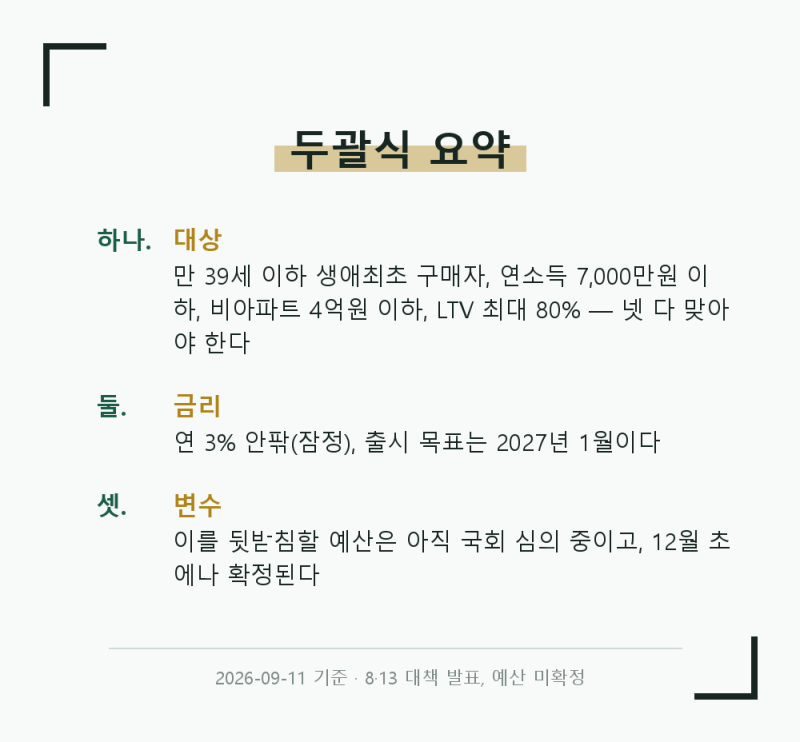
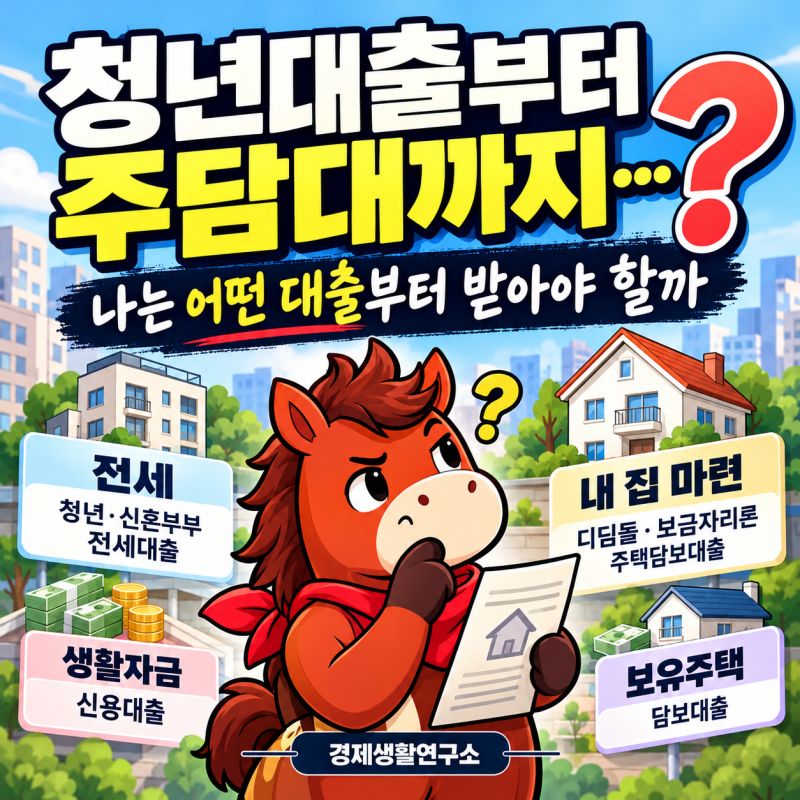
생애최초 청년 주담대는 만 39세 이하 청년층의 내 집 마련을 돕기 위해 마련된 정책으로, 최근 부동산 커뮤니티에서 높은 관심을 받고 있습니다. 특히, 2026년 출시 예정인 '청년미래보금자리론'은 비아파트 매입 시에도 생애최초 LTV 우대 혜택을 유지시켜 주는 혁신적인 접근으로 주목받고 있습니다. 이 상품은 연 3.0% 안팎의 저금리와 LTV 최대 80%를 적용하며, 청년층의 주거 안정에 기여할 것으로 기대됩니다.
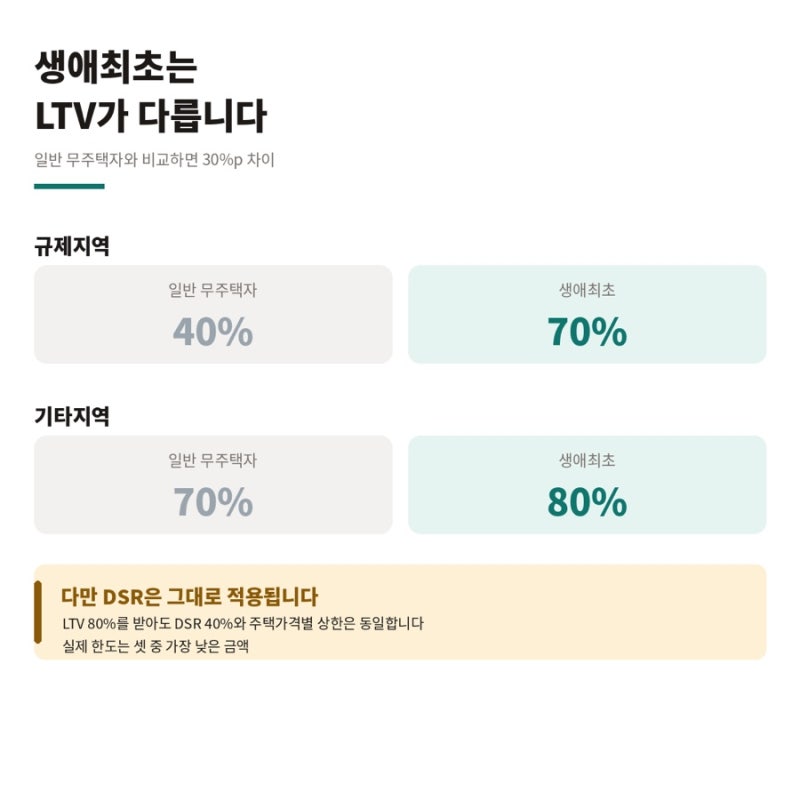
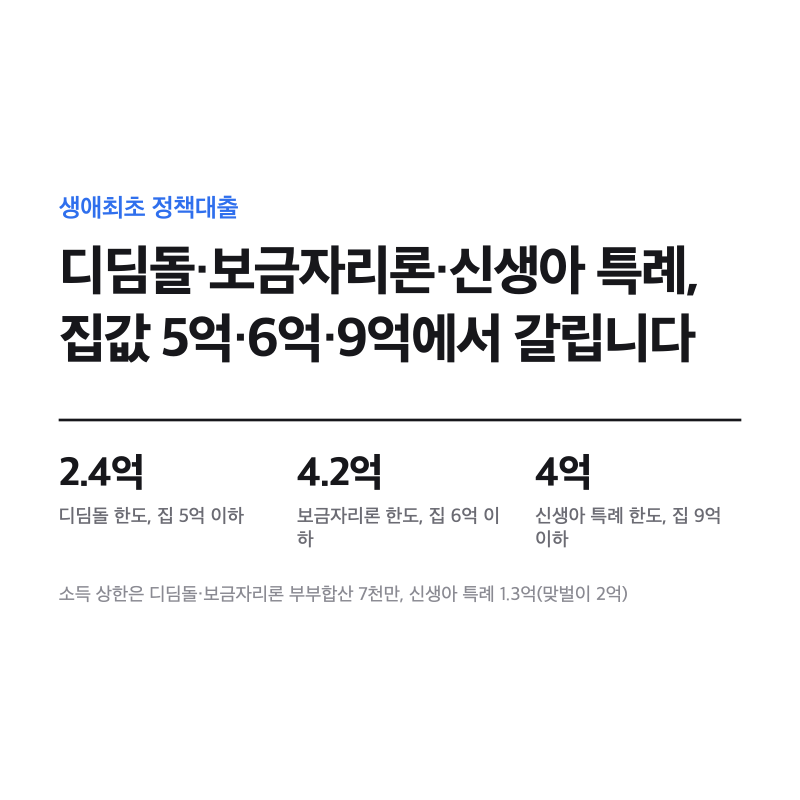
블로거들은 생애최초 청년 주담대의 나이 기준이 은행마다 다르게 운영되는 점과, 같은 조건에서도 은행별 한도 차이가 크다는 점을 강조합니다. 특히, 수도권 10억 원 주택 구입 시 LTV 70%를 적용해도 한도 규정상 6억 원까지만 대출이 가능하여 최소 4억 원의 자기자금이 필요하다는 현실적인 문제를 지적합니다. 또한, 청년미래보금자리론의 경우 비아파트 구입을 대상으로 하며, 연소득 7천만 원 이하 등의 조건이 있어 시중은행 상품과 정책 상품의 조건을 면밀히 비교해야 한다고 조언합니다.
청년 주담대를 고려하는 경우, 만 39세 이하 무주택 청년을 대상으로 하는 청년미래보금자리론의 연령, 소득, 주택 조건을 우선적으로 확인하는 것이 중요합니다. 비아파트 매입 시 생애최초 LTV 우대 혜택이 소진되지 않는다는 점은 큰 장점이지만, 구체적인 금리는 2027년도 예산안 확정 이후 발표될 예정이므로 지속적인 관심이 필요합니다. 대출금액뿐만 아니라 금리 유형과 상환 기간을 함께 고려하여 월 부담액을 계산해보는 것이 현명한 선택에 도움이 될 것입니다.