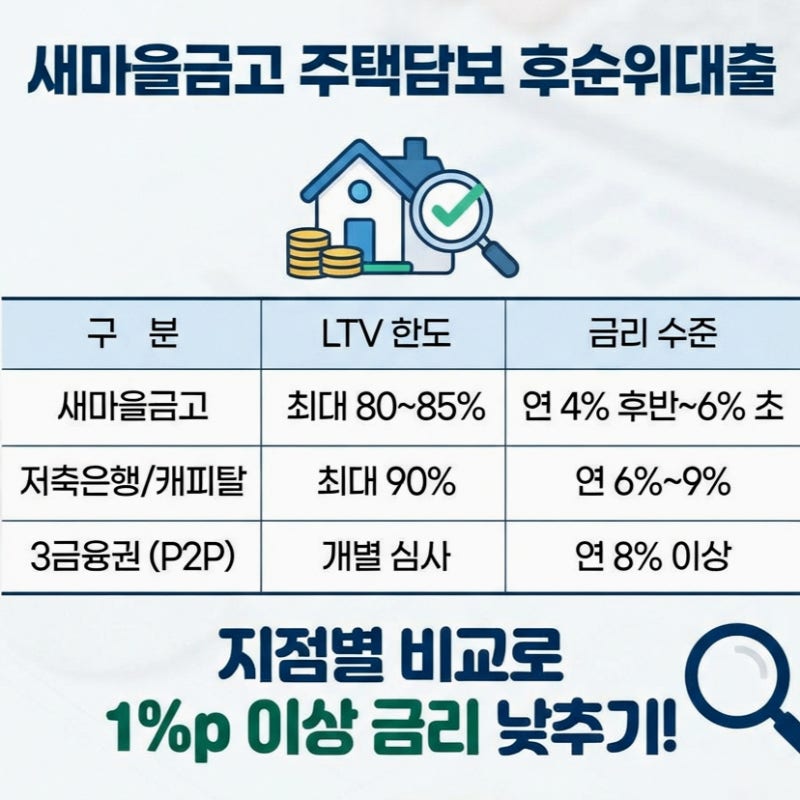
새마을금고 주택담보대출은 시중은행 대비 유연한 조건으로 많은 관심을 받고 있습니다. 특히 후순위 대출의 경우 KB시세 기준으로 LTV 최대 80~85%까지 가능하며, 금리는 연 4%대 후반에서 6%대 초반으로 형성되는 경우가 많습니다. 이는 1금융권에서 DSR 규제로 추가 대출이 어려운 상황에서 대안으로 고려되는 주요 요인입니다. 상호금융권의 특성상 지점별로 금리 및 한도 조건에 차이가 있어 개별적인 확인이 필요합니다.
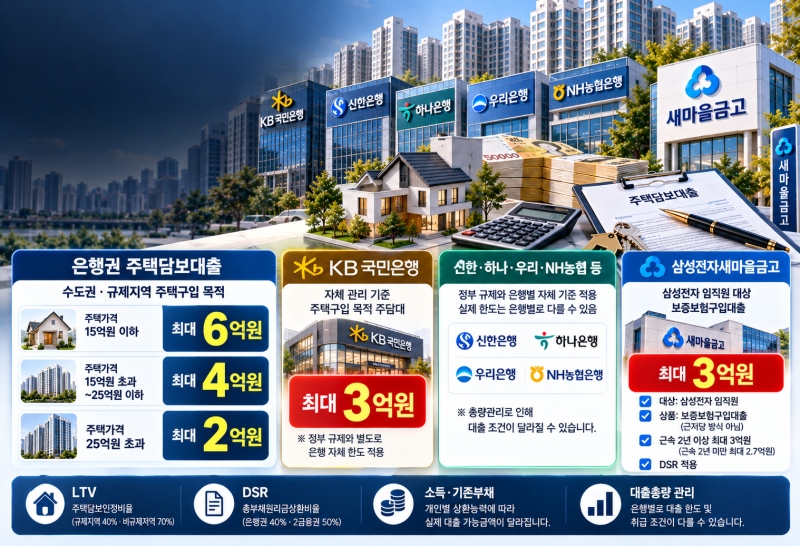
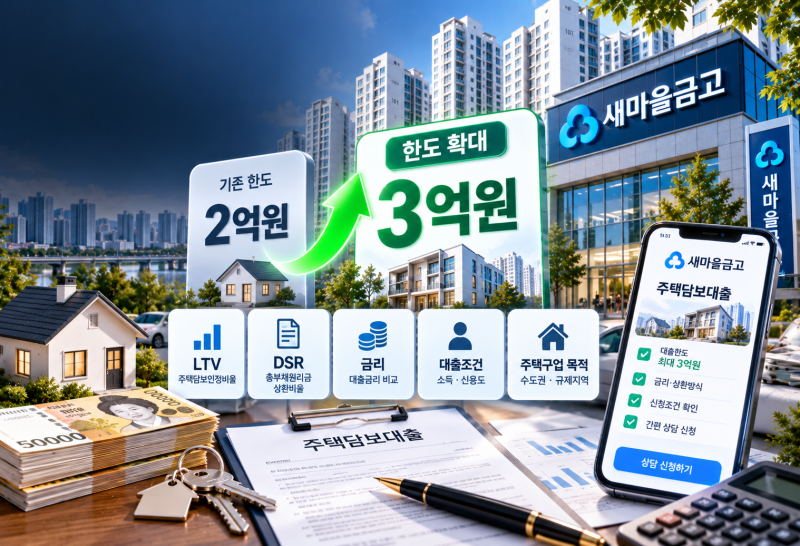
최근 새마을금고 주택담보대출 한도가 최대 3억 원으로 확대되었다는 소식이 있었으나, 이는 수도권 및 규제지역 내 주택 구입 목적 대출에 한정되며, 특히 삼성전자새마을금고와 같은 특정 직장 금고의 사례로 확인됩니다. 일반 새마을금고의 경우 비조합원 주택담보대출이 제한되거나 한도 관리가 강화된 곳도 있어, 모든 지점에 일괄적으로 적용되는 변화는 아닙니다. 실제 대출 가능 금액은 주택 가격, 담보 가치 외에 LTV, DSR, 소득, 기존 부채, 신용도 등 다양한 요소에 따라 달라집니다.
새마을금고 주택담보대출을 고려할 때는 '최대 한도'가 아닌 개인의 상환 능력과 담보 조건을 종합적으로 평가해야 합니다. 특히 지점별로 상이한 금리 및 심사 기준을 사전에 꼼꼼히 확인하는 것이 중요합니다. 사업자 등록 여부나 소득 증빙 방식이 금리 결정에 큰 영향을 미칠 수 있으므로, 이러한 세부 조건을 미리 파악하고 준비하는 것이 유리한 대출을 받는 데 도움이 될 수 있습니다.