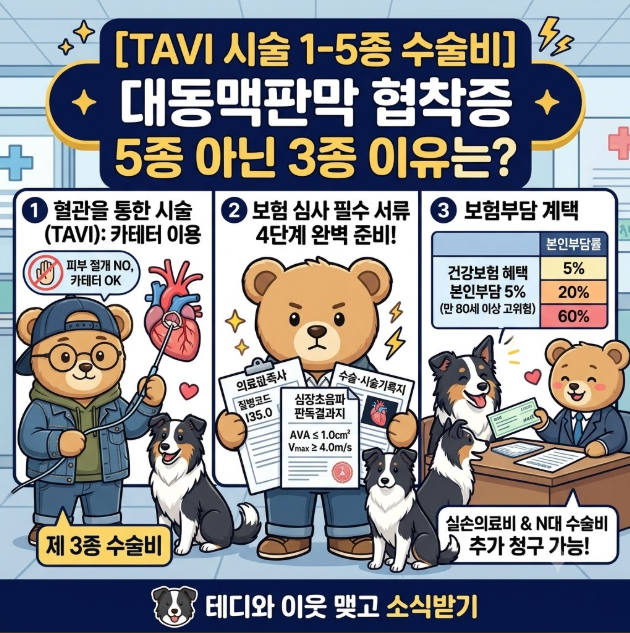
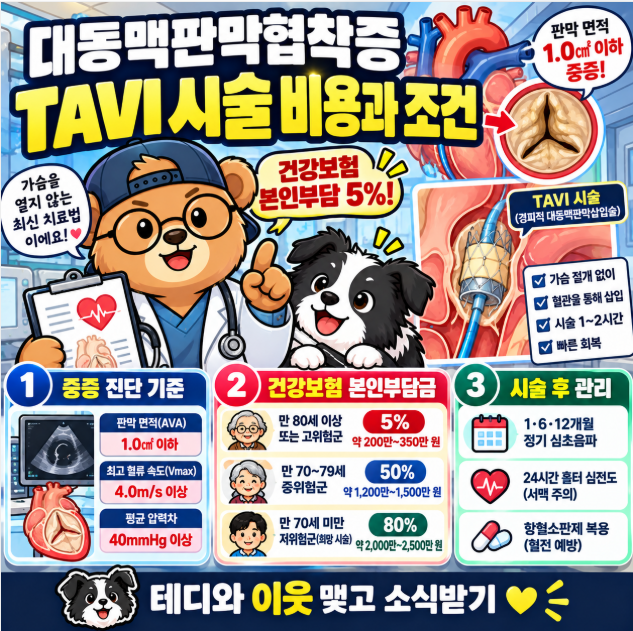
심장판막 수술은 고령 환자나 만성질환자에게 큰 부담으로 다가오며, 특히 수술 비용에 대한 걱정이 큽니다. 최근에는 가슴을 절개하지 않는 경피적 대동맥판막삽입술(TAVI)과 같은 최소 침습 시술이 보편화되면서 치료의 길이 넓어졌습니다. 2026년 7월 31일부터는 특정 중증 심장판막 시술에 건강보험이 적용되어 환자들의 경제적 부담이 크게 줄어들 것으로 기대되고 있습니다.
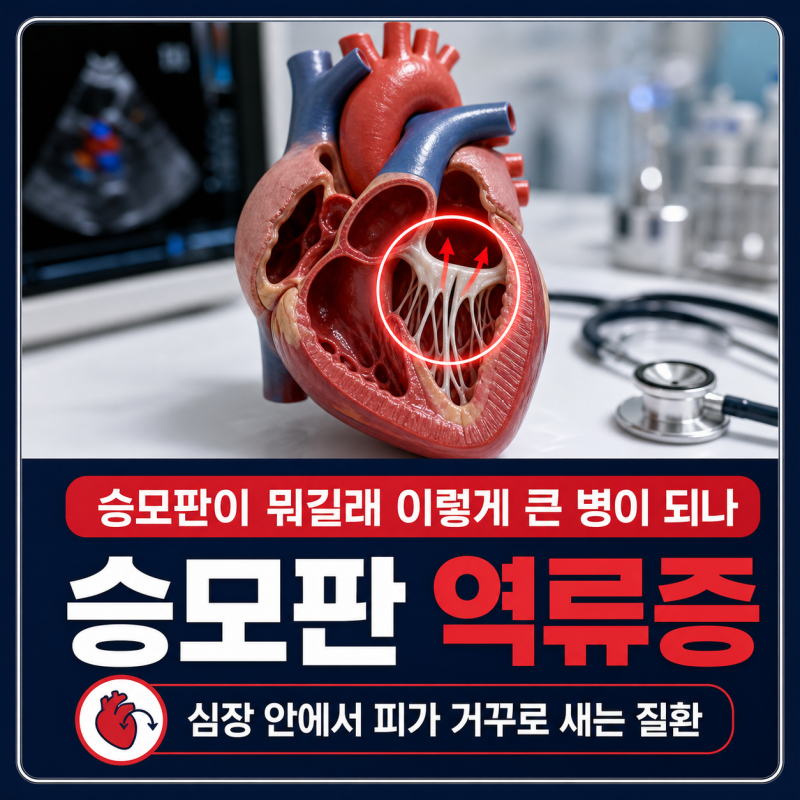
블로거들은 심장판막 수술 비용과 관련하여 보험 담보의 실제 적용 방식에 대한 중요한 정보를 제공하고 있습니다. 많은 보험 가입자들이 '심장판막' 관련 담보를 수술비로 오인하지만, 실제로는 23가지 담보 중 대부분이 '진단비'에 해당하며, 이는 수술 여부와 관계없이 진단 확정 시 1회 지급되는 방식입니다. 또한, 건강보험 적용 시에도 모든 심장판막 시술이 아닌, 수술이 어렵거나 위험도가 높은 중증 승모판 폐쇄부전 환자의 클립 시술에 한정된다는 점을 강조하고 있습니다.
따라서 심장판막 수술을 고려 중이라면, 본인의 보험 증권을 면밀히 확인하여 '수술비' 담보와 '진단비' 담보를 정확히 구분해야 합니다. 특히 TAVI 시술이나 승모판 클립 시술의 경우, 판막 면적, 질환 유형, 수술 위험도 등에 따라 건강보험 급여 적용 여부와 본인부담률(5%, 50%, 80%)이 달라지므로, 병원 진료 시 의료진과 충분히 상담하여 본인에게 해당하는 정확한 비용과 보험 적용 범위를 확인하는 것이 중요합니다.