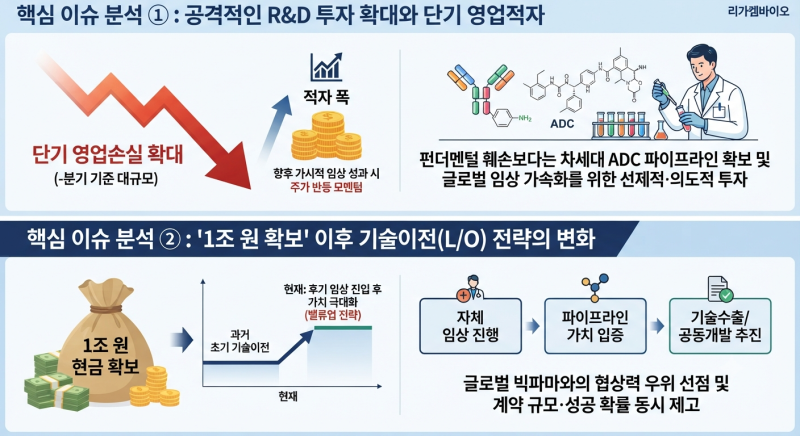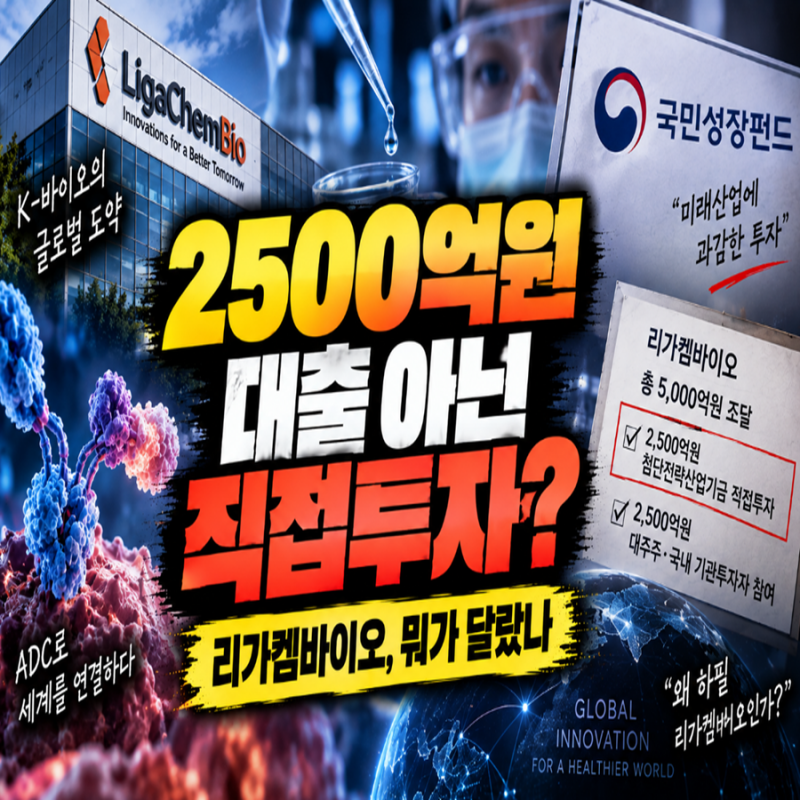
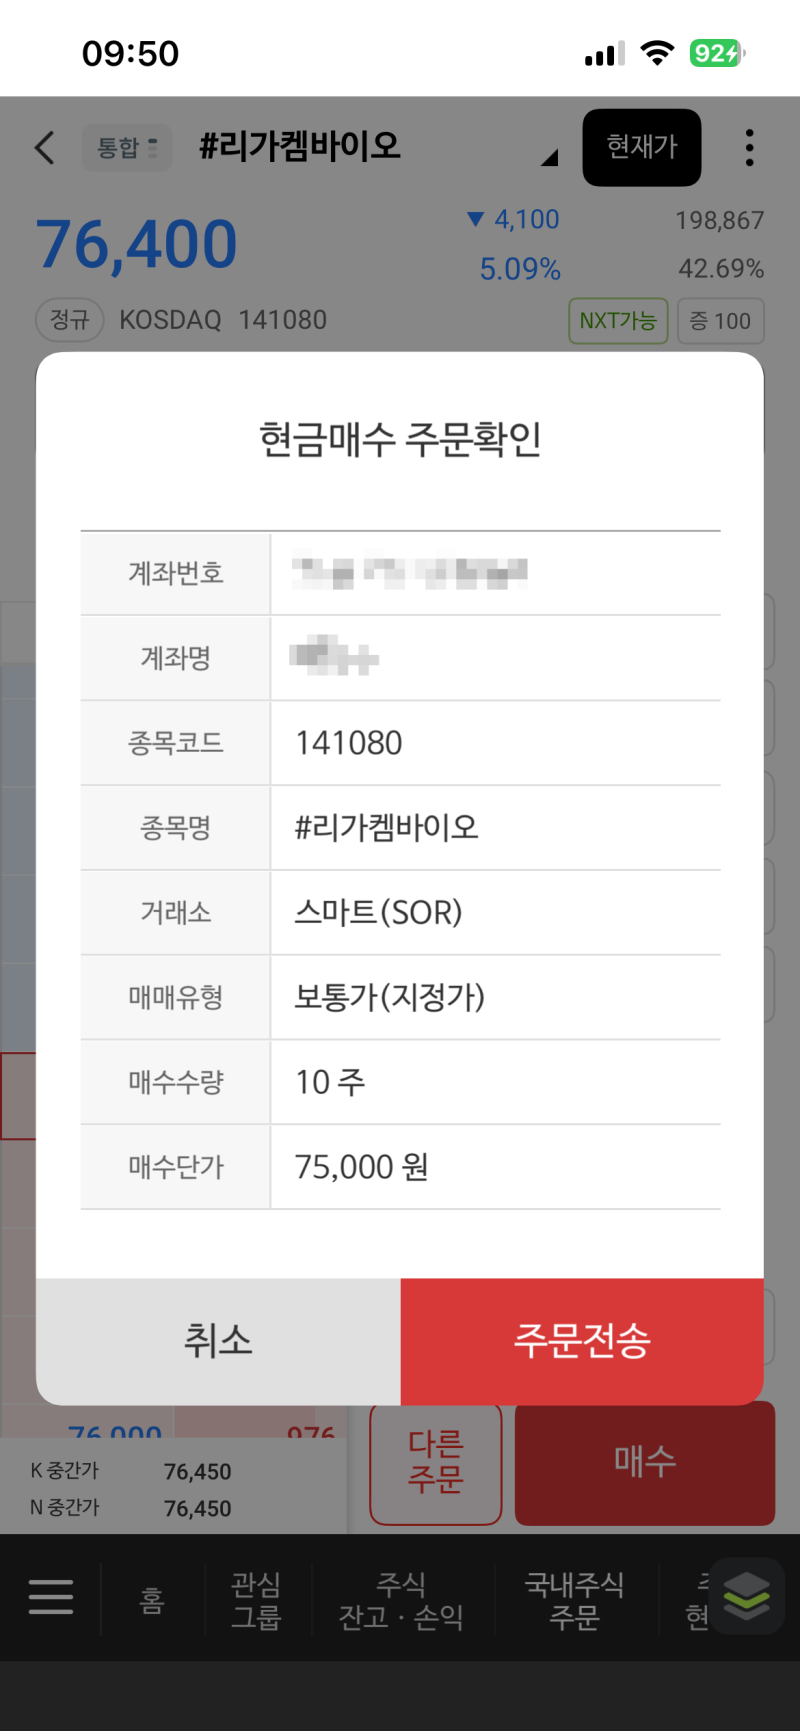

리가캠바이오 주가는 2026년 3월 고점 대비 65% 이상 하락하며 투자자들의 우려를 샀습니다. 그러나 이 기간 동안 임상 환자 전원 완전관해, 정부 정책펀드 투자, 파트너사 신약의 미국 FDA 패스트트랙 지정 등 긍정적인 소식이 연이어 발표되었습니다. 이러한 상반된 상황은 개별 바이오 종목 투자의 현실을 보여주며, 고령화 사회와 새로운 기술 흐름 속에서 바이오 헬스케어 섹터 자체는 여전히 유망하다는 평가를 받습니다.
블로거들은 리가캠바이오의 주가 하락 원인을 업종 전체의 분위기 침체와 실적 부진에서 찾고 있습니다. 특히 증시 자금이 반도체와 대형주로 쏠리면서 바이오주 수급이 말랐고, 금리 부담 속에 신용·레버리지 물량이 정리될 때 변동성이 큰 바이오주가 먼저 매도 대상이 되었다는 분석입니다. 반면, 회사의 ADC 파이프라인에서는 BCMA를 표적으로 하는 새로운 후보물질 LCB43-101001이 등장하며 동물모델에서 종양 완전반응 100%를 기록하는 등 긍정적인 연구 결과가 발표되었습니다.
투자자들은 리가캠바이오의 누적 기술이전 계약 규모가 약 9조 6천억 원에 달하지만, 현재 시가총액은 그 3분의 1 수준에도 미치지 못하는 점에 주목하고 있습니다. 다만 계약 총액은 임상과 허가가 모두 성공해야 받는 금액이므로 단순 비교는 주의해야 합니다. 또한, 새로운 ADC 후보물질의 완전반응률 100%는 사람 대상 임상시험 결과가 아닌 동물모델 전임상 결과이므로, 투자 결정 시 이러한 세부 사항들을 면밀히 검토해야 합니다.