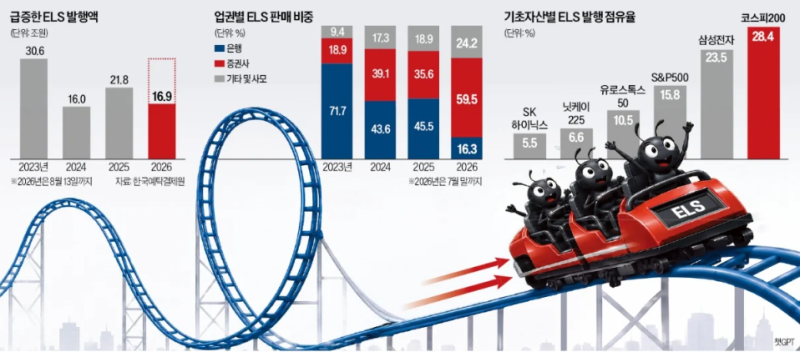
삼성전자와 SK하이닉스를 기초자산으로 하는 주가연계증권(ELS) 상품의 원금 손실 위험이 다시금 부각되고 있습니다. 2026년 3분기 ELS 발행액이 전년 동기 대비 32.6% 증가한 7조 6,188억 원에 달하는 가운데, 특히 반도체 대형주를 기초자산으로 하는 상품에 대한 우려가 커지고 있습니다. 10월 8일 삼성전자가 사상 최대 분기 잠정실적을 발표했음에도 두 종목의 주가가 동반 하락하면서 기업 실적과 ELS 투자 수익이 별개라는 점이 강조되고 있습니다.
블로그 리뷰에서는 ELS가 흔히 중위험·중수익 상품으로 소개되지만, 실제로는 투자자에게 불리한 초고위험 비대칭 계약이라는 점을 지적하고 있습니다. ELS는 주가가 폭등해도 약속된 수익률만 얻을 수 있는 반면, 주가가 하락하면 원금의 상당 부분을 잃을 수 있는 구조입니다. 특히 3년 만기 동안 기초자산 주가가 기준가의 35% 미만으로 떨어지는 '낙인(Knock-In)' 발생 시 원금 손실이 확정될 수 있어 투자자들의 주의가 요구됩니다.
과거 2026년 8월 당시 블로그 후기들에 따르면, 연 15~20%의 높은 수익률을 내세우며 ELS 상품이 다시금 주목받았던 바 있습니다. 당시 블로거들은 ELS가 주식처럼 주가 상승에 투자하는 것이 아니라 '주가가 크게 떨어지지 않기'에 돈을 거는 상품임을 강조하며, 높은 수익률 뒤에 숨겨진 원금 손실 위험을 경고했습니다. 이러한 과거의 분석들이 현재 삼전닉스 ELS의 원금 손실 위험과 맞물려 다시금 회자되고 있습니다.