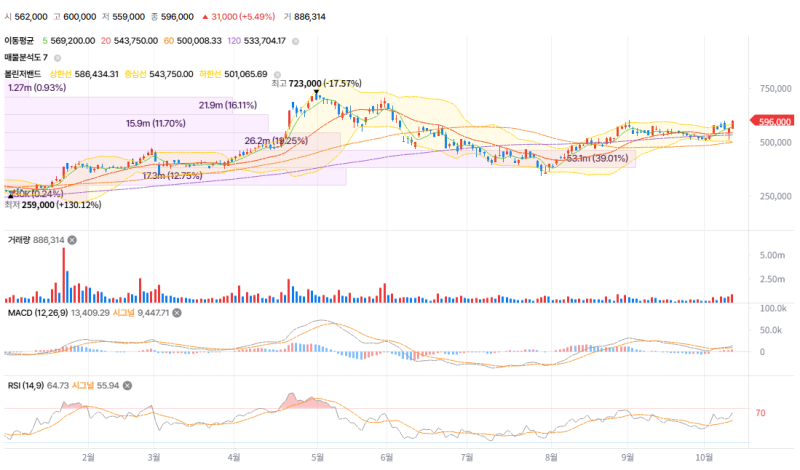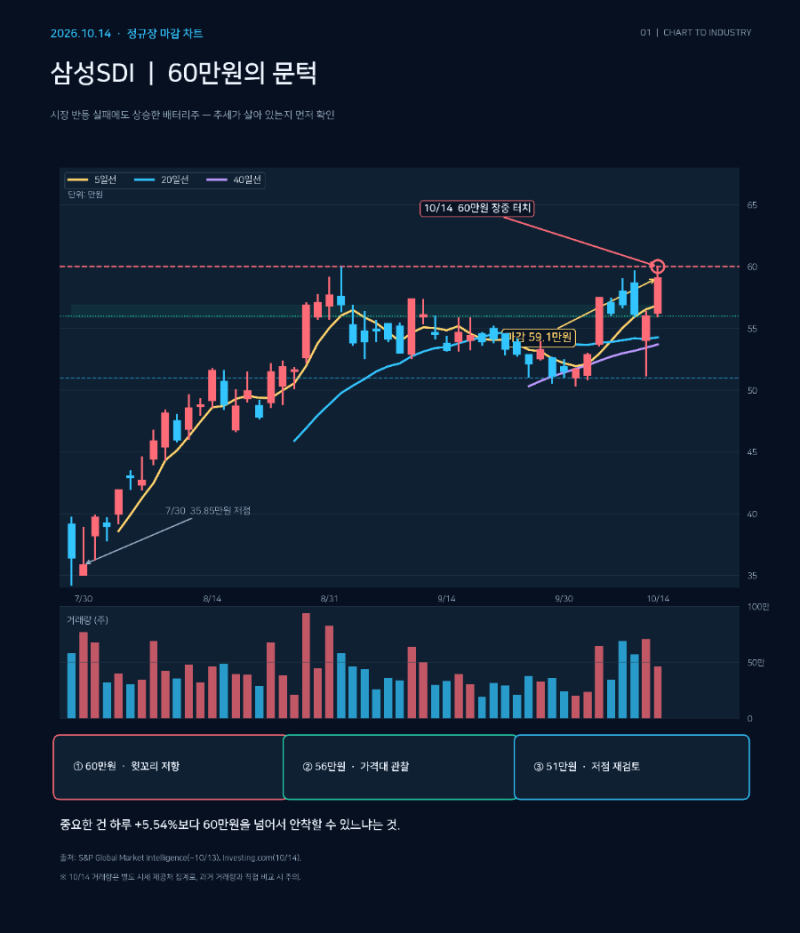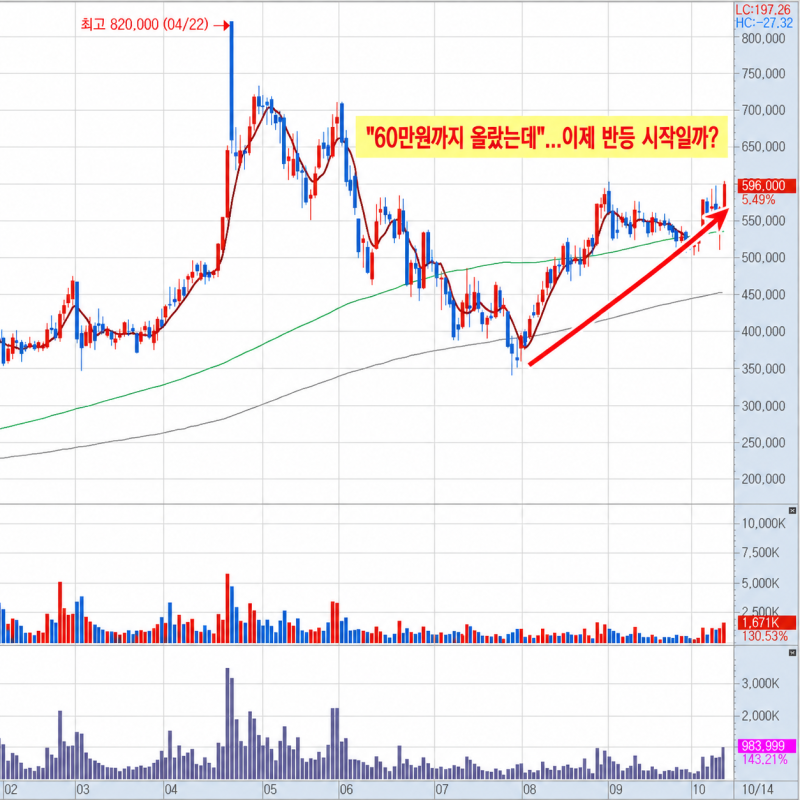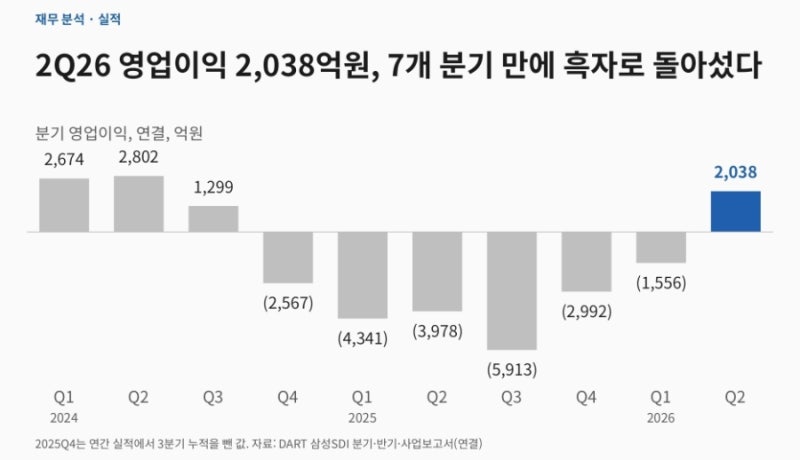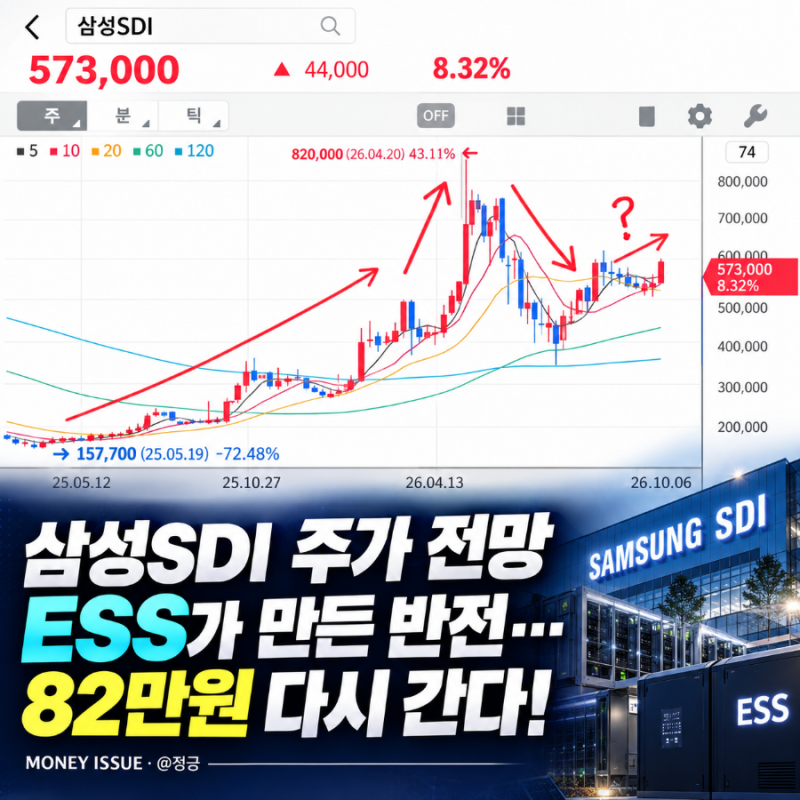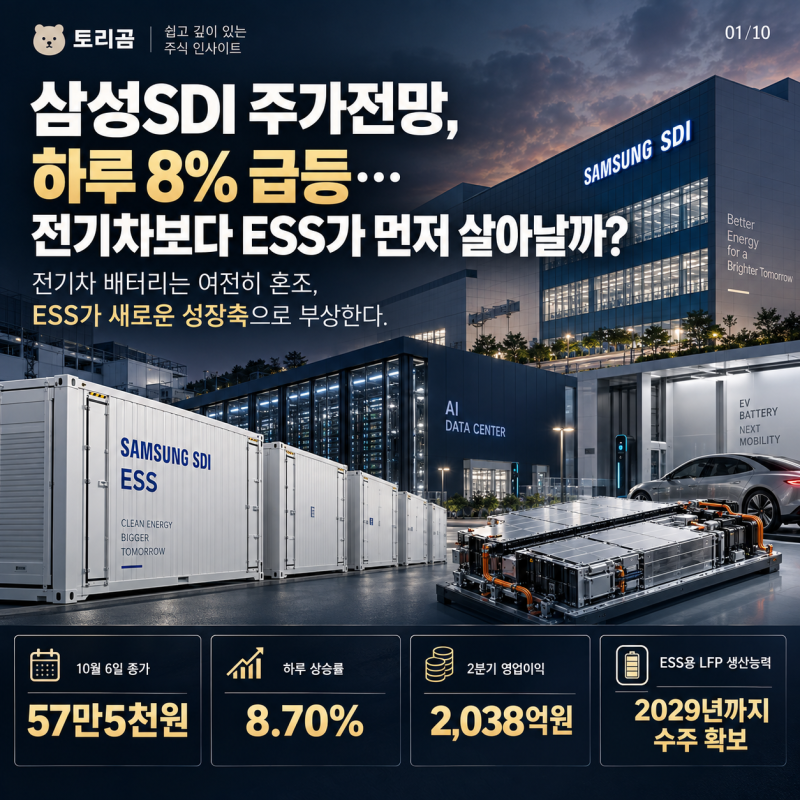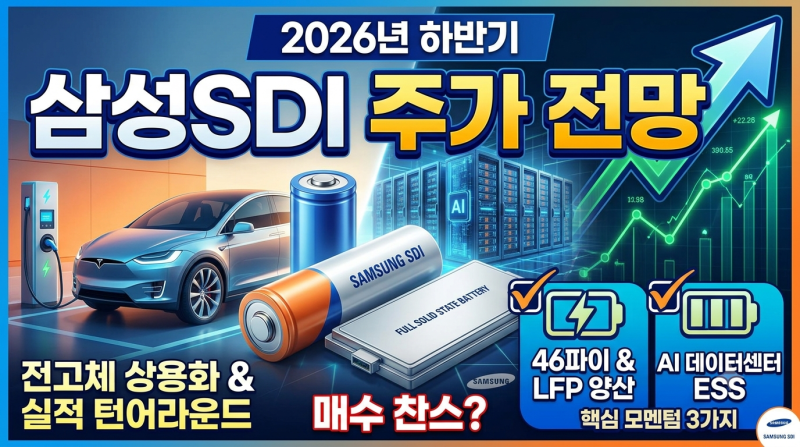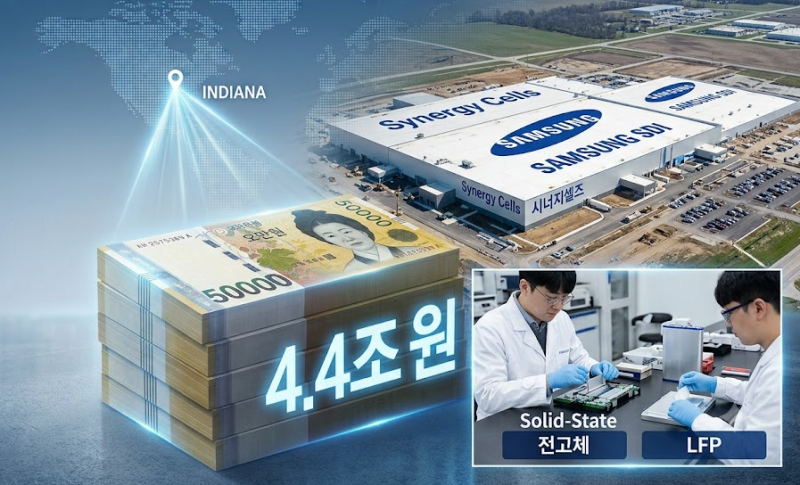
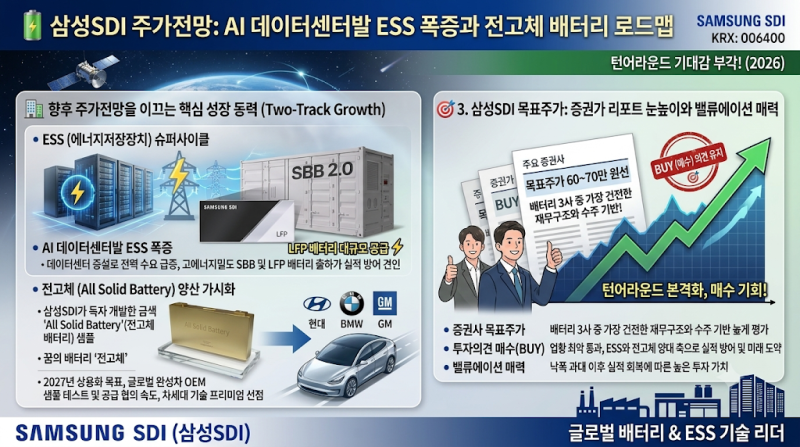
삼성SDI는 2025년 전기차 시장의 일시적 둔화(캐즘)로 어려움을 겪었으나, 2026년 상반기부터 AI 데이터센터 확장에 따른 에너지저장장치(ESS) 및 고출력 배터리 수요 급증에 힘입어 흑자 전환에 성공했습니다. 특히 AI 인프라 구축에 필수적인 전력용 ESS와 무정전 전원장치(UPS) 배터리 공급이 실적을 견인하며 빠른 펀더멘털 회복세를 보이고 있습니다. 미국 현지 생산에 따른 첨단제조생산세액공제(AMPC) 혜택도 긍정적인 요인으로 작용하고 있습니다.
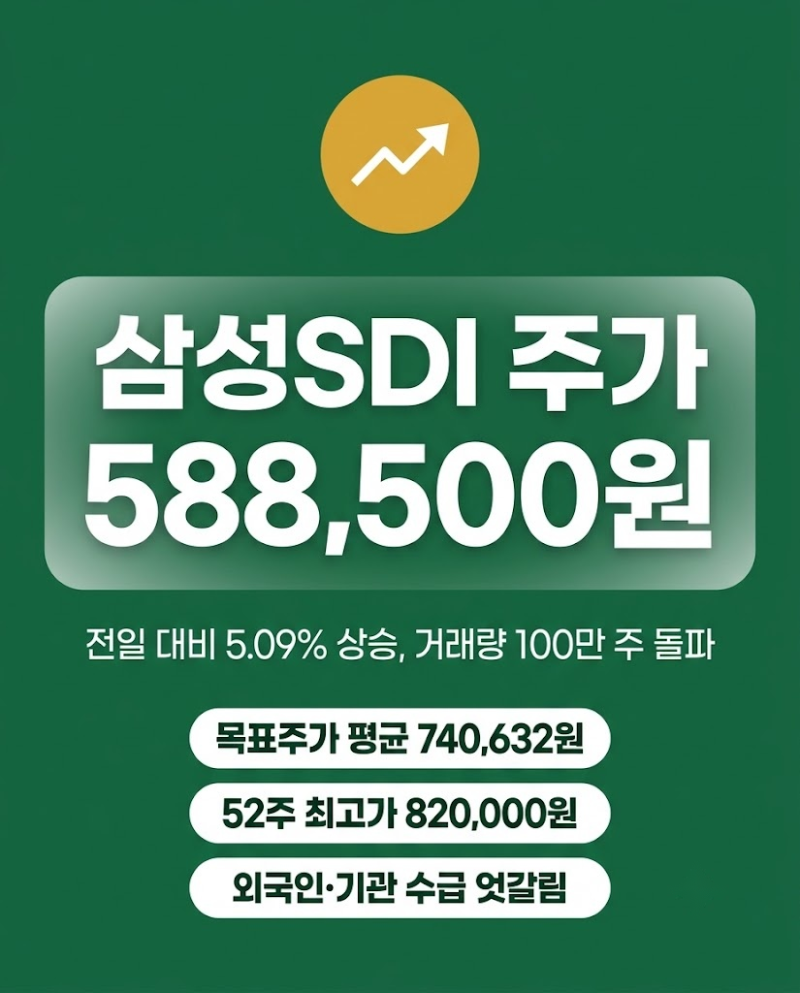
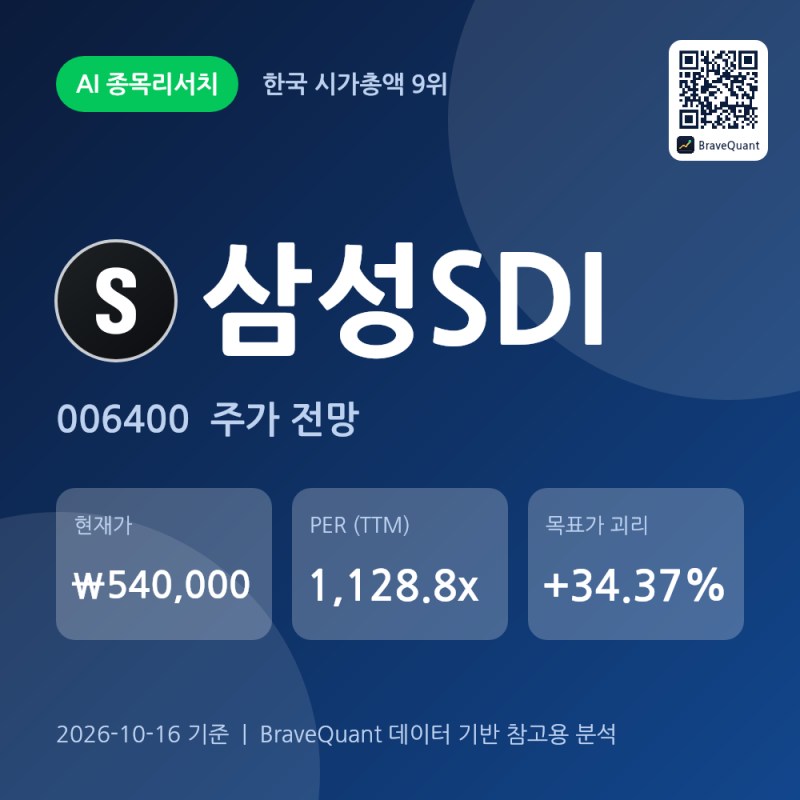
증권사들은 삼성SDI의 투자 의견을 매수로 제시하고 있으나, 목표주가는 60만 원에서 94만 원까지 다양하게 분포되어 있습니다. 이러한 차이는 3분기 실적 프리뷰에 포함된 일회성 이익(GM 합작법인 지분 인수 관련 정산 이익)을 반영하는 방식의 차이에서 기인합니다. 일부에서는 일회성 이익을 제외한 순수 영업이익을 통해 기업의 본질적인 성장세를 판단해야 한다고 강조하며, ESS 사업의 고성장과 독일 3대 완성차 고객 확보를 주요 투자 포인트로 꼽고 있습니다.
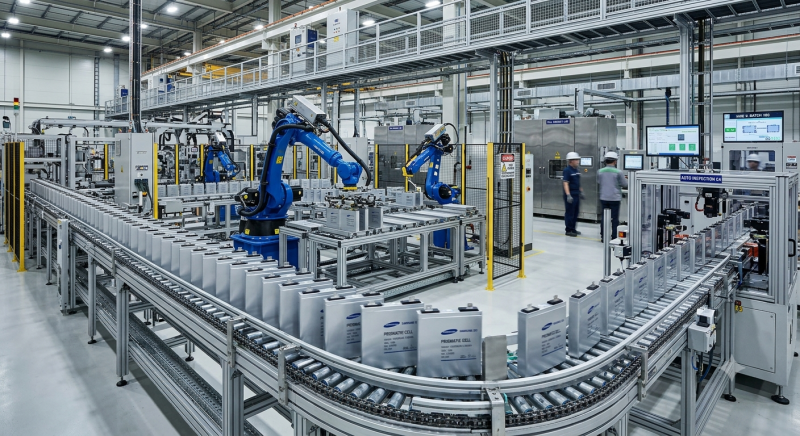
삼성SDI는 프리미엄 고객 다변화와 함께 전고체 배터리 및 46파이 원통형 배터리 상용화를 추진하며 차세대 기술 선점에 나서고 있습니다. 또한, 경쟁사 대비 안정적인 재무 구조를 바탕으로 연구개발 투자를 지속하여 턴어라운드 시 폭발적인 레버리지 효과를 기대하고 있습니다. 다만, 전기차 전방 수요의 불확실성과 미국 합작 공장 가동에 따른 초기 고정비 부담은 단기 수익성 개선에 영향을 미칠 수 있어 지속적인 관찰이 필요합니다.