
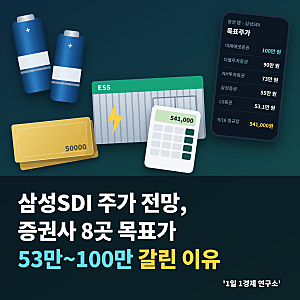
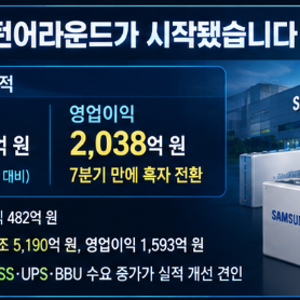
삼성SDI 주가는 최근 50만원대 중반에서 등락을 거듭하며 투자자들의 관심이 집중되고 있습니다. 특히 증권사별로 삼성SDI 목표가가 53만원에서 100만원까지 크게 엇갈리는 상황이며, 이는 ESS(에너지저장장치) 사업 성장이 전기차(EV) 부진을 얼마나 상쇄할지에 대한 각기 다른 전망 때문으로 분석됩니다. 2분기 흑자 전환에 성공했으나, AMPC 등 일회성 요인이 포함되어 본업의 실질적인 수익성 개선 여부가 중요한 관전 포인트로 부상했습니다.
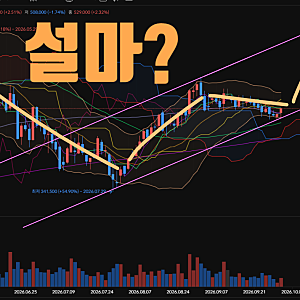
최근 블로그 분석에 따르면, 삼성SDI 주가는 7월 저점 대비 상당한 회복세를 보였으나, 단기 급등 이후 실적 기대치를 충족할 수 있을지 확인하는 구간에 진입했다는 평가가 지배적입니다. 증권가에서는 3분기 ESS 매출이 전분기 대비 약 32% 증가할 것으로 전망하며 목표주가를 상향 조정하는 움직임을 보이고 있습니다. 그러나 일회성 보상금을 제외한 배터리 본업의 수익성 개선과 북미 생산거점의 실제 매출 기여 여부가 향후 주가 향방을 결정할 핵심 요소로 지목됩니다.
과거 블로그 후기들에 남겨진 기록에 따르면, 삼성SDI는 2025~2027년 현금배당을 실시하지 않는다는 정책을 발표한 바 있어, 시설 투자에 집중하는 모습입니다. 이러한 상황에서 외국인과 기관의 수급은 아직 강한 매수세를 보이지 않고 있어, 좋아진 사업 숫자와 달리 수급 측면에서는 추가적인 확인이 필요하다는 의견이 많습니다. 따라서 투자자들은 3분기 실적 발표 시 일회성 요인을 제외한 본업의 수익성과 ESS 매출의 지속 가능성을 면밀히 살펴야 할 시점입니다.