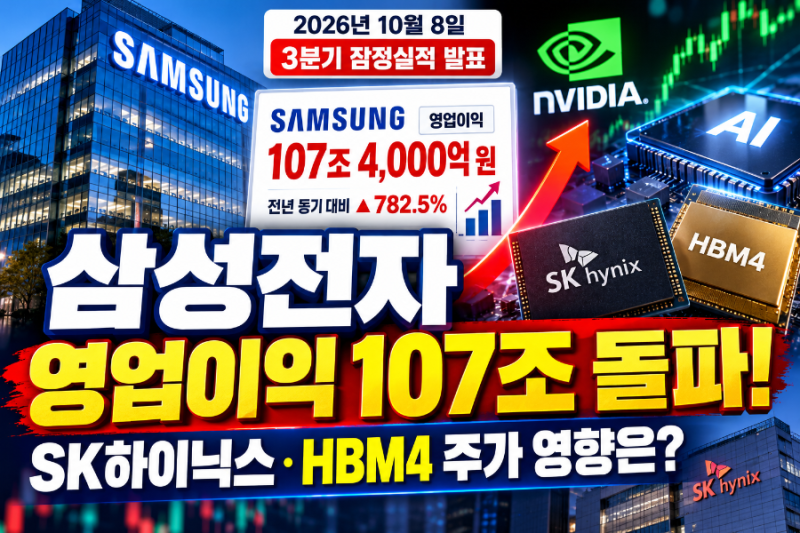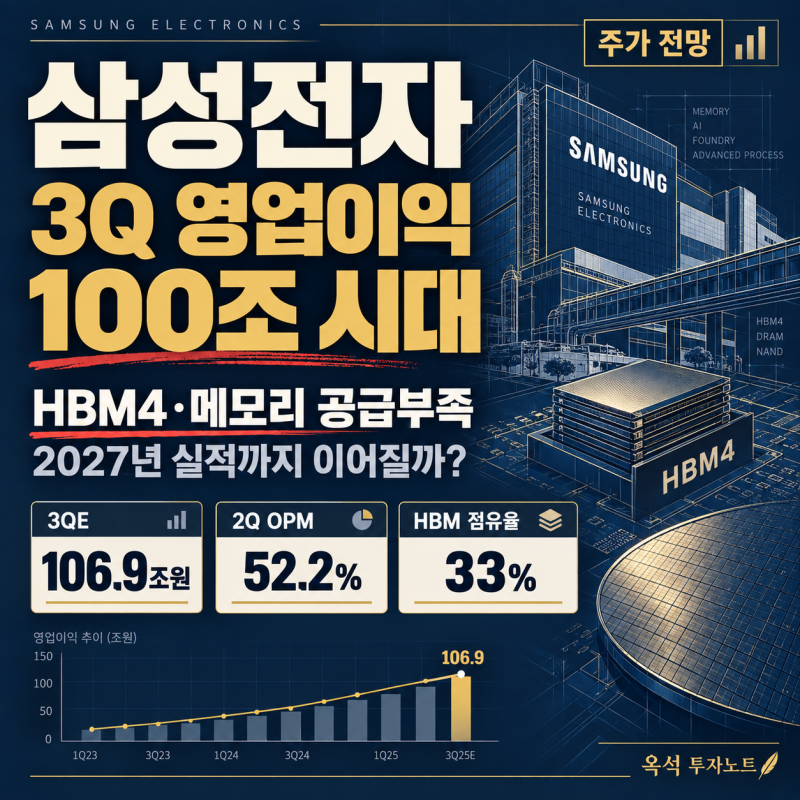
삼성전자는 최근 2026년 3분기 잠정 실적 발표를 통해 매출액 195조 원, 영업이익 107조 4천억 원을 기록하며 사상 처음으로 분기 영업이익 100조 원을 돌파했습니다. 이는 전년 동기 대비 영업이익이 782.5% 증가한 수치로, HBM4 및 1c D램 기술 주도권 회복과 파운드리 및 모바일 부문의 원가 개선 시너지가 주요 요인으로 분석됩니다. 특히 메모리 반도체 부문이 전체 실적을 견인하며 압도적인 성장을 보였습니다.
역대급 호실적에도 불구하고 주가는 오히려 하락 마감하여 많은 투자자의 의문을 자아냈습니다. 이는 시장의 기대치가 이미 높게 반영되었거나, 실적 발표 전후의 차익 실현 매물 출회, 혹은 향후 실적에 대한 불확실성 등 복합적인 요인이 작용한 것으로 풀이됩니다. 일부에서는 메모리 반도체 외 다른 사업부문의 적자 기조가 주가 상승을 제한하는 요인으로 작용했다는 분석도 제기됩니다.
투자자들은 삼성전자의 4분기 실적 전망과 함께 향후 배당 정책, 그리고 HBM4 등 고부가가치 메모리 시장에서의 기술 리더십 유지 여부에 주목하고 있습니다. 특히 AI 반도체 시장의 성장세가 지속되는 가운데, 삼성전자가 메모리 사업부의 초격차를 유지하고 비메모리 부문의 수익성을 개선할 수 있을지가 중요한 관전 포인트가 될 것입니다. 상세한 실적 분석과 향후 전망은 관련 보고서를 통해 더욱 깊이 있게 확인할 수 있습니다.