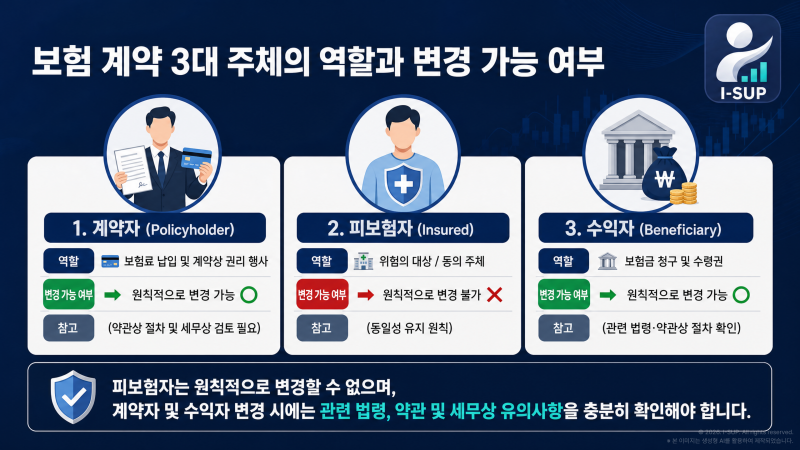
보험 계약자 변경 시 증여세 문제가 발생하는 것은 많은 분들이 간과하기 쉬운 부분입니다. 특히 부모님이 가입한 보험의 계약자를 자녀로 변경할 경우, 국세청은 이를 상당한 금액의 증여로 판단할 수 있습니다. 단순히 명의만 바꾸는 행위라도 세법상 증여로 간주될 수 있어 사전에 관련 세법 기준을 확인하고 준비하는 것이 중요합니다. 보험금 수령 시점뿐만 아니라 계약자 변경 시점에도 증여세 이슈가 발생할 수 있으므로 주의가 필요합니다.
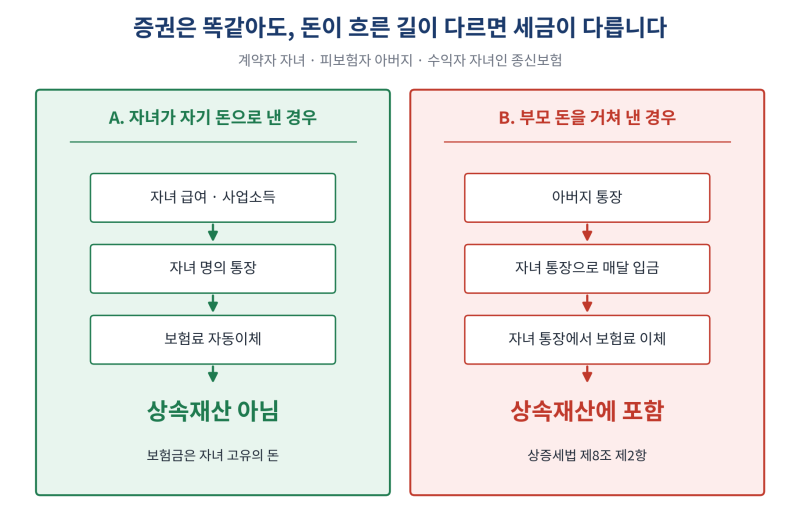
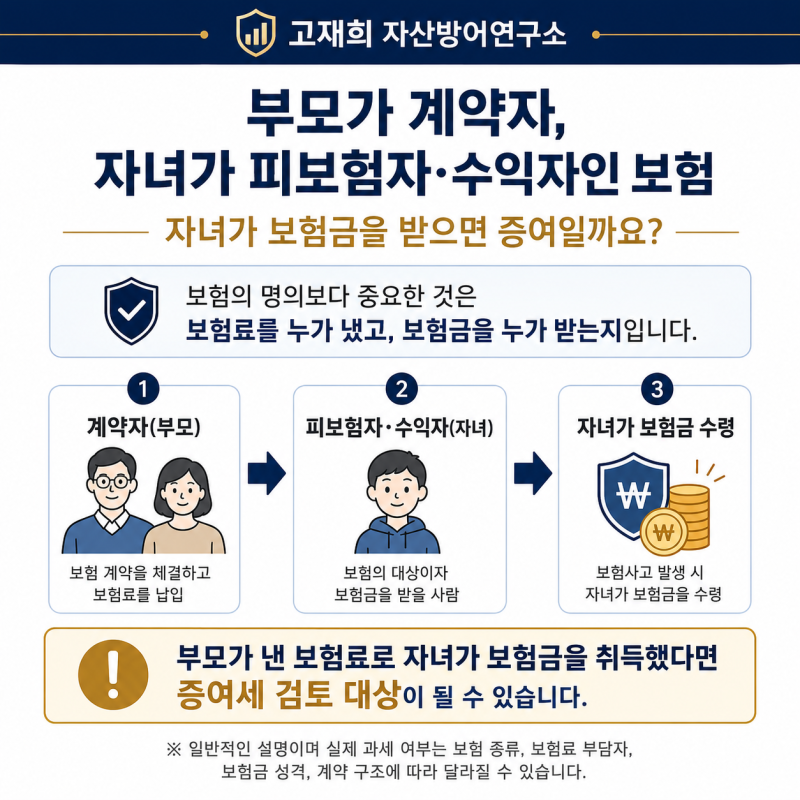
실제 블로그 후기들을 살펴보면, 보험 계약자 변경 시 증여세가 발생하는 기본 원리는 ‘돈을 낸 사람(실질 납입자)’과 ‘나중에 보험금을 받는 사람(수익자)’이 다를 때 발생한다고 설명합니다. 부모님이 계약자로서 납입한 보험료의 가치(해약환급금 기준)를 자녀에게 넘겨준 것으로 간주하여, 계약자를 바꾸는 순간 해약환급금만큼의 재산을 증여받은 것으로 봅니다. 또한, 보험금 수령 시점에 부모가 대신 낸 보험료 비율만큼은 증여로 과세될 수 있습니다.
증여세를 피하거나 최소화하기 위한 방법으로는 성인 자녀 증여재산 공제 한도 5천만 원을 활용하는 것이 있습니다. 계약자 변경 시점의 해약환급금 평가액이 10년간 받은 다른 증여를 포함하여 5천만 원 이하라면 증여세 신고만으로 세금 납부 없이 진행할 수 있습니다. 또한, 보험료를 실제로 누가 냈는지가 상속세와 증여세의 중요한 기준이 되므로, 보험료 납입 주체를 명확히 하는 것이 절세의 핵심입니다.