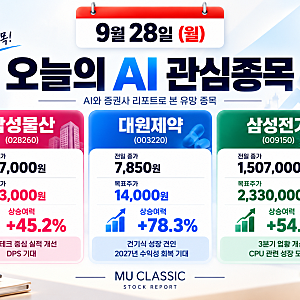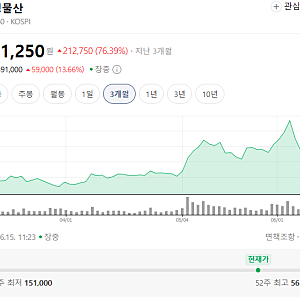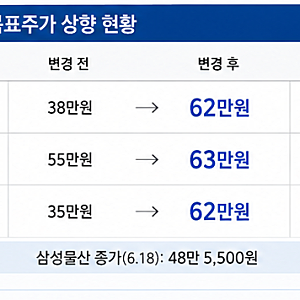
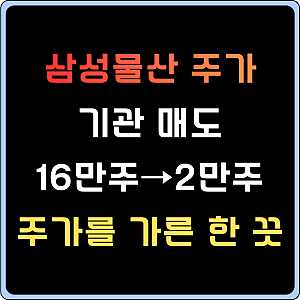
삼성물산 목표주가는 증권사 분석에 따라 42만 원에서 62만 원까지 다양하게 제시되고 있습니다. 목표주가 산정 방식은 주로 SOTP(Sum of the Parts) 방식으로, 사업부별 가치와 자회사 지분 가치를 합산하여 평가합니다. 특히 삼성물산의 경우 삼성전자 등 상장 자회사 지분 가치가 전체 기업 가치에서 큰 비중을 차지하며, 여기에 적용되는 할인율이 목표주가에 중요한 영향을 미칩니다.
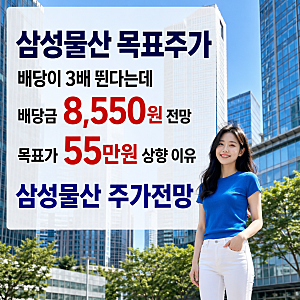
블로거들은 삼성물산의 목표주가 상승 요인으로 건설 부문의 하이테크 수주 증가와 삼성전자 특별배당에 따른 주주환원 정책 강화를 꼽았습니다. 특히 2026년과 2027년 예상되는 배당금의 대폭 증가는 투자 매력을 높이는 핵심 요소로 분석됩니다. 다만, 하이테크 수주가 실제 매출과 이익으로 전환되는 시점, 그리고 삼성전자 배당 규모의 확정 여부가 목표주가 달성의 변수로 작용할 수 있습니다.
과거 블로그 내용에 따르면 삼성물산은 다양한 사업 포트폴리오로 인해 지주사 역할이 가려져 있었으나, 명확해진 배당 정책으로 재평가받는 분위기였습니다. 블로그에서는 하이테크 수주 실적과 순이익 감소 원인 등 실적 디테일 확인의 중요성을 강조하며, 목표주가 상향 여부는 이러한 요소들의 지속적인 모니터링에 달려있다고 분석하고 있습니다.