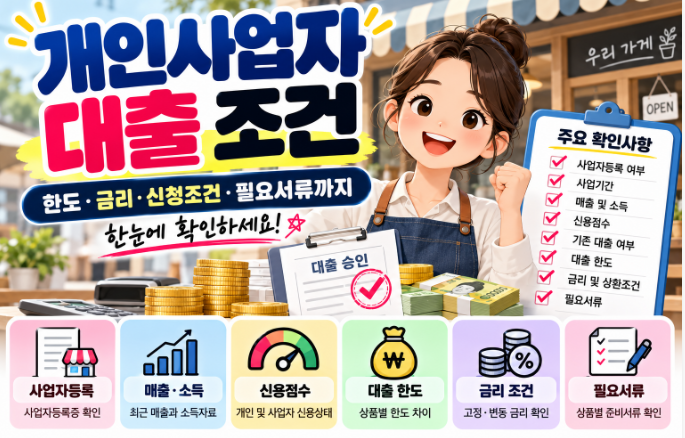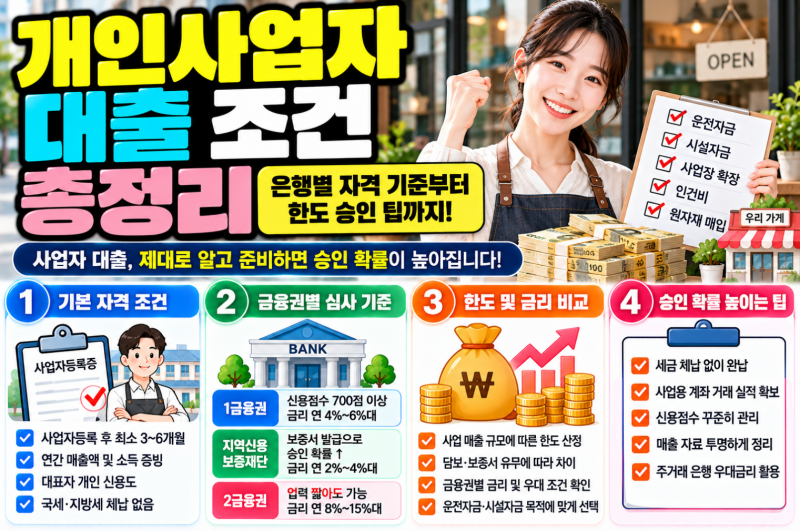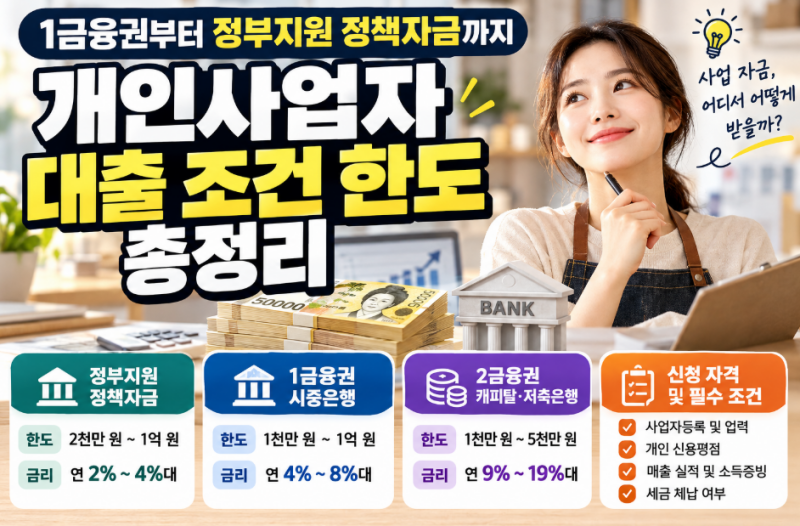
개인사업자 대출은 직장인 신용대출과 달리 대표자의 신용점수뿐만 아니라 사업장의 업력, 매출 규모 등을 복합적으로 평가합니다. 특히 사업 운영에 필요한 운전자금 확보를 위해 대출 상품의 성격에 따라 요구하는 자격 조건과 실행 한도, 적용 금리가 크게 달라지므로 기관별 특징을 사전에 비교하는 것이 중요합니다. 1금융권 시중은행은 최소 3~6개월 이상의 업력을 요구하며, 정책자금은 1년 이상의 운영 이력을 요구하기도 합니다.
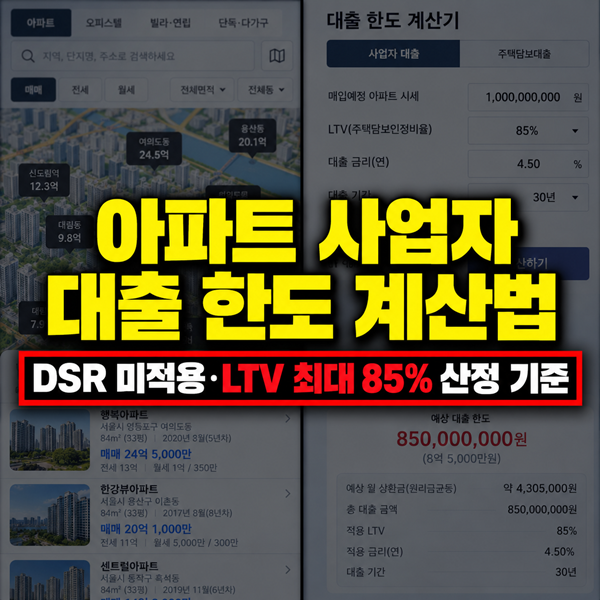
블로거들은 개인사업자 대출 시 국세청에 신고된 공식 매출액과 소득금액 증빙의 중요성을 강조합니다. 실제 현금 수입이 많더라도 국세청 신고 매출이 낮으면 상환 능력 평가에서 불이익을 받을 수 있기 때문입니다. 반면, 일부 블로거는 매출이 적거나 없어도 주택담보대출을 활용하여 높은 한도를 확보할 수 있다고 설명합니다. 가계자금 대출이 LTV 30~70% 수준인 반면, 사업자 주택담보대출은 시세 기준 70~90%까지 검토가 가능하며, 채무통합 및 추가 자금 확보에도 유리하다고 언급합니다.
개인사업자 대출을 고려할 때는 대표자의 개인 신용평점과 기존 부채 비율을 철저히 관리해야 합니다. 나이스(NICE)나 올크레딧(KCB) 기준 최소 600점 이상이어야 1금융권 및 정책금융 신청이 가능하며, 우대 금리를 적용받으려면 800점 이상을 유지하는 것이 좋습니다. 또한, 금융권마다 한도와 금리가 다르므로 한 곳만 보고 포기하지 말고 여러 금융사의 비교 견적을 받아보는 것이 현명한 선택입니다.