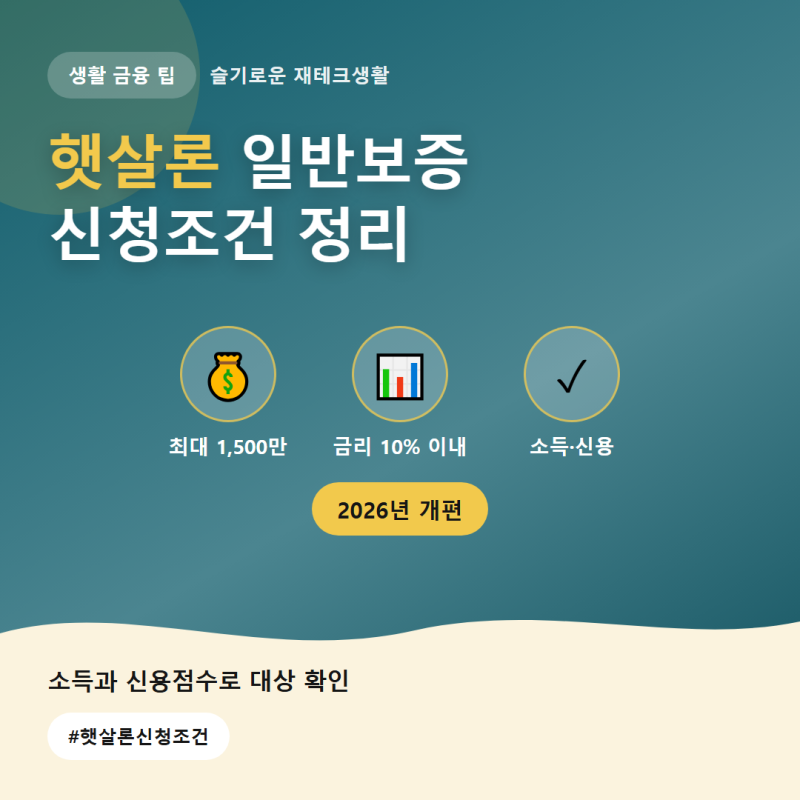
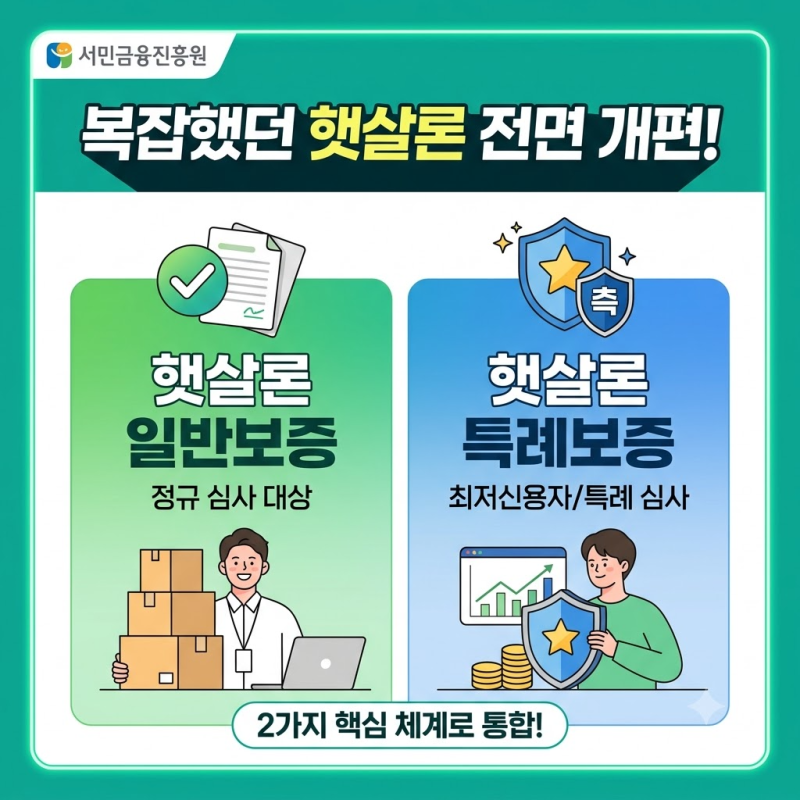
최근 햇살론 상품이 기존 4개에서 일반보증과 특례보증 2가지로 통합 개편되었습니다. 특히 근로자햇살론과 햇살론뱅크가 햇살론 일반보증으로 합쳐지면서, 연소득 3,500만원 이하 저소득층은 신용점수와 무관하게 신청할 수 있게 되었으며, 3,500만원 초과 4,500만원 이하 소득자는 신용 하위 20%에 해당할 경우 신청이 가능합니다. 이 정책은 서민금융진흥원이 보증을 서는 정책서민대출로, 신용이 낮거나 소득이 적은 분들도 제도권 금융을 이용할 수 있도록 지원합니다.
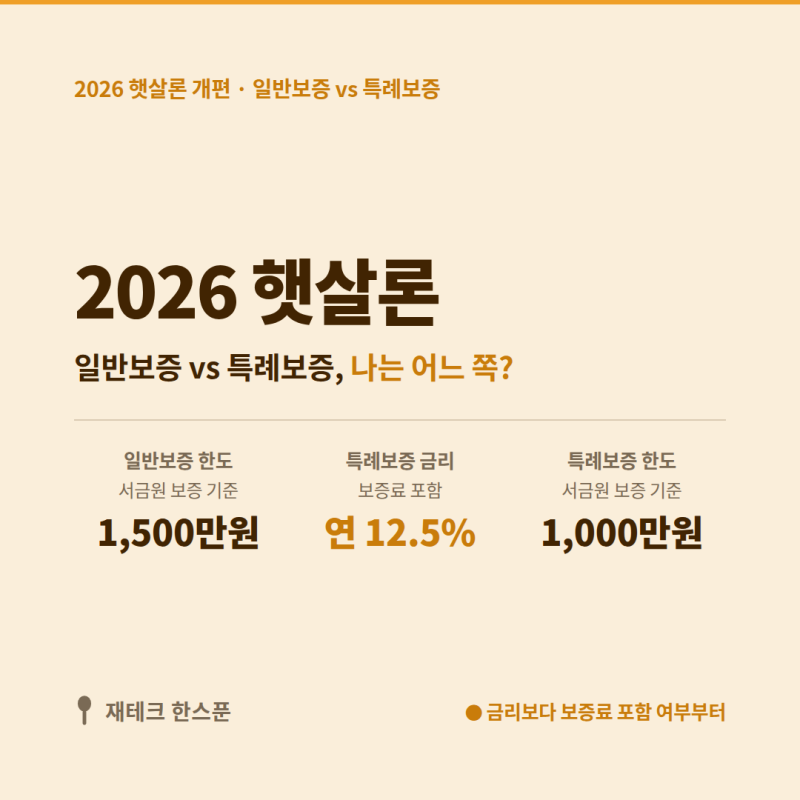
블로거들은 햇살론 일반보증의 소득 기준과 한도에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 연소득 3,500만원 이하일 경우 신용점수와 무관하게 신청할 수 있다는 점을 강조하며 접근성이 높아졌다고 평가합니다. 반면, 다른 블로거들은 기존 2,000만원에서 2,500만원대였던 일반보증 한도가 개편 후 최대 1,500만원으로 줄어든 점을 지적하며, 한도 축소에 대한 아쉬움을 표하기도 했습니다. 금리 표기 방식 또한 출처마다 차이가 있어, 대출금리 연 10% 이내에 보증료 연 2.5%가 붙는 방식과 보증료를 포함해 연 12.5%로 표시되는 방식이 혼재되어 있어 주의가 필요하다고 안내합니다.
햇살론 일반보증 신청 전에는 본인의 연소득과 신용점수를 정확히 확인하여 신청 자격을 충족하는지 파악하는 것이 중요합니다. 특히, 재직 또는 소득 활동 기간이 3개월 이상이어야 한다는 조건도 함께 고려해야 합니다. 한도는 최대 1,500만원이며, 상환 기간은 5년 이내에서 1년 단위로 선택 가능하고 원리금균등분할상환 방식으로 진행됩니다. 중도상환수수료는 없으므로, 여유 자금이 생길 경우 부담 없이 상환할 수 있다는 점을 참고하시기 바랍니다.