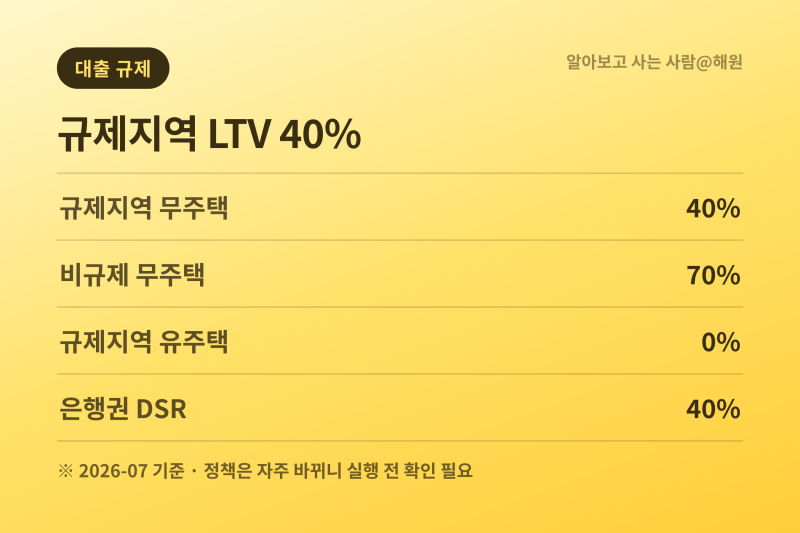
빌라 주택담보대출은 아파트와 달리 공신력 있는 표준 시세가 없어 은행 자체 감정평가액을 기준으로 한도가 산정됩니다. 매매가와 감정가의 차이가 크고, LTV와 DSR 규제 외에 소액임차인 최우선변제금을 차감하는 방공제까지 적용되어 예상보다 낮은 한도가 나올 수 있습니다. 특히 서울 기준 방 1개당 5,500만 원씩 한도가 깎일 수 있어 자금 계획에 큰 영향을 미칩니다.
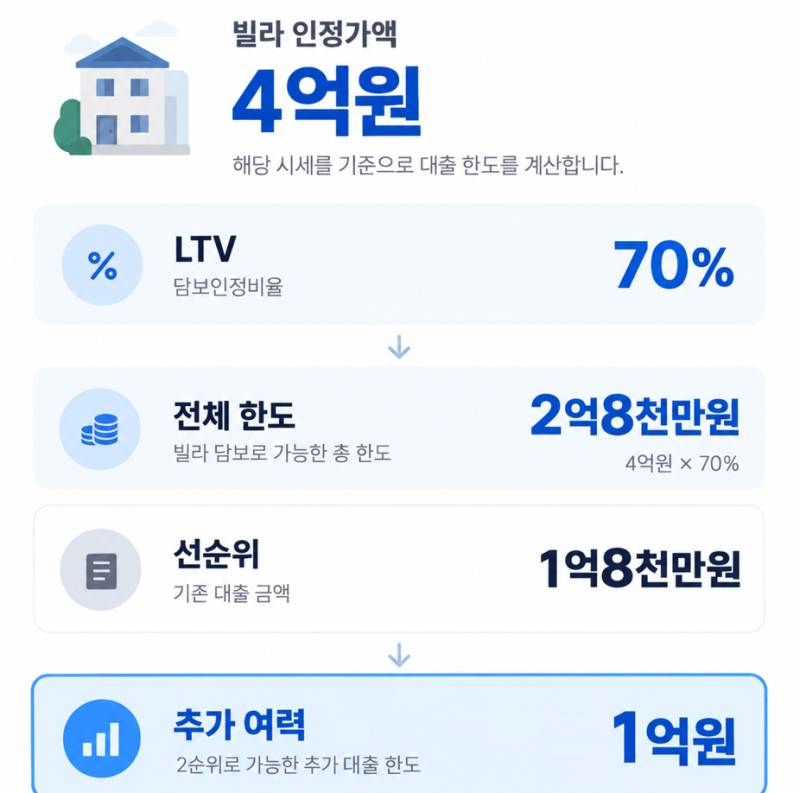
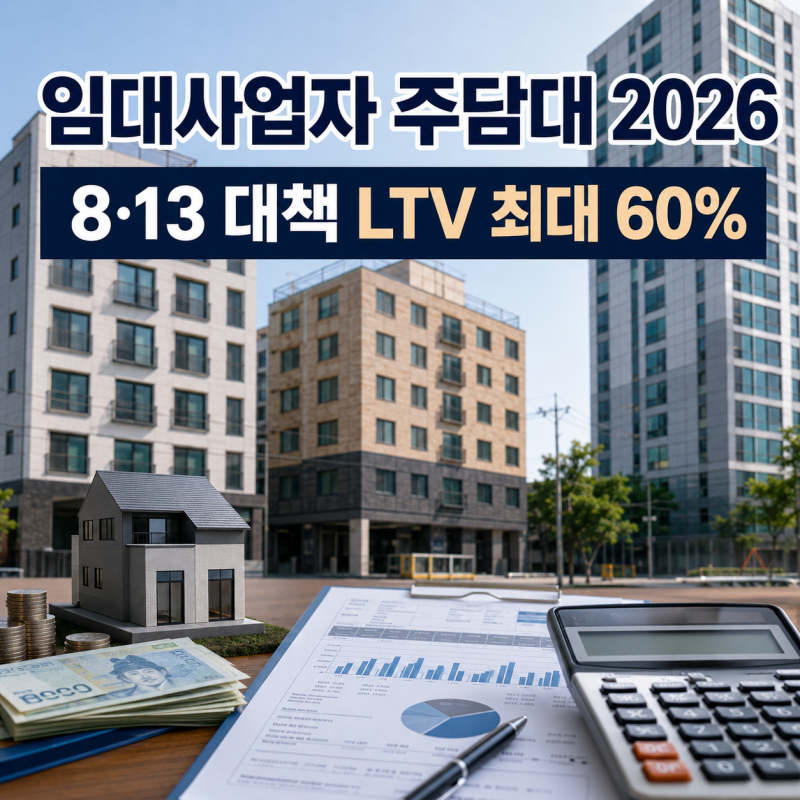
블로거들은 빌라 담보가치 산정 시 매매가보다 은행 감정가가 중요하며, 감정원마다 평가액 편차가 크므로 계약 전 여러 금융기관에 가조회를 해볼 것을 강조합니다. 후순위 담보대출의 경우에도 전체 LTV 한도 내에서 선순위 대출을 제외한 여력을 계산하며, 임차보증금과 DSR 등 다양한 요인이 실제 승인 한도를 결정한다고 설명합니다. 생애최초 LTV 80%가 적용되더라도 DSR 규제와 주택 담보가치에 따라 실제 대출 가능 금액은 달라질 수 있습니다.
빌라 주택담보대출을 계획한다면, 매매가와 은행 감정가의 차이를 인지하고, 방공제 금액을 미리 확인하는 것이 중요합니다. 또한, LTV와 DSR 외에 소득 및 기존 부채 등 개인별 상환 능력에 따른 최종 한도를 정확히 파악해야 합니다. 금융기관별 감정평가액과 대출 조건을 비교하여 자신에게 유리한 상품을 선택하는 것이 현명한 방법입니다.