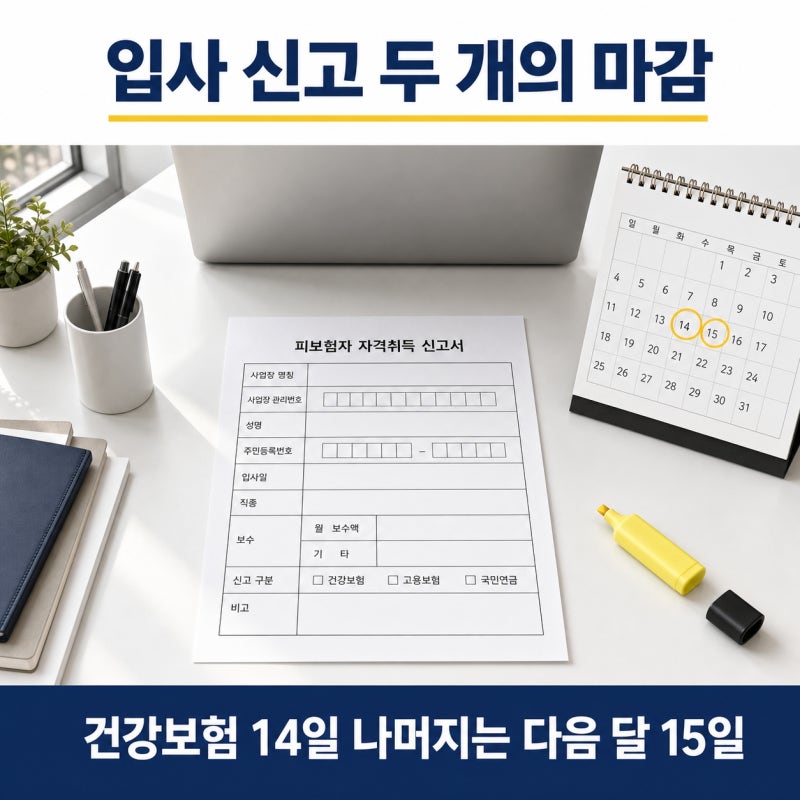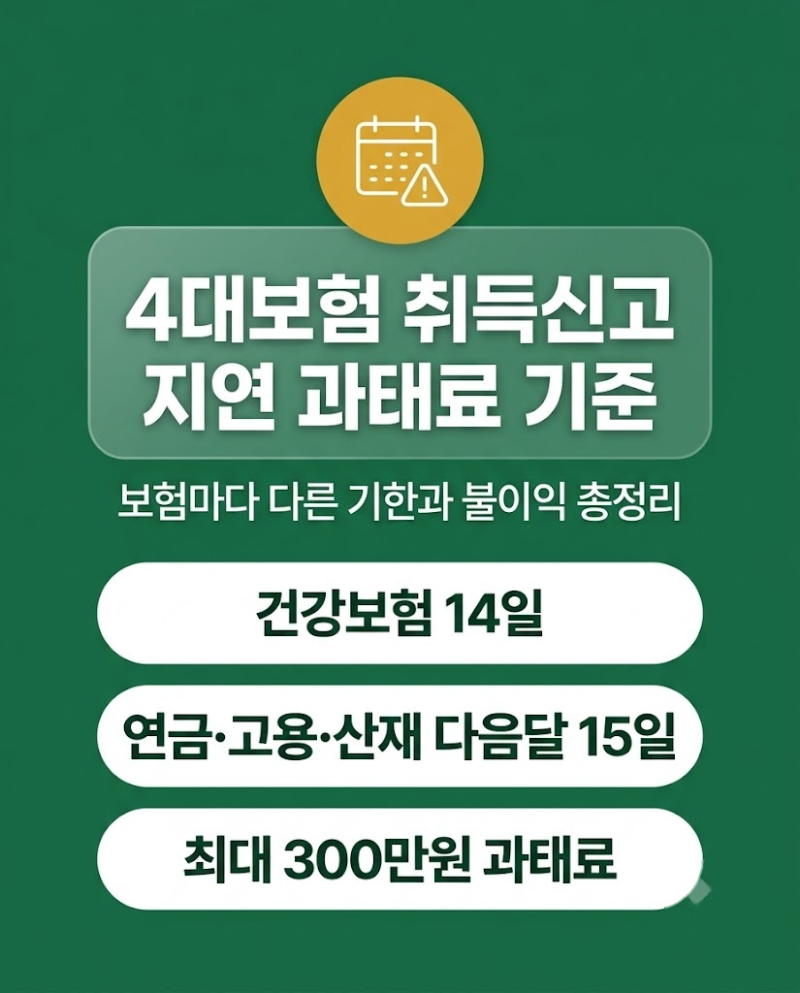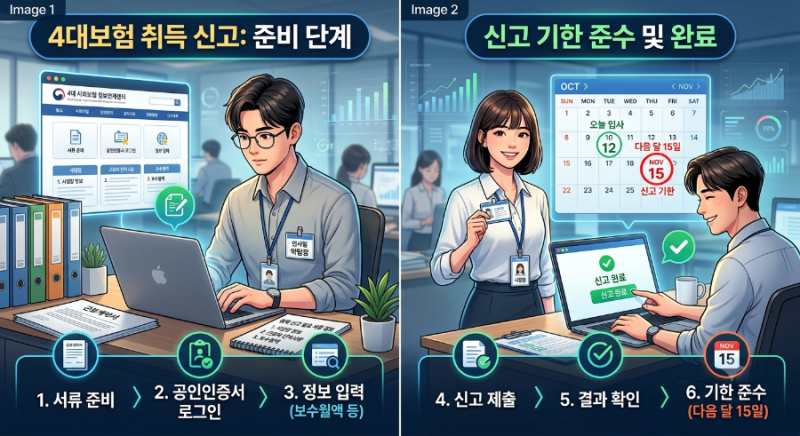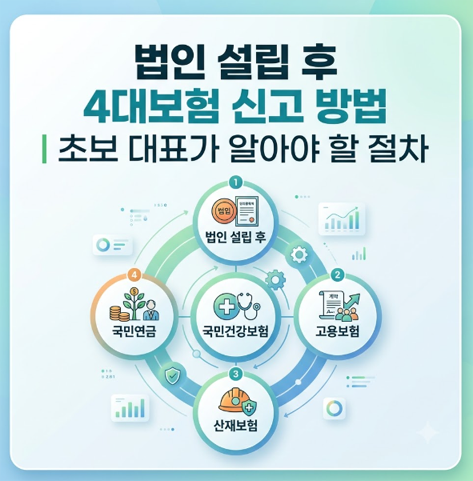
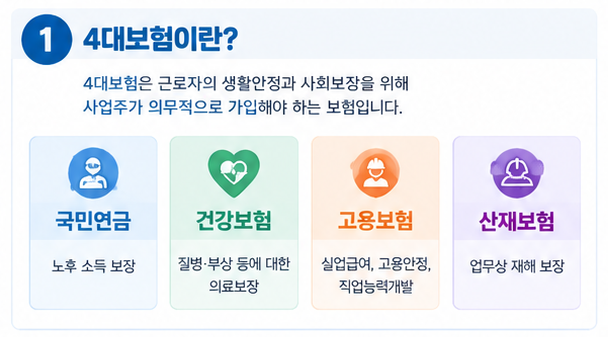
신규 직원을 채용했을 때 사업주가 반드시 이행해야 하는 법적 절차 중 하나가 사대보험 자격취득신고입니다. 많은 사업주가 사대보험을 하나의 통합 제도로 오해하지만, 건강보험, 국민연금, 고용보험, 산재보험은 각각 개별 법령과 관할 공단이 다르므로 신고 기한에도 차이가 있습니다. 특히 건강보험은 입사일로부터 14일 이내에 신고해야 하므로, 이 기한을 놓치지 않는 것이 중요합니다. 각 보험의 신고 기한을 정확히 파악하여 불이익을 방지해야 합니다.
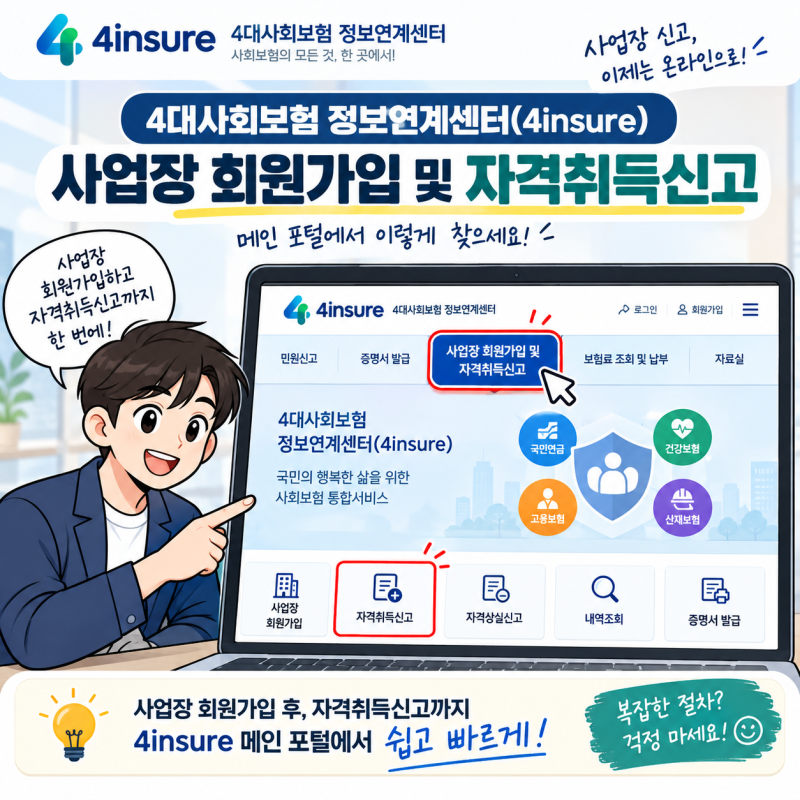
사대보험 취득신고 기한을 놓치면 보험 종류에 따라 다른 불이익이 발생합니다. 고용보험과 산재보험은 지연 시 근로자 1인당 3만 원의 과태료가 부과될 수 있으며, 국민연금과 건강보험은 미가입 기간에 대한 보험료가 최대 3년 치까지 소급 징수될 수 있습니다. 법인 대표이사도 보수를 받는 경우 사대보험 가입 대상이 되며, 2026년에는 국민연금과 건강보험 요율이 변경되어 급여 책정 시 이를 반영해야 합니다. 실무적으로는 가장 촉박한 건강보험의 기한인 입사일 기준 14일 이내에 맞춰 사대사회보험 정보연계센터에서 일괄 처리하는 것이 안전합니다.
직원 채용 시 사대보험 취득신고는 수습 기간에도 반드시 이루어져야 하며, 월 보수액을 실제보다 낮게 신고하면 추후 정산 시 추가 납부가 발생할 수 있습니다. 퇴사 시에도 사업주가 상실신고를 해야 보험료 부과가 중단되므로, 퇴사일이 속한 달의 다음 달 15일까지 상실신고를 완료해야 합니다. 특히 고용보험 상실신고 시 퇴사 사유를 정확하게 기재하는 것이 중요하며, 매년 전년도 실적을 기준으로 보수총액신고를 통해 정산이 이루어지므로 관련 절차를 숙지하는 것이 필요합니다.